Pourquoi Turin : la logique immobilière derrière Via Cernaia 3
Milan est devenu coûteux, même pour les professionnels à hauts revenus. Turin absorbe une partie de cette demande grâce à une combinaison concrète : l’accès au marché du travail milanais, des coûts de logement nettement inférieurs, une infrastructure ferroviaire rapide et sa propre base économique. Via Cernaia 3 s’inscrit dans cette thèse.
 Lorena Gabar
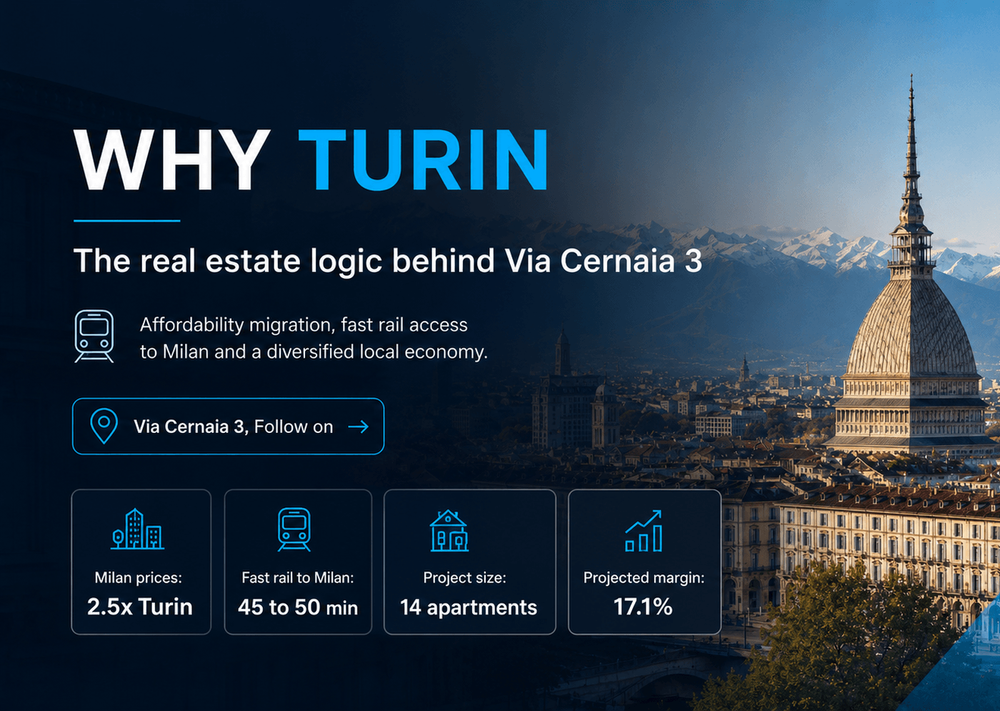
Pourquoi nous avons sélectionné la zone de Turin pour Via Cernaia 3
Dans l'immobilier, un bon emplacement ne se résume pas à une adresse attrayante. Il s'agit de la relation entre le prix d'entrée, la liquidité de sortie, les revenus locaux, les transports, la migration des résidents ayant un pouvoir d'achat et le risque d'exécution. Aujourd'hui, Turin offre cette relation de manière plus efficace que Milan.
Le contexte est clair. Milan a attiré des capitaux, des expatriés à hauts revenus et des résidents très fortunés au cours de la dernière décennie. Business Magazin, citant Bloomberg, a rapporté que les prix des logements à Milan étaient plus de 2.5 fois plus élevés qu'à Turin l'année dernière, tandis que les loyers étaient environ 82% plus élevés. Bloomberg a décrit cette même tendance comme une migration de professionnels de Milan vers Turin, soutenue par la liaison ferroviaire à grande vitesse entre les deux villes.
C'est le point de départ de notre thèse : lorsqu'un centre financier devient trop coûteux, la demande ne disparaît pas. Elle se déplace vers des marchés connectés et plus abordables offrant une bonne qualité urbaine.
Résumé pour l'investisseur
La thèse Via Cernaia 3 repose sur un écart de marché, et non sur une histoire de préférence personnelle. Les prix des logements à Milan étaient plus de 2.5 fois plus élevés qu'à Turin, tandis que les loyers étaient environ 82% plus élevés. Turin bénéficie d'une connectivité ferroviaire rapide vers Milan, soit environ 45-50 minutes avec les trains les plus rapides, tout en conservant sa propre base économique : le Politecnico di Torino compte 38,222 étudiants, et le secteur aérospatial du Piémont compte environ 450 entreprises, 35,000 employés et un chiffre d'affaires proche de EUR 8 milliards.
Au niveau du micro-marché, les données pour la zone de Via Cernaia montrent des valeurs de vente comprises entre EUR 1,530/m² et EUR 1,922/m², avec une croissance annuelle locale de 4.37%. La sous-zone historique pertinente a augmenté de 9.0% d'une année sur l'autre, tandis que les loyers se situent dans la fourchette de EUR 9.33-9.8/m²/mois, avec une croissance annuelle allant jusqu'à 11% selon Idealista.
Le projet comprend 14 appartements, 973.58 m² de surface commerciale, un coût total estimé du projet de EUR 2,030,000 et une valeur de vente globale projetée de EUR 2,377,123. La marge projetée après coût de financement est de EUR 347,123, soit 17.1% sur le coût total. La campagne active finance EUR 445,000, sur 12 mois, à un taux d'intérêt de 14.0% par an, payé mensuellement, plus jusqu'à 2% par an de cashback sous réserve des conditions promotionnelles.
Milan comprime l'abordabilité. Turin reçoit la demande.
L'Italie est dans un cycle visible d'attraction de capitaux privés. Henley & Partners a estimé un afflux net de 3,600 millionnaires en Italie en 2025, avec une richesse investissable estimée à USD 20.7 milliards. Une partie significative de cette pression s'est concentrée à Milan, où le régime fiscal pour les nouveaux résidents fortunés et les professionnels revenant de Londres a soutenu la demande résidentielle haut de gamme.
Pour les investisseurs immobiliers, l'effet de second ordre compte plus que l'aspect fiscal : le logement à Milan est devenu difficile d'accès, même pour les revenus supérieurs à la moyenne. RAI Piemonte a publié en mars 2026 des données montrant qu'un ménage à revenu unique pouvait accéder à 47.2% des logements à vendre à Turin, contre 6.5% à Milan. Pour les locations, l'abordabilité était de 29.1% à Turin et 4% à Milan. Pour les ménages à double revenu, Turin est restée à 75.2% d'abordabilité pour les achats et 76.7% pour les locations.
Cet écart explique pourquoi Turin n'est pas seulement un marché moins cher. C'est un marché où la même famille ou le même professionnel peut obtenir plus d'espace, un meilleur quartier et des coûts mensuels plus raisonnables, tout en conservant un accès à Milan.
Turin n'est pas une banlieue. C'est une économie urbaine autonome.
Une erreur courante dans l'analyse des villes secondaires consiste à les traiter comme des extensions de la grande ville voisine. Turin n'entre pas dans cette catégorie. C'est l'ancienne capitale industrielle de l'Italie, la quatrième ville du pays par sa population et une économie avec sa propre base : automobile, aérospatiale, ingénierie, services, enseignement technique et culture urbaine.
La connexion avec Milan compte. Les trains les plus rapides Turin-Milan effectuent le trajet en environ 45-50 minutes, rendant les déplacements réalistes pour les professionnels à hauts revenus ayant des horaires hybrides. Mais Turin a aussi une demande interne. Le Politecnico di Torino a rapporté 38,222 inscriptions pour l'année universitaire 2025/26, incluant 22.4% étudiants internationaux et 50.6% étudiants hors région. Pour les diplômés de master, le taux d'emploi à un an était de 96%.
Sur le plan industriel, le Piémont possède l'un des écosystèmes aérospatiaux les plus pertinents d'Italie. RAI Piemonte a rapporté 450 entreprises, 35,000 employés et un chiffre d'affaires proche de EUR 8 milliards dans le secteur aérospatial régional. Ceipiemonte décrit la zone de Turin comme un pôle avec des acteurs tels que Leonardo, Thales Alenia Space et Avio Aero, ainsi que des centaines de PME. Ce n'est pas un détail de relations publiques. Pour la demande résidentielle, une économie avec des emplois techniques, des étudiants internationaux et des entreprises industrielles crée une demande récurrente pour des unités de petite et moyenne taille.
Pourquoi cette zone de Turin
Via Cernaia 3 est un projet de la zone de Turin, intégré au même marché résidentiel bénéficiant de la pression sur l'abordabilité décrite ci-dessus. Pour les investisseurs, le critère pertinent est la fonction économique de l'emplacement : accès au centre de Turin, connectivité ferroviaire et routière, liquidité pour les petites unités et un prix d'entrée inférieur aux quartiers centraux les plus chers.
La zone présente deux avantages pour un projet d'achat-rénovation-revente :
- Le prix d’entrée demeure inférieur à celui des zones centrales de Turin.
- Le produit final peut être compétitif grâce à la rénovation, à l’efficacité énergétique et à la liquidité des petites unités, sans nécessiter les prix de Crocetta, San Salvario ou du centre de Turin.
Les données de marché pour la zone de Via Cernaia confirment ce positionnement. Immobiliare.it a indiqué pour mai 2026 des valeurs de vente comprises entre EUR 1,530/m² et EUR 1,922/m² selon la sous-zone, avec une croissance annuelle de 4.37% au niveau local. Dans le périmètre Centro Storico, Vittoria, Aje, Nasi, la valeur était de EUR 1,812/m², en hausse de 9.0% sur un an, avec un loyer de EUR 9.33/m²/mois. RealAdvisor a indiqué EUR 1,844/m² pour les appartements sur le même marché local et une croissance annuelle de 2.9%. Idealista a indiqué des loyers locaux à EUR 9.8/m²/mois, en hausse de 11% sur un an.
La micro-localisation bénéficie également d’un véritable ancrage culturel : le Palais Royal, faisant partie des Résidences de la Maison Royale de Savoie inscrites au patrimoine mondial de l’UNESCO. Pour Via Cernaia 3, il ne s’agit pas seulement d’un argument esthétique. Trois unités offrent une vue directe sur le palais et les collines environnantes, tandis que l’emplacement dans le centre historique favorise une différenciation par rapport au parc immobilier ancien et non rénové des quartiers périphériques du marché turinois.
Via Cernaia 3 - Chiffres du projet de suivi
La campagne active Via Cernaia 3 - Follow on finance l’acquisition et le démarrage des travaux d’un immeuble résidentiel existant dans la zone de Turin. La structure est simple :
- Financement stock.estate : EUR 445,000
- Fonds propres du promoteur lors de l’acquisition : EUR 200,000, plus des fonds propres supplémentaires pour la phase initiale de rénovation
- Durée : 12 mois
- Intérêts pour l’investisseur : 14.0% par an, payés mensuellement
- Cashback : jusqu’à 2% par an, sous réserve des conditions promotionnelles de stock.estate
- Surface commerciale : 973.58 m²
- Unités : 14 appartements
- Coût de rénovation estimé : EUR 1,200,000
- Coût total du projet, financement inclus : EUR 2,030,000
- Valeur de vente globale projetée : EUR 2,377,123
- Bénéfice brut projeté après coût de financement : EUR 347,123
- Marge sur coût total : 17.1%
- LTV : 66%
Le prix de vente moyen prévu pour le projet est d’environ EUR 2,442/m². À première vue, cela est supérieur à la moyenne locale. Cependant, la moyenne locale inclut des biens anciens, des classes énergétiques faibles et des emplacements sans le même positionnement. Le projet cible des unités rénovées, principalement des studios et des appartements d’une chambre, classés A/B après rénovation, avec un nouvel ascenseur, des formats de petite taille liquides et des unités sélectionnées avec des vues privilégiées.
Pour un investisseur, le point pertinent n’est pas seulement le prix au mètre carré. C’est l’écart entre le coût total et la valeur de sortie. Ici, le projet présente une marge projetée de 17.1% dans un marché où la demande locative et d’achat pour les petites unités est soutenue par l’accessibilité financière, la mobilité et l’économie locale.
Notre thèse
Nous avons sélectionné la zone de Turin pour trois raisons :
- Migration liée à l’accessibilité financière depuis Milan. L’écart de prix et de loyer entre Milan et Turin est suffisamment important pour modifier le comportement résidentiel des professionnels.
- Demande locale diversifiée. Turin dispose d’universités, d’industries, du secteur aérospatial, de services et d’un flux d’étudiants et de professionnels soutenant la demande pour les petits appartements.
- Point d’entrée discipliné sur le marché turinois. Via Cernaia permet une entrée en dessous des quartiers centraux les plus chers, dans une zone connectée avec sa propre identité et un parc résidentiel pouvant être repositionné grâce à la rénovation.
Il ne s’agit pas d’une thèse sans risque. Les principaux risques sont l’exécution des travaux, le rythme des ventes, les démarches administratives et l’évolution du marché résidentiel. Mais ce sont des risques liés au projet, et non un manque de logique de marché. À notre avis, Via Cernaia 3 combine une tendance macroéconomique visible avec un produit résidentiel liquide et une structure financière avec une marge mesurable.
stock.estate est autorisé par l’ASF, enregistré auprès de l’ESMA et passeporté dans tous les États membres de l’UE en vertu du règlement ECSPR (Règlement (UE) 2020/1503). Licence ASF : PJR28FSFPR/400002.
Tous les investissements comportent des risques, y compris la perte du capital investi. Les investisseurs doivent évaluer les risques avant d’investir. stock.estate ne fournit pas de conseils financiers. La décision d’investissement appartient entièrement à l’investisseur.