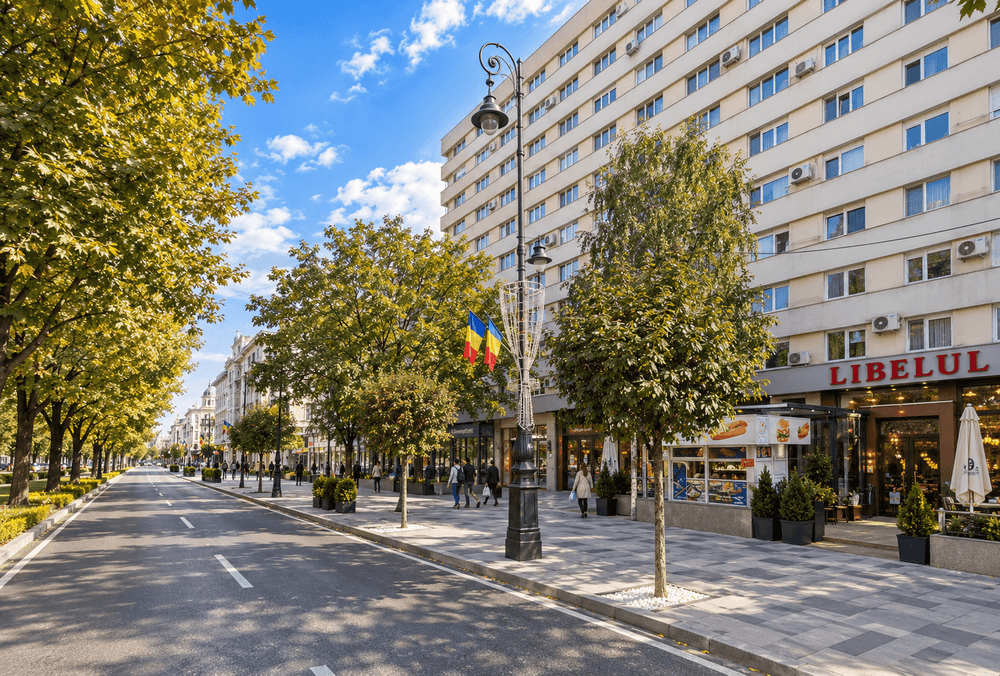

Bulevardul Republicii 49-53, Arad
- Tipo de propiedad
- Residencial
- Ubicación
- Arad, distrito de Arad, Rumanía
- Duración del préstamo
- 12 meses
- Tipo de interés
- 10-16% / año
- Pago
- Mensual
- Fecha de finalización
- 12 oct 2026
- Invertido
- € 157 000
- Ratio préstamo-valor (LTV)
- 47.77 %
- Garantía real
- Hipoteca inmobiliaria
Progreso del reembolso: 2%
1. Resumen ejecutivo
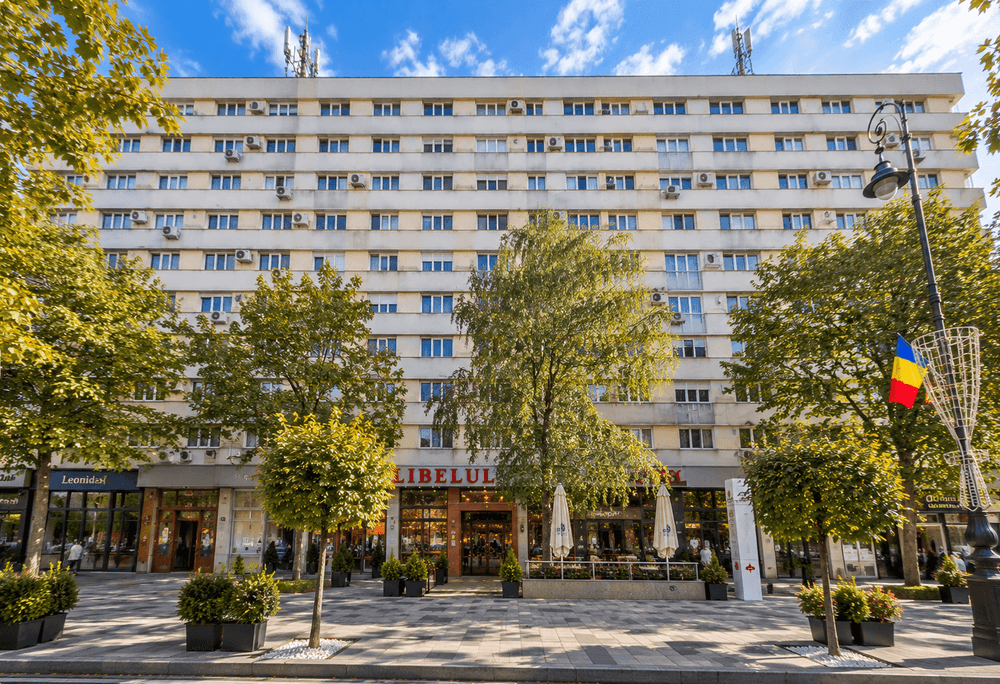
XEDORA S.R.L., una sociedad con sede en Arad dedicada a la compra, reforma y reventa de inmuebles residenciales, adquiere cuatro apartamentos (dos de 2 habitaciones y dos de 3 habitaciones, 219,41 m² útiles en total) en el bloque residencial ultracéntrico "Libelula", en Bulevardul Republicii 49-53, Arad, por €235.000. La sociedad prevé una reforma interior presupuestada en €40.000, seguida de la reventa de las cuatro unidades a un precio agregado previsto de €370.000. Esta campaña capta €150.000 para financiar parcialmente la adquisición; el promotor aporta con fondos propios €85.000 del precio de compra, además de la totalidad del presupuesto de reforma y todos los costes de la operación. El préstamo tiene un plazo de 12 meses, paga intereses mensuales a un tipo progresivo del 10,00% al 16,00% anual según el importe invertido y devuelve el principal al vencimiento o antes, de forma parcial, a medida que se venden las unidades. El préstamo está garantizado por una hipoteca de primer rango sobre los cuatro apartamentos, inscrita simultáneamente con la escritura de adquisición. Las cuatro unidades tienen un valor de mercado independiente ANEVAR de €274.000 en su estado actual, sin reformar. Sumando el presupuesto de reforma de €40.000, la base de garantía asciende a €314.000, con una relación préstamo-valor (LTV) del 47,8% y una cobertura de garantía del 209%.
2. Análisis de la ubicación
Arad es la capital del distrito de Arad, en el oeste de Rumanía, a orillas del río Mureș, con una población de aproximadamente 145.000 habitantes (censo de 2021). La ciudad se encuentra en el corredor de la autopista A1, que une Bucarest con la frontera húngara en Nădlac (a unos 50 km) y con Europa Central. Está a unos 55 km de Timișoara y cuenta con aeropuerto internacional propio. El informe de tasación independiente describe la economía local como desarrollada y diversificada. Señala la industria, el comercio y la logística como sectores principales, apoyados en la posición de Arad sobre las principales rutas de transporte entre Rumanía y Europa Central.
El inmueble está situado en Bulevardul Republicii (antes Bulevardul Revoluției), el principal bulevar céntrico de la ciudad, en la zona ultracéntrica. Según el informe de tasación, el entorno inmediato es una zona mixta, predominantemente residencial, con bloques de viviendas P+4 y P+10, viviendas unifamiliares y locales comerciales. Transporte público, comercios, colegios y universidades, centros médicos, bancos y parques se encuentran en las proximidades. La zona dispone de conexión completa a las redes de electricidad, agua, alcantarillado, gas natural, calefacción urbana y telecomunicaciones.
El tasador describe como estables la densidad de población y la edad media de la zona. La demanda en el segmento ultracéntrico procede de compradores para uso propio con ingresos medios y acceso a financiación hipotecaria.
3. Perfil del promotor
- Entidad jurídica: XEDORA S.R.L., CUI 48351839, inscrita en el Registro Mercantil con el número J2023000934029 el 19.06.2023, con domicilio social en Arad
- Actividad: compra, reforma y reventa de inmuebles residenciales propios (CAEN 6810), junto con trabajos de acabado (CAEN 4334)
- Accionariado: dos socios personas físicas rumanas (60% / 40%); el socio mayoritario es también administrador único
Desde su constitución, la sociedad ha comprado, reformado y revendido unidades residenciales en Arad. Los socios ya habían realizado operaciones similares anteriormente. Resultados depositados:
| Año | Cifra de negocios neta (RON) | Beneficio neto (RON) | Patrimonio neto total (RON) |
|---|---|---|---|
| 2023 (primeros 6 meses de actividad) | 188.266 | 28.076 | 28.276 |
| 2024 | 1.045.036 | 119.683 | 147.959 |
| 2025 | 631.762 | 36.593 | 169.552 |
| S1 2026 (balance de comprobación a 30.06.2026) | 244.565 | 12.492 | n/d |
A 30.06.2026 la sociedad tenía una unidad residencial en existencias (valor contable RON 237.694) y tesorería de unos RON 111.000. También mantenía préstamos de socios por RON 221.309. Una línea bancaria a corto plazo de RON 136.718 se amortizó íntegramente durante 2026. Los registros públicos consultados el 19.09.2026 muestran:
- ninguna deuda tributaria con la ANAF
- ningún procedimiento judicial
- ninguna solicitud de insolvencia
- ninguna garantía mobiliaria inscrita en el RNPM/AEGRM
4. Descripción del proyecto
Inmueble: cuatro apartamentos en un bloque residencial S+P+10 en Bulevardul Republicii 49-53, Arad. El bloque se construyó hacia 1980 y fue rehabilitado térmicamente en 2025, según su certificado energético. Dispone de ascensor, estructura de hormigón armado, sistema de aislamiento térmico y calderas de gas individuales en cada apartamento. El tasador califica el estado general del edificio como bueno. El suelo es de titularidad estatal y las unidades tienen una cuota indivisa sobre el mismo.
| Unidad | Escalera / planta | Habitaciones | Superficie útil | Superficie construida | Cuota de suelo | Valor de mercado actual (ANEVAR) | Precio de venta previsto |
|---|---|---|---|---|---|---|---|
| Ap. 1 | Sc. C, planta 1 | 3 | 65,93 m² | 75 m² | 11/1250 | €79.000 | €100.000 |
| Ap. 16 | Sc. C, planta 4 | 3 | 62,14 m² | 75 m² | 11/1250 | €74.000 | €100.000 |
| Ap. 10 | Sc. B, planta 3 | 2 | 45,67 m² | 53 m² | 7/1250 | €63.000 | €85.000 |
| Ap. 38 | Sc. A, planta 10 | 2 | 45,67 m² | 53 m² | 7/1250 | €58.000 | €85.000 |
| Total | 219,41 m² | 256 m² | €274.000 | €370.000 |
Registro de la Propiedad: CF 301118-C1-U96, U99, U101 y U103, Arad. Los extractos registrales y la promesa de compraventa muestran que las unidades están libres de hipotecas u otras cargas. Las unidades están desocupadas.
Estado actual (informe de tasación):
- distribución semicompartimentada, categoría de confort I y II
- carpintería exterior de PVC, puertas de entrada metálicas
- azulejos en zonas húmedas, suelo laminado o de madera en las habitaciones
- caldera de gas individual con radiadores
- acabados de calidad baja a media, que requieren reforma
Reforma prevista (presupuesto de obra "Proiect Libelula", RON 160.000 en total; presupuesto adoptado de €40.000 con imprevistos incluidos):
- reforma integral del baño de cada unidad, incluidas las instalaciones sanitarias
- nuevo suelo laminado y rodapiés
- reparación y preparación de paredes, pintura completa
- nuevo alicatado cerámico donde sea necesario
- revisión de la instalación eléctrica, con nuevos enchufes e interruptores
- materiales y mano de obra incluidos
Calendario:
- reforma: 3 meses desde la adquisición
- ventas: previstas dentro de los 6 meses siguientes a la adquisición
- plazo del préstamo: 12 meses, lo que deja un margen de 6 meses tras el periodo de ventas previsto
Licencias: las obras son de acabado interior y no requieren licencia de obra.
Clase energética: el edificio fue rehabilitado térmicamente en 2025. Los certificados de eficiencia energética de cada unidad se emitirán antes de la reventa.
5. Análisis de mercado
Los precios de oferta de apartamentos en Arad se sitúan de media en torno a €1.250-1.330/m² útil en 2026:
- hartapreturilor.ro: mediana de €1.251/m², con precios estables en el último mes
- vdi.ro, T3 2026: apartamento típico de 2 habitaciones en torno a €69.000, o unos €1.271/m², un 4,3% menos que el año anterior
- acasaarad.ro, semana 31 de 2026: media ponderada de €1.329/m² en los nuevos anuncios
Las medias de la ciudad varían notablemente según la zona. El mismo informe semanal de acasaarad.ro indica una media de €1.685/m² para la zona Ultracentral, frente a €1.318/m² en Central y €1.243/m² en Vlaicu.
El informe de tasación describe el mercado local en relativo equilibrio, con demanda estancada, precios estables o al alza y costes de construcción crecientes. También señala que la mayoría de los anuncios de la zona corresponden a unidades antiguas sin reformar. Sus comparables para las unidades objeto son apartamentos ultracéntricos en bloques similares P+10 y P+4, con precios de oferta de €69.900 a €95.000 (€1.371 a €1.662/m²).
El alquiler mensual de un apartamento de 2 habitaciones en Arad es de unos €350 (vdi.ro, T3 2026). Esto ofrece un uso alternativo para cualquier unidad que no se venda dentro del periodo previsto.
Justificación del precio. El precio de venta agregado previsto de €370.000 sobre 219,41 m² útiles implica una media de €1.686/m². Es superior a la media de la ciudad, pero está en línea con la media de la zona ultracéntrica de €1.685/m²:
- Zona: el inmueble se encuentra en el bulevar principal de la ciudad, en la zona de precios más altos de Arad, donde la referencia pertinente es la media ultracéntrica y no la municipal.
- Oferta reformada frente a no reformada: las medias citadas se basan casi en su totalidad en apartamentos antiguos con acabados originales o desgastados. El informe de tasación señala que los anuncios disponibles en la zona son principalmente unidades antiguas, y califica los acabados actuales de las unidades objeto como de calidad baja a media, con necesidad de reforma. Tras las obras, cada unidad se venderá totalmente reformada, con baño nuevo, suelos nuevos, acabados nuevos e instalaciones revisadas. El propio bloque fue rehabilitado térmicamente en 2025. Por tanto, las unidades reformadas de este edificio compiten con una oferta reducida de viviendas listas para entrar a vivir, no con la oferta sin reformar que determina las medias. La diferencia de valor se aprecia en la propia tasación: los valores en el estado actual de €58.000 a €79.000 incorporan la deducción del tasador por el coste y el tiempo de la reforma, que las obras previstas eliminan.
- Combinación de producto: las unidades de 3 habitaciones tienen un precio de €1.517/m² (Ap. 1) y €1.609/m² (Ap. 16), por debajo de la media ultracéntrica. Las unidades de 2 habitaciones tienen un precio de €1.861/m², reflejo del mayor precio por m² que suelen alcanzar las unidades más pequeñas y líquidas.
- Precios de oferta frente a precios de transacción: los datos de mercado anteriores son precios de oferta, que el informe de acasaarad.ro estima entre un 5-12% por encima de los precios finales de transacción. Por ello, la sección 6 muestra también el resultado con un precio de venta un 10% inferior.
En conjunto, los precios residenciales de Arad siguen por debajo de los de Timișoara y Cluj-Napoca, los principales mercados regionales de referencia en el oeste y noroeste de Rumanía.
6. Análisis financiero
| Concepto | Importe (€) | €/m² útil |
|---|---|---|
| Precio de adquisición (4 unidades) | 235.000 | 1.071 |
| Comisión de intermediación pagadera en el cierre (4,5% del precio) | 10.575 | |
| Gastos de notaría y registro (estimación) | 3.500 | |
| Presupuesto de reforma (imprevistos incluidos) | 40.000 | 182 |
| Subtotal: coste directo del proyecto | 289.075 | 1.318 |
| Coste estimado de la financiación externa (intereses al 16,00% anual sobre €150.000 durante 12 meses y costes de financiación) | 30.000 | |
| Coste total del proyecto | 319.075 | 1.454 |
| Precio de venta agregado previsto | 370.000 | 1.686 |
| Beneficio bruto previsto (sin financiación) | 80.925 | 369 |
| Beneficio neto previsto (con financiación) | 50.925 | 232 |
| Margen | Bruto (sin financiación) | Neto (con financiación) |
|---|---|---|
| Sobre coste | 28,0% | 16,0% |
| Sobre ingresos | 21,9% | 13,8% |
| Por m² útil | €369/m² | €232/m² |
Notas y sensibilidad:
- El coste de financiación supone que el préstamo se mantiene durante los 12 meses completos. Si las unidades se venden en 6 meses, como está previsto, y el principal se devuelve a medida que se cierran las ventas, el coste de intereses es aproximadamente la mitad y el beneficio neto aumenta en consecuencia.
- No se incluyen, en su caso, los costes de intermediación de la reventa.
- Precio de venta un 10% inferior (€333.000): beneficio neto previsto de unos €13.925, y el préstamo se sigue devolviendo íntegramente.
- Punto de equilibrio: unas ventas al valor de mercado actual ANEVAR (€274.000) devuelven el préstamo (€150.000) con un excedente de €124.000, pero no permitirían recuperar íntegramente el capital aportado por el promotor.
Verificación del coste de reforma. El presupuesto del contratista asciende a RON 160.000, unos €30.500 al tipo de cambio del informe de tasación de RON 5,2460/€:
- unidades de 2 habitaciones: RON 35.000 cada una
- unidades de 3 habitaciones: RON 45.000 cada una
El presupuesto adoptado para este análisis, €40.000, incluye un margen para imprevistos de aproximadamente el 31%.
Fuente de reembolso: ingresos por la venta de las cuatro unidades reformadas. Véase la sección 7.
7. Financiación y oportunidad de inversión
| Parámetro | Valor |
|---|---|
| Importe del préstamo (esta campaña) | €150.000 (mínimo = objetivo = máximo) |
| Importe precomprometido | ninguno |
| Periodo de la campaña | Del 25 de septiembre de 2026 al 15 de octubre de 2026 |
| Aportación del promotor | €85.000 del precio de compra (de los cuales €20.000 ya abonados como señal), más el presupuesto de reforma de €40.000, la comisión de intermediación de €10.575 y los gastos de notaría y registro, con fondos propios: unos €139.000, más todos los intereses y costes de financiación |
| Plazo del préstamo | 12 meses desde el cierre de la campaña el 15 de octubre de 2026, vencimiento el 15 de octubre de 2027 |
| Tipo de interés remuneratorio para los inversores | Progresivo, del 10,00% al 16,00% anual, fijado en la firma según el importe invertido |
| Tipo mínimo y bolsa de intereses | Tipo mínimo del 10,00% más una bolsa de intereses de 6,00 puntos porcentuales |
| Tipo de interés pagado por el prestatario | 16,00% anual |
| Tipo de interés tras la prórroga del préstamo | 18,00% anual, fijo |
| Tipo de interés de demora | 20,00% anual, fijo |
| Cashback | Ninguno |
| Comisiones para el inversor | Ninguna |
| Frecuencia de pago de intereses | Mensual, al final de cada mes natural |
| Devolución del principal | Al vencimiento. Amortizaciones anticipadas parciales a medida que se vende cada unidad, con liberación parcial de la hipoteca sobre la unidad vendida |
| Convención de cómputo de días | 30/360 |
| Inversión mínima | €100 |
| Garantía | hipoteca de primer rango sobre los cuatro apartamentos (CF 301118-C1-U96, U99, U101, U103, Arad), a favor de STOCKESTATE CROWDFUNDING S.R.L. como agente de garantías |
| Base de garantía | tasación independiente ANEVAR n.º 598/10.08.2026, valor de mercado actual antes de la reforma €274.000, más el presupuesto de reforma de €40.000 financiado por el promotor: €314.000 |
| Relación préstamo-valor (LTV) | 47,8% (€150.000 / €314.000) |
| Cobertura de garantía | 209%, frente a un mínimo de la plataforma del 150% |
| LTV solo sobre la tasación antes de la reforma | 54,7% (€150.000 / €274.000), cobertura del 182,7% |
| LTV sobre el valor de venta previsto | 40,5% (€150.000 / €370.000) |
| Momento de constitución de la hipoteca | inscrita simultáneamente con la escritura notarial de compraventa, en la misma sesión notarial en la que XEDORA S.R.L. adquiere las unidades |
| Mecanismo de desembolso | los fondos se abonan en el cierre notarial directamente en la cuenta bancaria del vendedor, como parte del precio de adquisición. Ningún fondo pasa por el prestatario antes de la firma de la hipoteca |
Cómo funciona el tipo progresivo
Cada inversión recibe su propio tipo contractual anual, fijado en el momento de su firma. El tipo parte del mínimo del 10,00% y aumenta dentro de la bolsa de intereses de 6,00 puntos porcentuales según el importe invertido, conforme a los tramos de tipos publicados en la página de esta campaña. El prestatario paga el 16,00% anual sobre la totalidad de la financiación; la parte de la bolsa no asignada a los inversores constituye la comisión de la plataforma. Una vez firmado, el tipo de una inversión no varía durante toda la vida del préstamo.
Estructura de capital y plan de financiación
La adquisición se financia con €150.000 de este préstamo y €85.000 del promotor. El promotor financia además la reforma, los costes de la operación y todos los costes de financiación, incluidos los intereses, con recursos propios. La promesa de compraventa fija el 16.10.2026 como fecha límite para la escritura notarial, por lo que la campaña cierra el 15.10.2026. El préstamo es la única financiación externa del proyecto. No está previsto ningún otro tramo en la plataforma. Vías de reembolso, por orden de preferencia:
- venta de las cuatro unidades reformadas, con devolución del principal a prorrata a medida que se cierra cada venta
- fondos propios del promotor y flujo de caja operativo, incluidas otras unidades residenciales en existencias de la sociedad
- alquiler de las unidades no vendidas o refinanciación bancaria del saldo pendiente
Plataforma
stock.estate es un proveedor europeo de servicios de financiación participativa autorizado por la Autoritatea de Supraveghere Financiara de Rumanía con la licencia PJR28FSFPR/400002, que opera conforme al Reglamento (UE) 2020/1503 (ECSPR).
8. Riesgos y medidas de mitigación
- Riesgo de mercado. Los precios o plazos de venta pueden diferir de las previsiones; el tasador describe el mercado local como un mercado de compradores con demanda estancada. Mitigación: el precio medio previsto coincide con la media de la zona ultracéntrica, y un precio de venta un 10% inferior sigue permitiendo devolver íntegramente el préstamo. El préstamo equivale al 47,8% de la base de garantía con la reforma incluida y al 54,7% del valor de tasación sin reformar.
- Riesgo de obra. Los costes o la duración de la reforma pueden superar lo presupuestado. Mitigación: el presupuesto adoptado (€40.000) supera en aproximadamente un 31% el presupuesto del contratista. Las obras son únicamente de acabado interior, el promotor realiza este tipo de trabajos como parte de su actividad principal y la reforma se financia con recursos propios del promotor.
- Riesgo de reembolso. Los retrasos en las ventas podrían aplazar el reembolso. Mitigación: el plan prevé las ventas en 6 meses frente a un plazo de 12 meses. El principal se devuelve unidad por unidad a medida que se cierran las ventas, y los intereses mensuales se pagan con fondos propios del promotor. Las unidades no vendidas pueden alquilarse o refinanciarse.
- Riesgo de no completar la financiación. La campaña debe cerrarse antes de la fecha límite del 16.10.2026 fijada en la promesa de compraventa. Mitigación: la campaña es de todo o nada por €150.000. Si no se alcanza el objetivo, se devuelven íntegramente todos los fondos de los inversores.
- Riesgo de garantía y desembolso. El capital de los inversores podría quedar expuesto si los fondos se liberaran antes de constituir la garantía. Mitigación: los fondos se abonan en el cierre notarial directamente al vendedor, y la hipoteca de primer rango se firma y se presenta a inscripción en la misma sesión. No existe ningún periodo en el que el capital quede sin garantía.
- Riesgo regulatorio y de licencias. Cambios en las autorizaciones necesarias para las obras. Mitigación: las obras son de acabado interior y no requieren licencia de obra, y las unidades son apartamentos residenciales existentes con titularidad clara.
- Riesgo de concentración. El prestatario es una sociedad pequeña con un único proyecto de este tamaño. Mitigación: la garantía se reparte entre cuatro unidades inscritas y vendibles por separado, cada una cubierta por su propia hipoteca de primer rango.
- Tipo variable en la firma. El tipo contractual de cada inversión depende del importe invertido y de las condiciones vigentes en la firma, por lo que dos inversores en la misma campaña pueden recibir tipos distintos. Mitigación: el tipo se muestra antes de la firma, queda fijo durante toda la vida del préstamo una vez firmado y nunca puede ser inferior al mínimo del 10,00%.
- Riesgo de divisa. El préstamo está denominado en euros, mientras que el prestatario opera en lei rumanos. Mitigación: los inmuebles residenciales en Arad, incluidos los precios de venta de este plan, se ofertan y se transmiten en euros.
- Iliquidez. Los préstamos concertados a través de la plataforma no se admiten a negociación en un mercado regulado y no se garantiza un mercado secundario. Los inversores deben estar preparados para mantener la inversión hasta el vencimiento.