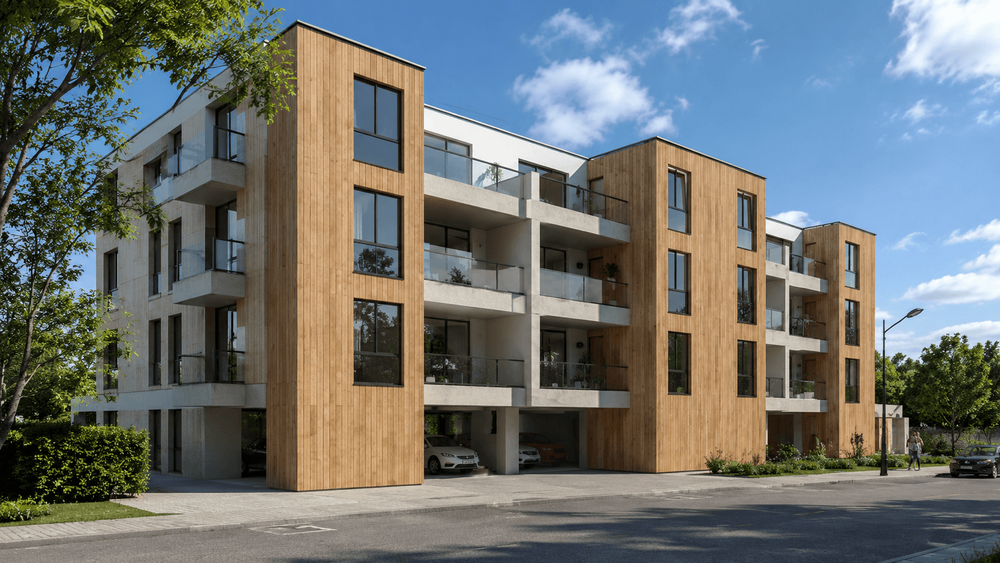
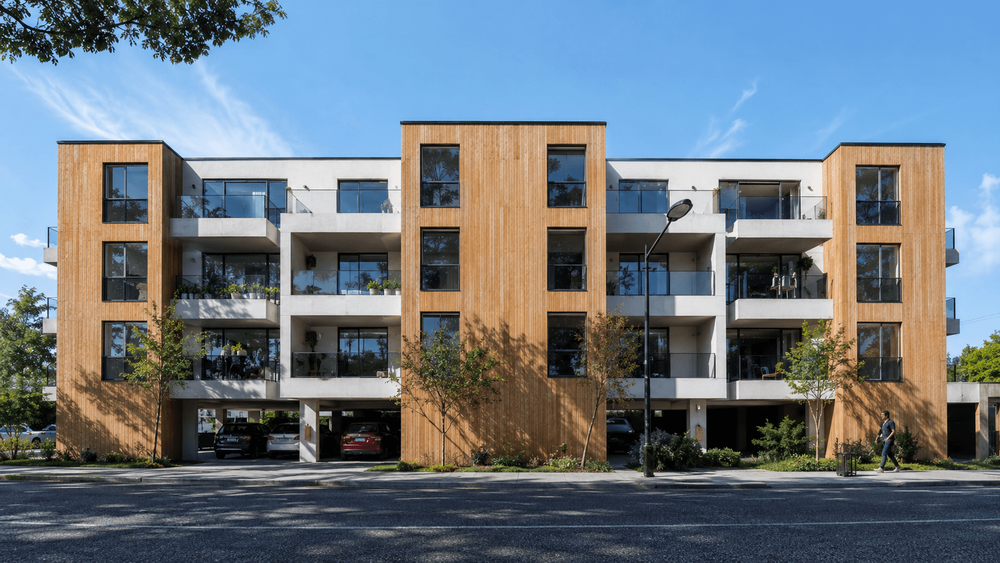
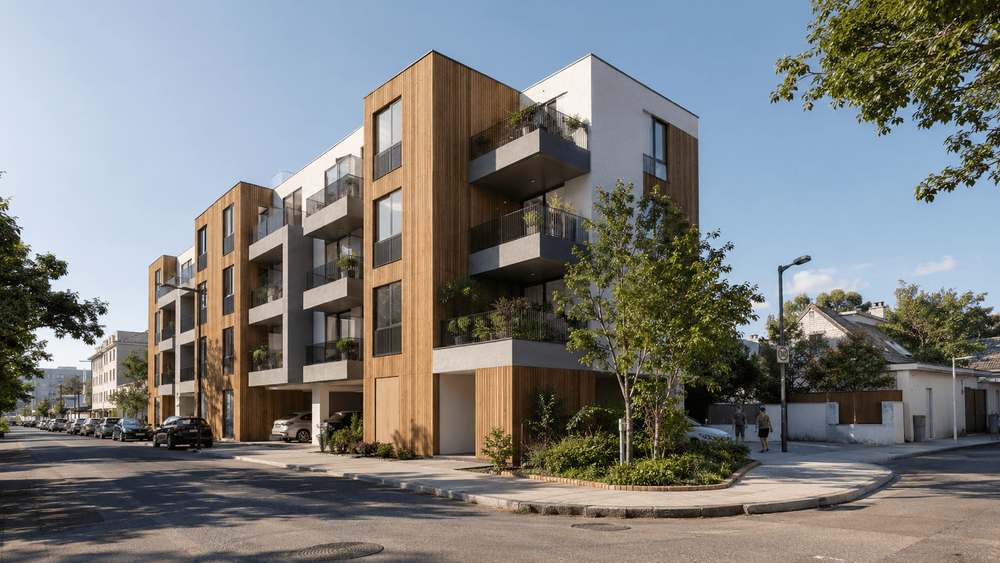
Recoltei Residence – Constanța
- Type de bien
- Résidentiel
- Localisation
- Constanța
- Durée du prêt
- 12 mois
- Taux d’intérêt
- 13.5% + jusqu’à 2% Cashback / an
- Paiement
- Mensuel
- Date de fin
- 07 août 2026
- Investi
- € 350 000
- Ratio prêt/valeur
- 47 %
- Sûreté
- Hypothèque immobilière
Progression du remboursement: 13%
1. Résumé
Cette campagne de financement participatif vise à lever jusqu’à EUR 350,000 pour financer REAL ESTATE CONCEPT S.R.L., un promoteur immobilier résidentiel basé à Constanța, en Roumanie. Les fonds permettent de refinancer un prêt existant garanti par la propriété en sûreté et de financer l’achèvement des travaux intérieurs d’un immeuble résidentiel P+3 situé rue Prelungirea Recoltei, comprenant une unité commerciale et 16 appartements (2 et 3 pièces), actuellement à environ 90% d’achèvement. Le promoteur a déjà investi environ EUR 990,000 dans le projet, cette campagne de EUR 350,000 représente donc la dernière tranche d’un financement total du projet d’environ EUR 1,340,000. Le prêt a une durée de 12 mois, verse un rendement fixe de 13.5% par an plus un cashback sur volume allant jusqu’à 2% par an (rendement effectif jusqu’à 15.5%), avec des intérêts payés mensuellement et le capital remboursé en une seule fois à l’échéance. Le prêt est garanti par une hypothèque de premier rang sur une propriété distincte évaluée indépendamment à EUR 751,000, équivalant à environ 214% de couverture du prêt et un ratio prêt-valeur d’environ 47%.
2. Analyse de l’emplacement
Le projet est situé à Constanța, la plus grande ville de la côte roumaine de la mer Noire et le principal port maritime du pays, situé à environ 225 km à l’est de Bucarest et directement relié à la capitale par l’autoroute A2. La ville combine une économie portuaire et logistique active toute l’année avec un fort tourisme saisonnier ancré par la station balnéaire adjacente de Mamaia, l’une des destinations côtières les plus connues de Roumanie. Constanța est également un centre administratif et universitaire régional, ce qui soutient la demande résidentielle de base parallèlement au segment des investisseurs saisonniers.
Le marché résidentiel de Constanța figure parmi les plus performants au niveau national. En mai 2026, le prix moyen demandé pour les appartements a atteint le seuil de 2,000 EUR par mètre carré utile, la première fois que le marché local franchissait ce niveau, représentant une augmentation annuelle de 8.4% par rapport à mai 2025 (Indice Imobiliare.ro). Une part importante de cette dynamique est portée par les investisseurs immobiliers : la proximité de la station de Mamaia et la demande de résidences secondaires et d’appartements en location de courte durée maintiennent une pression continue sur l’offre, tandis que les terrains disponibles dans les meilleurs quartiers de la ville deviennent de plus en plus rares.
3. Profil du promoteur
Entité juridique : REAL ESTATE CONCEPT S.R.L., une société à responsabilité limitée roumaine enregistrée à Constanța (Registre du commerce n° J13/317/2020, code fiscal unique 42209330, constituée le 04.02.2020). La société est détenue à parts égales par Samara Costin (50%) et Pescu Naciu (50%), tous deux agissant en tant qu’administrateurs.
La société est spécialisée dans le développement immobilier résidentiel selon un modèle de construction-vente : elle développe des immeubles d’appartements et vend les unités individuelles aux acheteurs finaux. Son historique comprend un immeuble résidentiel de 9 appartements rue Corneliu Baba à Constanța, réceptionné en 2024. Le développement actuel est l’immeuble P+3 situé rue Prelungirea Recoltei n° 2, comprenant une unité commerciale et 16 appartements de deux et trois pièces, actuellement dans sa phase finale à environ 90% d’achèvement, la construction ayant débuté en novembre 2024.
4. Aperçu du projet
- Type de propriété : nouvel immeuble résidentiel, structure P+3 (rez-de-chaussée plus trois étages supérieurs)
- Adresse : Str. Prelungirea Recoltei n° 2, Constanța, comté de Constanța, Roumanie
- Configuration : 1 unité commerciale + 16 appartements (mélange d’unités de 2 et 3 pièces)
- État de la construction : environ 90% achevé ; seuls les travaux de finition intérieure restent à réaliser
- Début de la construction : novembre 2024
- Achèvement prévu : à la fin des travaux intérieurs restants
- État de la commercialisation : plusieurs appartements déjà sous contrat ; l’unité commerciale et un certain nombre d’appartements restent disponibles à la vente
5. Analyse du marché
Constanța est l’une des rares villes roumaines où les prix moyens demandés pour les logements ont atteint ou dépassé le niveau de 2,000 EUR par mètre carré utile. Selon l’indice Imobiliare.ro, le prix moyen demandé à Constanța a atteint 2,000 EUR par mètre carré utile pour la première fois en mai 2026. Un ensemble de données parallèle du portail Storia a placé la moyenne de la ville légèrement en dessous de ce seuil, à environ 1,975 EUR par mètre carré utile. Le segment du neuf en particulier s’apprécie rapidement : parmi les villes roumaines, Constanța, Timișoara et Craiova ont enregistré les plus fortes augmentations de prix sur un an pour les appartements neufs, à 12%.
Aux niveaux actuels, le mix de produits du projet se situe exactement dans la partie la plus liquide du marché local. À une moyenne de 2,000 EUR par mètre carré utile, un appartement de deux pièces d’environ 50 mètres carrés utiles atteint un prix moyen d’environ 100,000 EUR, tandis qu’un appartement de trois pièces d’environ 70 mètres carrés utiles atteint environ 140,000 EUR. Le projet se compose exclusivement d’appartements de 2 et 3 pièces, qui sont les formats les plus facilement absorbés tant par les propriétaires occupants que par le segment des investisseurs et de la location de courte durée qui caractérise Constanța.
Les investisseurs doivent mettre en balance ces dynamiques avec le contexte national plus large. Les volumes de transactions sont en baisse et les acheteurs sont devenus plus prudents et sensibles aux prix, dans un contexte de forte inflation, de hausse des taux hypothécaires et d'augmentation de la TVA de 19% à 21%, les analystes notant le risque d'une correction du marché si les prix continuent de progresser plus rapidement que les revenus. La dépendance du projet à une hypothèque de premier rang avec une sur-garantie substantielle (Section 7) constitue le principal mécanisme structurel d'atténuation de ce risque de marché.
6. Analyse financière
Cette opération est une transaction d'acquisition/refinancement et achèvement plutôt qu'une opération d'achat-revente, elle est donc évaluée sur la base de l'économie du projet, de l'utilisation des fonds, de la couverture des sûretés, de la trajectoire financière de l'entreprise et de la source de remboursement.
Économie du projet (rentabilité de la transaction). Le terrain a été acquis par un échange en nature de 4 des appartements de l'immeuble, il ne comporte donc aucun coût d'acquisition en numéraire, et ces 4 unités sont exclues de l'inventaire commercialisable. Le promoteur conserve donc 13 des 17 unités destinées à la vente.
| Élément | Montant (EUR) |
|---|---|
| Coûts d'acquisition (terrain acquis via échange en nature de 4 appartements) | 0 |
| Coûts de construction | −1,100,000 |
| Coûts de financement (facilité stock.estate, 12 mois) | −76,650 |
| Revenus estimés (vente des 13 unités conservées) | +1,575,000 |
| Bénéfice brut | ≈ +398,350 |
Les revenus estimés sont basés sur la fourchette du promoteur de 1,550,000 à 1,600,000 EUR (point médian utilisé). Les coûts de financement couvrent les intérêts, les frais d'origination et d'administration ainsi que le cashback sur volume de la facilité stock.estate.
Apport du promoteur. Le promoteur a déjà investi environ 990,000 EUR dans les travaux de construction, soit environ 90% du budget total de construction de 1.1 millions d'EUR, en plus du terrain apporté en nature. Ces capitaux propres déjà engagés représentent une implication significative et signifient que la campagne ne finance que la phase finale d'un projet avancé et rentable.
Utilisation des fonds (cette campagne, 350,000 EUR, à titre indicatif).
| Élément | Montant (EUR) |
|---|---|
| Remboursement du prêt existant Easy Credit IFN S.A. (600,000 RON, à 1 EUR = 5.2353 RON) | ~114,600 |
| Achèvement des travaux intérieurs restants et fonds de roulement | ~235,400 |
| Prêt total | 350,000 |
Couverture des sûretés.
| Indicateur | Valeur |
|---|---|
| Évaluation indépendante (ANEVAR, 15.06.2026) | EUR 751,000 |
| Montant du prêt | EUR 350,000 |
| Ratio prêt/valeur (LTV) | ~47% |
| Ratio de couverture | ~214% |
Données financières et trajectoire de l'entreprise (selon les états annuels déposés, en EUR) :
| Année | Chiffre d'affaires net | Résultat net |
|---|---|---|
| 2023 | 461,515 | +437,826 (bénéfice) |
| 2024 | 339,633 | −592,510 (perte) |
| 2025 | 101,817 | −33,975 (perte) |
Converti à 1 EUR = 5.2353 RON.
L'entreprise a enregistré un solide 2023, suivi d'une perte significative en 2024 qui a rendu les capitaux propres négatifs, et une perte beaucoup plus faible en 2025. Au 31.12.2025, l'entreprise a déclaré des capitaux propres totaux négatifs de −152,699 EUR. Cette faiblesse du bilan est la principale considération de crédit de la transaction et c'est la raison pour laquelle le financement est structuré sous forme de prêt garanti par des sûretés : le remboursement repose sur le projet sous-jacent rentable, les ventes d'actifs et l'hypothèque de premier rang plutôt que sur les capitaux propres actuels de l'entreprise.
Source de remboursement : le remboursement provient de la vente des unités conservées et de l'encaissement des montants dus sur les appartements déjà sous contrat, avec un refinancement bancaire, des capitaux propres supplémentaires du promoteur et une éventuelle facilité stock.estate complémentaire disponibles comme voies secondaires (voir Section 7).
7. Opportunité de financement et d'investissement
Paramètres du prêt :
| Paramètre | Valeur |
|---|---|
| Montant du prêt (cette campagne) | EUR 350,000 (objectif minimum 120,000 EUR) |
| Valeur maximale de l'offre | EUR 350,000 |
| Apport du promoteur | ~990,000 EUR déjà investis dans la construction (≈90% du budget de 1.1M EUR), plus terrain apporté en nature |
| Financement total du projet | ~EUR 1,340,000 (promoteur 990,000 EUR + investisseurs 350,000 EUR) |
| Durée du prêt | 12 mois |
| Taux d'intérêt pour les investisseurs | 13.5% par an fixe, plus un cashback sur volume allant jusqu'à 2% par an (rendement effectif jusqu'à 15.5%) |
| Fréquence de paiement des intérêts | Mensuelle |
| Remboursement du capital | Remboursement unique in fine à l'échéance |
| Instrument de sûreté | Hypothèque de premier rang |
| Couverture des sûretés | Minimum 150% requis ; calculé sur une évaluation commerciale indépendante ANEVAR de 751,000 EUR, donnant une couverture effective de ~214% |
| Calendrier de l'hypothèque | Enregistrée dans le cadre de l'acte notarié ; premier rang obtenu après le remboursement de l'hypothèque Easy Credit existante |
| Mécanisme de décaissement | Fonds libérés uniquement lors de la signature notariée, éliminant toute période de capital non garanti |
Structure du capital et plan de financement. Le financement total du projet d'environ 1,340,000 EUR est constitué de l'apport propre du promoteur d'environ 990,000 EUR déjà investi dans la construction, plus le terrain apporté en nature, et de la tranche de cette campagne de 350,000 EUR provenant des investisseurs. Les canaux de remboursement, par ordre de préférence, sont : (1) ventes progressives des unités conservées, (2) encaissement des créances contractées sur les unités déjà vendues, (3) refinancement bancaire, et (4) capitaux propres supplémentaires du promoteur ou une facilité stock.estate complémentaire si nécessaire.
Plateforme. L'offre est intermédiée par stock.estate, un prestataire de services de financement participatif agréé ECSPR par l'Autorité roumaine de surveillance financière (ASF), sous la licence PJR28FSFPR/400002, conformément au règlement (UE) 2020/1503.
8. Risques et mesures d'atténuation
- Risque de marché. Un ralentissement ou une correction des prix sur le marché résidentiel de Constanța pourrait réduire les valeurs de vente ou ralentir l'absorption des unités conservées. Atténuation : le prêt est garanti par une hypothèque de premier rang avec une couverture d'environ 214% sur la base d'une évaluation indépendante, de sorte que la valeur de la sûreté peut absorber une baisse substantielle des prix avant que le capital de l'investisseur ne soit exposé.
- Risque de construction/achèvement. Les travaux intérieurs restants pourraient être retardés ou dépasser le budget. Atténuation : le bâtiment est déjà achevé à environ 90% avec environ EUR 990,000 déjà investis, ce qui limite matériellement l'exposition résiduelle à la construction, et une partie des fonds est affectée à l'achèvement.
- Risque de remboursement. Le remboursement dépend de la vente des unités conservées et de l'encaissement des créances contractées ; l'entreprise elle-même présente des capitaux propres négatifs et des pertes récentes. Atténuation : le projet sous-jacent est rentable avec un bénéfice brut projeté d'environ EUR 398,000, le remboursement ne repose pas sur le bilan de l'entreprise mais sur les ventes d'actifs garanties par l'hypothèque, et un refinancement bancaire ainsi qu'une facilité de suivi sont disponibles en tant que filets de sécurité (Section 7).
- Risque lié aux sûretés et au décaissement. La sûreté est détenue par des garants tiers et fait actuellement l'objet d'une hypothèque préalable Easy Credit. Atténuation : les fonds ne sont débloqués qu'à la clôture notariale, et l'hypothèque existante est levée avant ou en même temps que l'inscription de l'hypothèque de premier rang en faveur des investisseurs, ce qui constitue une condition au décaissement.
- Risque réglementaire/d'autorisation. L'achèvement final et la vente dépendent de la conformité des autorisations de construire et d'occupation pertinentes. Atténuation : le bâtiment est un projet autorisé avancé, proche de l'achèvement.
Le porteur de projet déclare qu'à sa connaissance, aucune information n'a été omise ou n'est matériellement trompeuse ou inexacte. Le porteur de projet est responsable de l'élaboration de la fiche d'informations clés sur l'investissement (voir Documents).












Investir
Opportunités activesToutes les opportunitésMarché secondaireComment ça marcheFAQStatistiquesStatut des prêtsRessources pour les investisseurs
Garanties et sécuritéModèle de prêt participatifComparaison avec les dépôtsComparaison avec les REITsComparaison des plateformesTout investissement comporte des risques, notamment la perte du capital investi, un manque de liquidité et le non-remboursement des prêts, partiellement ou intégralement. Il s'agit d'un investissement approprié uniquement pour les investisseurs capables d'évaluer et de supporter les risques présentés ci-dessus. Avant d'investir, veuillez lire l'avertissement sur les risques liés aux investissements, ainsi que toutes les clauses du contrat de prêt, qui vous seront fournies pour la campagne en question. La plateforme Stock.estate n'est pas responsable des informations fournies par les promoteurs de projets, même si elles sont transmises par ou via Stock.estate. Stock.estate ne vous fournit aucun autre service de conseil. La décision d'investir vous appartient entièrement. Nous vous recommandons de consulter des conseillers spécialisés si vous avez besoin d'aide pour évaluer votre décision d'investissement. Les messages et la documentation que vous recevez de la part de Stock.estate ou des promoteurs de projets n'ont pas été vérifiés ou approuvés par les autorités roumaines ou européennes.