NBI for Yacht-Kid
- Taux d’intérêt
- 9% + jusqu’à 6% / an
- Paiement
- Mensuel
- Date de fin
- 03 mai 2026
- Investi
- € 49 428.23
- Ratio prêt/valeur
- 60 %
- Sûreté
- Hypothèque immobilière
Progression du remboursement: 89%
1. Résumé exécutif
Cette campagne vise à lever €500,000 sur la plateforme stock.estate :
- €200,000 pré-engagés par le groupe bénéficiaire (NBI)
- €300,000 offerts à la communauté des investisseurs
Les fonds financeront la tranche finale d'acquisition d'un portefeuille d'appartements dans YACHT KID, un complexe résidentiel de luxe au bord du lac Tei, dans le corridor nord de Bucarest, livré par le groupe d'entreprises KID via son entité promotrice KID PROJECT DESIGN SRL. Le bénéficiaire, VZ Ideal Home Solutions SRL, opère au sein du groupe North Bucharest Investments (NBI) et déploie une stratégie d'achat-revente, visant une sortie complète une fois que les prix de revente atteignent le seuil de profit cible prédéfini.
Aperçu des conditions pour l'investisseur :
- Taux d'intérêt fixe : 9.0% par an
- Cashback lié à la performance : jusqu'à 6.0% par an
- Rendement effectif maximum : jusqu'à 15.0% par an
- Durée du prêt : 6 mois
- Sûreté : hypothèque de premier rang sur des appartements résidentiels détenus par NBI, avec une couverture de 150% et un ratio prêt-valeur de 60%
- Intérêts payés mensuellement ; capital remboursé intégralement à l'échéance
2. Analyse de l'emplacement
YACHT KID est situé Str. Anton Holban, Secteur 2, Bucarest, sur les rives du lac Tei, dans le quartier Fabrica de Glucoză. Ce segment du nord de Bucarest s'est transformé au cours de la dernière décennie, passant de terrains vagues à l'un des pôles résidentiels haut de gamme les plus actifs de la capitale. Le site se trouve directement au bord du lac, avec un accès à un parc public de 10,000 m² et une intégration dans un plan directeur plus large conçu pour accueillir environ 20,000 résidents à terme.
Connectivité et commodités dans la zone de chalandise immédiate :
- Quartiers d'affaires (Floreasca, Aurel Vlaicu, Pipera) : 10 à 15 minutes en voiture via les boulevards Barbu Văcărescu et Pipera
- Aéroport international Henri Coandă : environ 20 minutes
- Shopping et style de vie : Promenada Mall, Băneasa Shopping City
- Écoles internationales : American International School of Bucharest, British School of Bucharest, Cambridge School
- Bassin d'emploi : concentration de la main-d'œuvre de Bucarest dans les secteurs de l'informatique, de la banque et des services professionnels
Positionnement sur le marché. Le nord de Bucarest a constamment surperformé la capitale dans son ensemble, tant en termes de prix que de demande. Les données d'Imobiliare.ro montrent que le prix moyen affiché des appartements à Bucarest a atteint €2,204 par m² fin 2025, en hausse de 16.6% sur un an, avec des stocks de constructions neuves haut de gamme dans le nord se négociant régulièrement au-dessus de €2,500 par m² et des unités de luxe entre €3,000 et €4,000 par m².
3. Profil du promoteur
Le complexe YACHT KID a été développé par le groupe d'entreprises KID, avec KID PROJECT DESIGN SRL agissant en tant qu'entité de développement principale.
Identifiants légaux :
- CUI : 38632756
- Registre du commerce : J2017020922403
- Constitution : 22 décembre 2017
- Siège social : Intrarea Chefalului 12H, étage 7, app. 4, secteur 2, Bucarest
- Activité principale : CAEN 4110 (promotion immobilière)
- Actionnaires : Bogdan Daniel Ghiță (50%) et Răzvan-Valentin Ghiță (50%)
- Administrateur : Bogdan Daniel Ghiță
Profil de risque (Termene.ro, avril 2026) :
- Risque commercial : Faible (8/10)
- Note d'insolvabilité : Classe B (probabilité modélisée 0.08%)
- Risque juridique : Faible
- Statut fiscal : Actif, assujetti à la TVA, aucune arriéré ANAF
Aucune procédure judiciaire importante contre l'entreprise. Un seul dossier civil 2022 apparaît au registre dans lequel KID PROJECT DESIGN a été cité en tant que tiers, et non en tant que défendeur.
Trajectoire financière (EUR, comptes statutaires déposés) :
| Indicateur | 2022 | 2023 | 2024 |
|---|---|---|---|
| Chiffre d'affaires net | 0 | 8,419,893 | 22,254,633 |
| Bénéfice net | 970 | 2,830,283 | 8,811,421 |
| Capitaux propres totaux | (35,489) | 2,740,066 | 11,435,975 |
| Dette totale | 24,335,969 | 24,962,797 | 2,991,478 |
| Marge nette | n/a | 33.6% | 39.6% |
La trajectoire reflète un cycle de développement typique d'une plateforme résidentielle à projet unique : passifs maximaux pendant la phase de construction de 2021 à 2023, suivis d'un désendettement rapide et d'une comptabilisation des revenus à mesure que les unités sont livrées. L'investissement total dans le projet YACHT KID était d'environ €35 millions. La construction a débuté en 2021 et a été achevée en 2023 ; début 2025, 80% des unités avaient été remises aux acheteurs finaux.
4. Profil du bénéficiaire de la campagne
L'emprunteur dans le cadre de cette campagne est VZ Ideal Home Solutions SRL.
Identifiants légaux :
- CUI : 38432308
- Registre du commerce : J40/18415/2017
- Identifiant d'entité juridique (LEI) : 9845000CB54Y7CC0AF84
- Constitution : 1 novembre 2017
- Siège social : Calea Floreasca 133-135-137 et Str. Cornescu 50-52, étage 1, secteur 1, Bucarest
- Activité principale : CAEN 6810 (achat et vente de biens immobiliers propres)
- Capital social : EUR 40.59
- Administrateur : Pavel Musteață (depuis 10 octobre 2018)
- Bénéficiaire effectif final : Pavel Musteață (100%, via NORTH GROUP INVESTMENTS S.R.L.)
Structure du groupe. VZ Ideal Home Solutions SRL est détenue à cent pour cent par NORTH GROUP INVESTMENTS S.R.L., qui est à son tour détenue et administrée par Pavel Musteață à hauteur de 100%. L'entreprise fait partie du groupe North Bucharest Investments (NBI), un regroupement d'entités affiliées basé à Bucarest, actif dans l'acquisition résidentielle, la revente rapide, le marketing, la conception et la gestion d'installations.
Le groupe exerce ses activités depuis un siège social partagé situé Calea Floreasca, secteur 1.
Profil de risque (Termene.ro, avril 2026) :
- Risque commercial : Faible (8.5/10)
- Note d'insolvabilité : Classe D (probabilité modélisée 0.56%)
- Score Altman Z : Moyen
- Risque juridique : Faible
- Statut fiscal : Actif, assujetti à la TVA depuis le 1 septembre 2018, aucune arriéré auprès de l'ANAF
Le registre ne fait état d'aucune procédure judiciaire significative à l'encontre de la société et d'aucune inscription au Bulletin des procédures d'insolvabilité (BPI).
Historique de crédit bancaire. VZ Ideal Home Solutions entretient une relation d'emprunt établie avec LIBRA INTERNET BANK. Depuis le 2021, la société a contracté et intégralement remboursé plusieurs facilités de fonds de roulement garanties par hypothèque auprès de Libra, dont la plus récente est un ensemble de facilités ouvertes en avril 2024 et soldées au cours de la même année. Il n'existe aucune inscription hypothécaire active au AEGRM / RNPM à la date du présent rapport.
Trajectoire financière (EUR, comptes statutaires déposés) :
| Indicateur | 2022 | 2023 | 2024 |
|---|---|---|---|
| Chiffre d'affaires net | 1,110,285 | 885,467 | 2,628,870 |
| Résultat net | 272,891 | 509,230 | 304,038 |
| Marge nette | 24.6% | 57.5% | 11.6% |
| Capitaux propres totaux | 272,940 | 741,479 | 728,632 |
| Dette totale | 2,212,984 | 1,978,426 | 3,777,611 |
| Stock immobilier | 1,922,290 | 2,559,128 | 3,539,367 |
| Effectif moyen | 3 | 4 | 4 |
Historique opérationnel. VZ Ideal Home Solutions a été rentable chaque année depuis 2018, avec un résultat net cumulé d'environ 1.32 millions d'euros sur sept exercices rentables consécutifs (2018 à 2024). Le chiffre d'affaires a progressé de 197% en glissement annuel en 2024, la société ayant intensifié son pipeline d'acquisitions, avec un stock immobilier destiné à la revente passant de 2.56 millions d'euros fin 2023 à 3.54 millions d'euros fin 2024.
Historique du groupe. Au niveau du groupe, NBI a levé et déployé de manière cumulative plus de 2 millions d'euros via des campagnes de financement participatif précédentes sur stock.estate, exécutées selon une stratégie de « flipping » résidentiel comparable, avec une période de détention moyenne d'environ 12 mois par cycle.
5. Présentation du projet
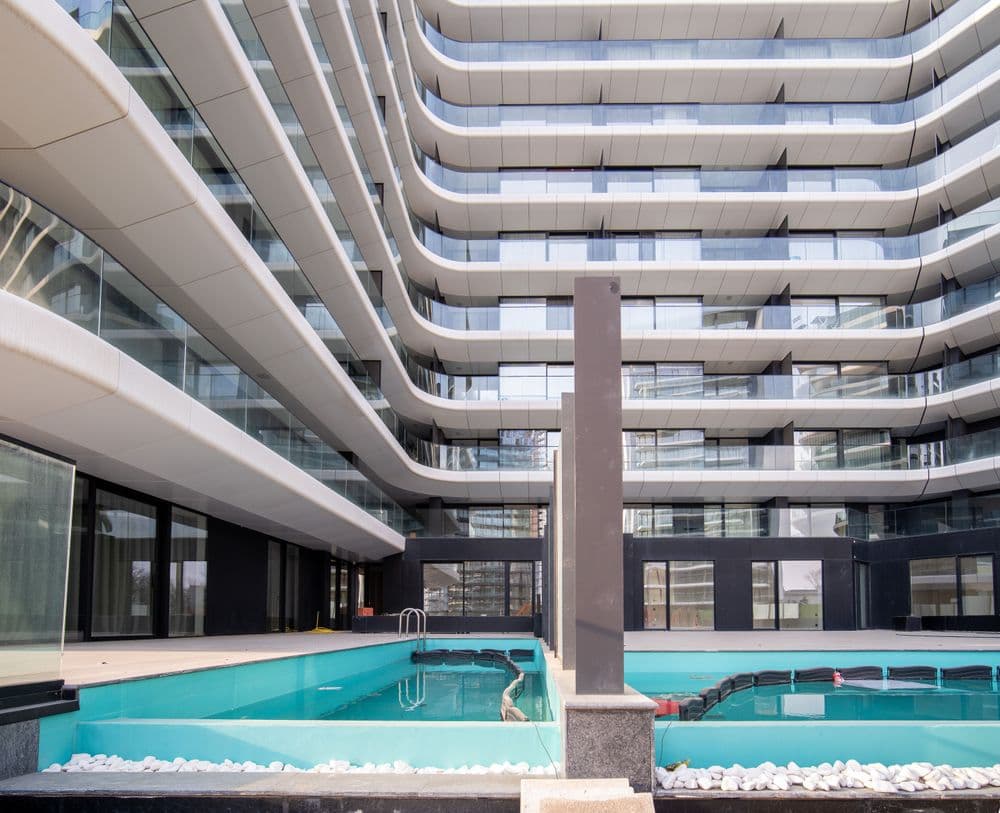
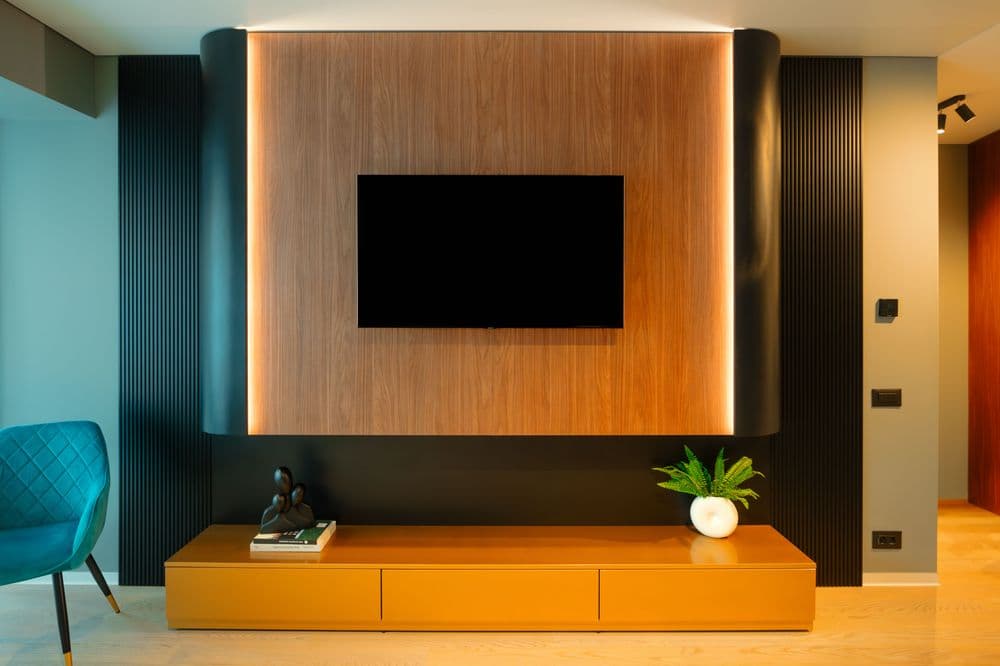
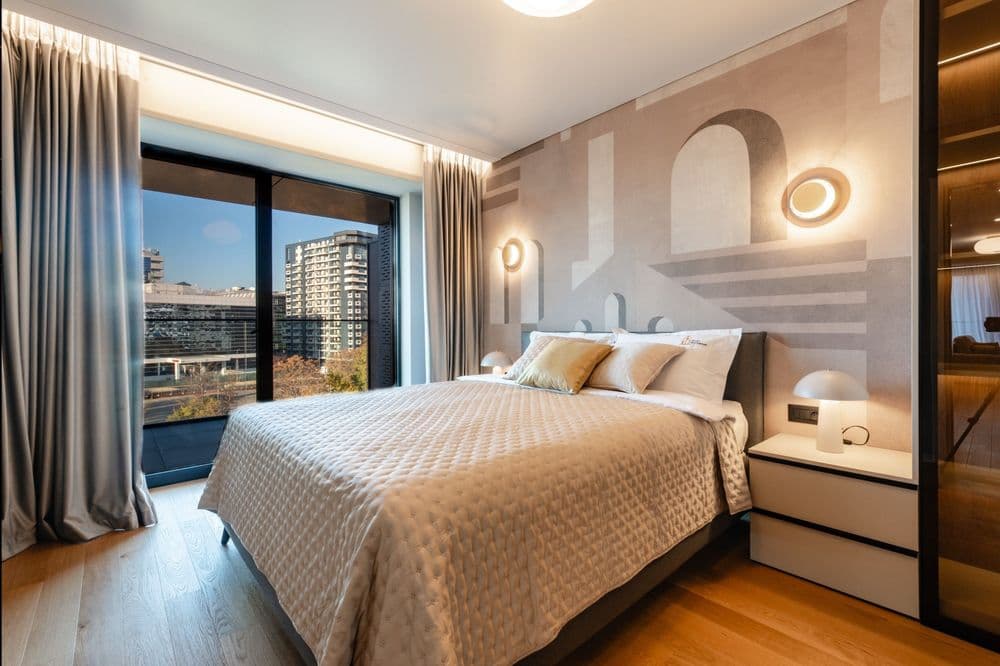
YACHT KID est un complexe résidentiel au bord du lac, livré et opérationnel, conçu par X Architecture & Engineering Consult, avec une architecture et des spécifications de matériaux inspirées par l'industrie du yachting.
Spécifications de la propriété :
- Type : complexe résidentiel premium
- Emplacement : Str. Anton Holban, secteur 2, Bucarest, sur les rives du lac Tei
- Envergure : plus de 200 appartements répartis dans plusieurs bâtiments, avec un rez-de-chaussée commercial et un parking souterrain
- Typologie des unités : appartements de 2, 3 et 4 pièces, ainsi que des duplex ; certaines unités disposent de piscines privées
- Classe énergétique : classe d'efficacité énergétique supérieure
Spécifications techniques :
- Système de murs extérieurs préfabriqués avec technologie de façade brevetée
- Éléments décoratifs en composite de type yacht
- Isolation acoustique et thermique de premier ordre
- Protection contre le feu et la condensation
- Sécurité sur site 24/7 avec couverture complète par vidéosurveillance
Offre commerciale sur site (pleinement opérationnelle) :
- Café avec livraison en appartement
- Supérette
- Salon MOB | Ministry of Beauty
- Clinique dentaire AMCOR
- Boutique de luxe TC Joyeria
- Studio de hot pilates
- Ghost Agency (médias et BTL)
Contexte urbain. YACHT KID fait partie d'un plan directeur de développement urbain à long terme ciblant environ 20,000 résidents une fois le projet achevé.
État de livraison. La construction a débuté en 2021 et a été achevée en 2023. Début 2025, environ 80% des unités avaient été remises aux acquéreurs finaux.
Reconnaissance internationale. Le projet a reçu cinq distinctions architecturales internationales :
- ICONIC AWARDS 2025 : Lauréat, Architecture / Résidentiel
- German Design Awards 2025 : « Excellente architecture »
- Architecture Masterprize 2024 : Mention honorable, Architecture résidentielle (multi-unités)
- Built Design Awards 2024 : Mention honorable, Design architectural / Résidentiel
- SHARE Architecture Award 2024
6. Analyse du marché
Le corridor nord de Bucarest, englobant Floreasca, Fabrica de Glucoză, Pipera, Băneasa et Herăstrău, constitue le sous-marché résidentiel premium de référence de la capitale.
Indicateurs publiés (fin 2025) :
- Prix moyen affiché à Bucarest : 2,204 euros par m², en hausse de 16.6% en glissement annuel (Imobiliare.ro, Global Property Guide, décembre 2025)
- Nouveaux projets premium au nord : généralement 2,500 à 4,000 euros par m²
- Segment ultra-luxe : 4,000 à 7,000+ euros par m²
- Croissance des prix 2024 : 15% à 22% à l'échelle de la ville (Imobiliare.ro, Investropa)
- Prévisions 2026 : nouvelle croissance des prix de 3% à 6% dans le corridor nord et nord-est, concentrée sur les actifs certifiés écologiques et premium
- Rendements locatifs : 6% à 9% dans les quartiers premium du nord (Investropa, 2025)
Dynamique de l'offre. Les achèvements résidentiels nationaux ont diminué de 4.7% en glissement annuel au cours des trois premiers trimestres de 2025, et les livraisons à Bucarest-Ilfov restent 24% en dessous du pic de 2022. Cette contrainte structurelle de l'offre soutient les prix des actifs premium.
Liquidité. Bucarest-Ilfov a représenté environ 35% de toutes les transactions résidentielles roumaines en 2025, ce qui en fait le sous-marché le plus profond et le plus liquide du pays.
Comparaison internationale. Sur une base de prix au mètre carré, Bucarest reste nettement en dessous de la moyenne des capitales comparables d’Europe centrale et orientale, ce qui favorise une convergence continue des prix et un intérêt soutenu des acheteurs étrangers pour les stocks haut de gamme du type YACHT KID.
7. Analyse financière
La stratégie est une opération d’achat-revente pure, sans travaux de rénovation ou d’aménagement prévus.
Utilisation des fonds. NBI s’est engagé dans l’acquisition d’un portefeuille d’appartements au sein de YACHT KID. Les €500,000 levés via cette campagne sont destinés à la tranche de paiement finale de cette acquisition.
Mécanisme de sortie. Revente directe du portefeuille acquis à des acheteurs finaux. La sortie est déclenchée une fois que les prix du marché pour les unités ciblées atteignent le seuil de profit cible prédéfini. Le remboursement du capital du prêt, ainsi que tous les intérêts courus et les obligations de cashback, proviennent du produit de cette revente.
Ancre de tarification. L’ancre de tarification de référence est fournie dans la section Analyse du marché : €2,500 à €4,000 par mètre carré dans le segment des nouvelles constructions haut de gamme du nord de Bucarest.
8. Financement et opportunité d’investissement
| Paramètre | Valeur |
|---|---|
| Objectif de financement maximal | €500,000 |
| Pré-engagé (NBI) | €200,000 |
| Offert aux investisseurs | €300,000 |
| Durée du prêt | 6 mois |
| Taux d’intérêt fixe | 9.0% par an |
| Cashback de performance, offre de lancement | +1% par an pour les engagements placés dans les 7 premiers jours |
| Cashback de performance, paliers de volume | +1% pour les investissements de €3,000 et plus ; +2% pour €10,000 et plus ; +3% pour €30,000 et plus ; +4% pour €75,000 et plus ; +5% pour €100,000 et plus |
| Rendement effectif maximal | jusqu’à 15.0% par an |
| Paiement des intérêts | Mensuel |
| Remboursement du capital | In fine, à l’échéance |
| Sûreté | Hypothèque de premier rang sur les appartements résidentiels détenus par NBI |
| Couverture hypothécaire | 150% du montant levé |
| Ratio prêt/valeur (LTV) | 60% |
| Licence de la plateforme | ASF PJR28FSFPR/400002 (ECSPR, UE 2020/1503) |
Fonctionnement du cashback. Les composantes de cashback pour l’offre de lancement et les paliers de volume sont cumulables. Un engagement de €100,000 placé dans les 7 premiers jours donne droit au cashback complet de 6% par an en plus de l’intérêt fixe de 9% par an, pour un rendement effectif maximal de 15% par an.
9. Risques et mesures d’atténuation
Risque de marché
Risque. Un ralentissement du marché résidentiel haut de gamme à Bucarest pourrait prolonger les délais de revente ou comprimer les prix de vente.
Atténuation. Le prêt est structuré avec un ratio prêt/valeur conservateur de 60% et une couverture hypothécaire de 150%, offrant une marge de sécurité substantielle contre les fluctuations de prix. Le nord de Bucarest a enregistré une croissance des prix à deux chiffres au cours de chacune des deux dernières années et fait face à un déficit structurel d’offre jusqu’en 2026.
Risque d’exécution
Risque. Le rythme de revente du portefeuille YACHT KID acquis dépend de la demande continue des acheteurs finaux dans le complexe.
Atténuation. YACHT KID est un actif livré et occupé avec environ 80% des unités déjà vendues aux acheteurs finaux début 2025, ce qui indique une forte absorption. Le groupe NBI exploite une fonction de vente et de marketing intégrée via North Bucharest Marketing S.R.L., et a déjà réalisé des stratégies d’achat-revente comparables financées via stock.estate.
Risque de remboursement
Risque. Le remboursement in fine concentre le retour du capital à l’échéance, créant une exposition unique aux flux de trésorerie.
Atténuation. Le remboursement est garanti par une hypothèque de premier rang avec une couverture de 150% sur les appartements résidentiels détenus par NBI, exécutoire par la plateforme selon les procédures ECSPR. Le bénéficiaire dispose d’un historique de remboursement établi avec LIBRA INTERNET BANK, attesté par de multiples facilités hypothécaires intégralement remboursées entre 2021 et 2024.
Risque réglementaire et fiscal
Risque. Les modifications du traitement de la TVA sur les ventes de logements neufs (appliquées à partir du 1 août 2025) et d’autres ajustements fiscaux peuvent affecter la demande des acheteurs finaux.
Atténuation. La courte durée du prêt limite l’exposition aux dérives réglementaires à moyen terme, et le prix d’acquisition offre une résilience de marge contre les effets de la demande à court terme.
Risque de contrepartie (promoteur)
Risque. Le projet dépend de la coopération continue avec le promoteur, KID PROJECT DESIGN SRL, pour le transfert de titre et la finalisation des acquisitions.
Atténuation. Le promoteur présente un profil de risque commercial et juridique faible, n’a aucun arriéré auprès de l’ANAF, a livré le complexe YACHT KID dans son intégralité, et a déclaré €22.3 millions de revenus en 2024 avec une marge nette de 39.6% et €11.4 millions de capitaux propres totaux.
Le porteur de projet déclare qu’à sa connaissance, aucune information n’a été omise ou n’est matériellement trompeuse ou inexacte. Le porteur de projet est responsable de la préparation de la fiche d’informations clés sur l’investissement (voir Documents).