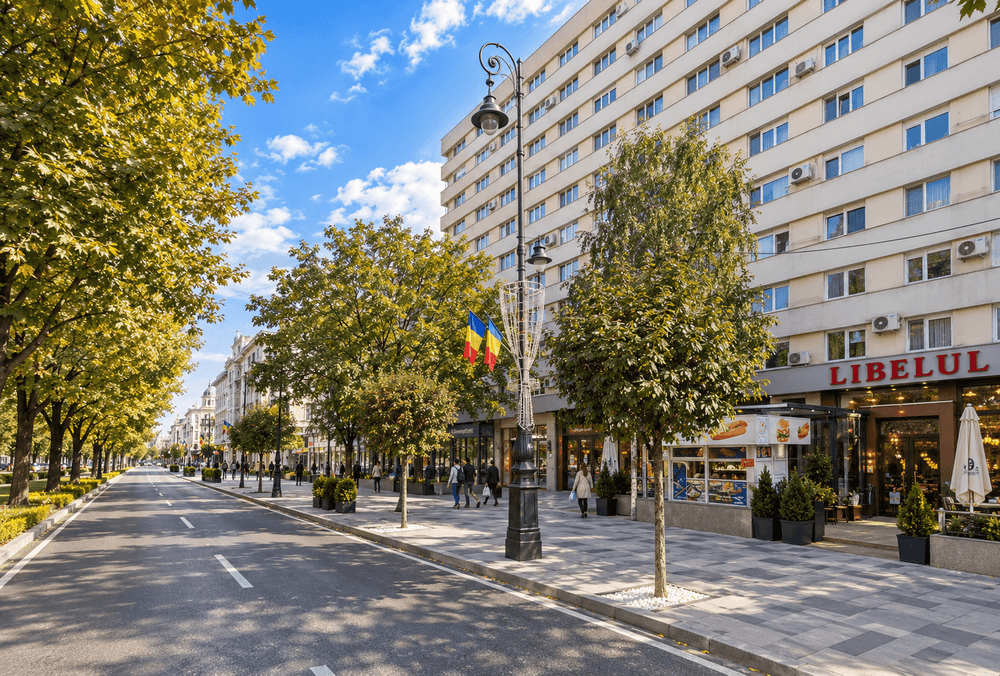

Bulevardul Republicii 49-53, Arad
- Type de bien
- Résidentiel
- Localisation
- Arad, județ d'Arad, Roumanie
- Durée du prêt
- 12 mois
- Taux d’intérêt
- 10-16% / an
- Paiement
- Mensuel
- Date de fin
- 12 oct. 2026
- Investi
- € 157 000
- Ratio prêt/valeur
- 47.77 %
- Sûreté
- Hypothèque immobilière
Progression du remboursement: 2%
1. Synthèse
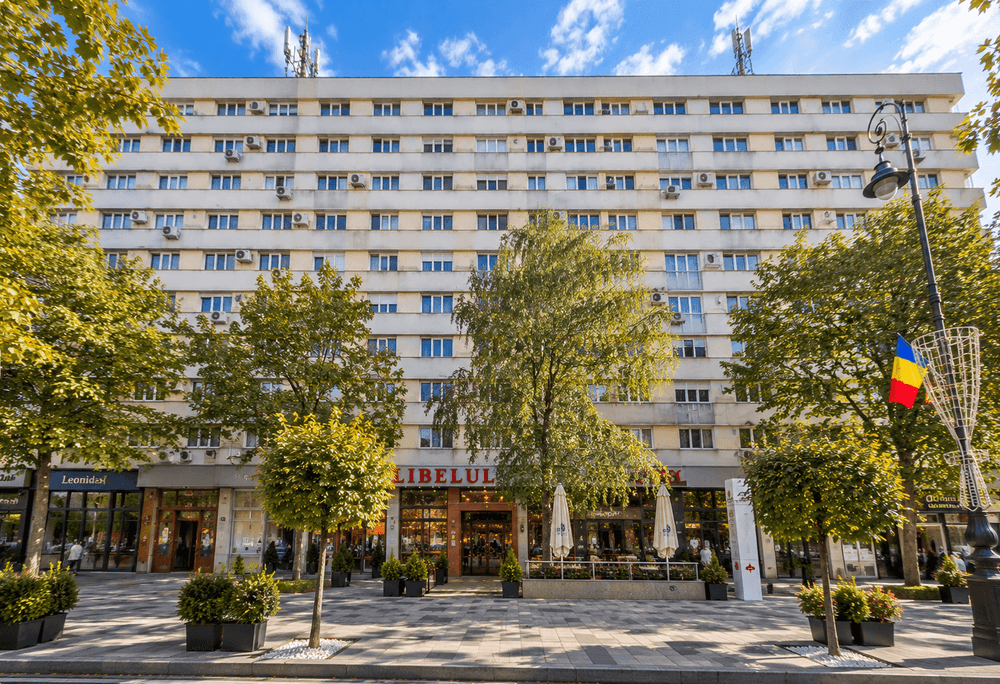
XEDORA S.R.L., société basée à Arad active dans l'achat, la rénovation et la revente de biens résidentiels, acquiert quatre appartements (deux T2 et deux T3, 219,41 m² utiles au total) dans l'immeuble résidentiel ultracentral « Libelula », au Bulevardul Republicii 49-53, Arad, pour 235 000 €. La société prévoit une rénovation intérieure budgétée à 40 000 €, suivie de la revente des quatre logements à un prix global projeté de 370 000 €. Cette campagne lève 150 000 € pour financer en partie l'acquisition, le développeur apportant sur ses fonds propres 85 000 € du prix d'achat, ainsi que l'intégralité du budget de rénovation et tous les frais de transaction. Le prêt a une durée de 12 mois, verse des intérêts mensuels à un taux progressif de 10,00 % à 16,00 % par an selon le montant investi, et rembourse le capital à l'échéance ou plus tôt, partiellement, au fur et à mesure de la vente des logements. Le prêt est garanti par une hypothèque de premier rang sur les quatre appartements, inscrite concomitamment à l'acte d'acquisition. Les quatre logements ont une valeur de marché ANEVAR indépendante de 274 000 € dans leur état actuel, non rénové. En ajoutant le budget de rénovation de 40 000 €, la base de garantie s'élève à 314 000 €, soit un ratio prêt/valeur de 47,8 % et une couverture par la garantie de 209 %.
2. Analyse de l'emplacement
Arad est le chef-lieu du județ d'Arad, dans l'ouest de la Roumanie, sur la rivière Mureș, avec une population d'environ 145 000 habitants (recensement de 2021). La ville se trouve sur le corridor de l'autoroute A1 qui relie Bucarest à la frontière hongroise à Nădlac (environ 50 km) et à l'Europe centrale. Elle est située à environ 55 km de Timișoara et dispose de son propre aéroport international. Le rapport d'évaluation indépendant décrit l'économie locale comme développée et diversifiée. Il cite l'industrie, le commerce et la logistique comme principaux secteurs, soutenus par la position d'Arad sur les principaux axes de transport entre la Roumanie et l'Europe centrale.
Le bien est situé sur le Bulevardul Republicii (anciennement Bulevardul Revoluției), principal boulevard du centre-ville, dans la zone ultracentrale. Selon le rapport d'évaluation, le secteur immédiat est une zone mixte, à dominante résidentielle, avec des immeubles d'habitation P+4 et P+10, des maisons individuelles et des locaux commerciaux. Les transports en commun, commerces, écoles et universités, établissements médicaux, banques et parcs se trouvent à proximité. La zone est entièrement raccordée aux réseaux d'électricité, d'eau, d'assainissement, de gaz naturel, de chauffage urbain et de télécommunications.
L'évaluateur décrit la densité de population et l'âge moyen dans la zone comme stables. La demande sur le segment ultracentral est portée par des propriétaires occupants aux revenus moyens ayant accès au crédit immobilier.
3. Profil du développeur
- Entité juridique : XEDORA S.R.L., CUI 48351839, immatriculée au Registre du commerce sous le numéro J2023000934029 le 19.06.2023, siège social à Arad
- Activité : achat, rénovation et revente de biens résidentiels propres (CAEN 6810), réalisés conjointement avec des travaux de finition (CAEN 4334)
- Actionnariat : deux associés personnes physiques roumaines (60 % / 40 %) ; l'associé majoritaire est également l'administrateur unique
Depuis sa création, la société a acheté, rénové et revendu des logements à Arad. Les associés ont déjà réalisé des opérations similaires. Résultats déposés :
| Année | Chiffre d'affaires net (RON) | Bénéfice net (RON) | Capitaux propres totaux (RON) |
|---|---|---|---|
| 2023 (6 premiers mois d'activité) | 188 266 | 28 076 | 28 276 |
| 2024 | 1 045 036 | 119 683 | 147 959 |
| 2025 | 631 762 | 36 593 | 169 552 |
| S1 2026 (balance de vérification au 30.06.2026) | 244 565 | 12 492 | n.d. |
Au 30.06.2026, la société détenait un logement en stock (valeur comptable de 237 694 RON) et une trésorerie d'environ 111 000 RON. Elle portait également des prêts d'associés de 221 309 RON. Une facilité bancaire à court terme de 136 718 RON a été intégralement remboursée en 2026. Les registres publics consultés le 19.09.2026 font apparaître :
- aucune dette fiscale auprès de l'ANAF
- aucune procédure judiciaire
- aucune demande d'insolvabilité
- aucune sûreté mobilière inscrite au RNPM/AEGRM
4. Présentation du projet
Bien : quatre appartements dans un immeuble d'habitation S+P+10 au Bulevardul Republicii 49-53, Arad. L'immeuble a été construit vers 1980 et a fait l'objet d'une rénovation thermique en 2025, selon son certificat énergétique. Il dispose d'un ascenseur, d'une structure en béton armé, d'un système d'isolation thermique et de chaudières individuelles au gaz dans chaque appartement. L'évaluateur juge bon l'état général de l'immeuble. Le terrain appartient à l'État, les logements en détenant une quote-part indivise.
| Logement | Cage d'escalier / étage | Pièces | Surface utile | Surface construite | Quote-part de terrain | Valeur de marché actuelle (ANEVAR) | Prix de vente projeté |
|---|---|---|---|---|---|---|---|
| Ap. 1 | Sc. C, 1er étage | 3 | 65,93 m² | 75 m² | 11/1250 | 79 000 € | 100 000 € |
| Ap. 16 | Sc. C, 4e étage | 3 | 62,14 m² | 75 m² | 11/1250 | 74 000 € | 100 000 € |
| Ap. 10 | Sc. B, 3e étage | 2 | 45,67 m² | 53 m² | 7/1250 | 63 000 € | 85 000 € |
| Ap. 38 | Sc. A, 10e étage | 2 | 45,67 m² | 53 m² | 7/1250 | 58 000 € | 85 000 € |
| Total | 219,41 m² | 256 m² | 274 000 € | 370 000 € |
Livre foncier : CF 301118-C1-U96, U99, U101 et U103, Arad. Les extraits du livre foncier et la promesse de vente montrent que les logements sont libres de toute hypothèque ou autre charge. Les logements sont vacants.
État actuel (rapport d'évaluation) :
- agencement semi-décloisonné, catégorie de confort I et II
- menuiseries extérieures en PVC, portes d'entrée métalliques
- carrelage dans les pièces humides, stratifié ou parquet dans les pièces
- chaudière individuelle au gaz avec radiateurs
- finitions de qualité inférieure à moyenne, nécessitant une rénovation
Rénovation prévue (devis « Proiect Libelula », 160 000 RON au total ; budget retenu de 40 000 €, imprévus compris) :
- réfection complète de la salle de bains de chaque logement, y compris les installations sanitaires
- nouveau revêtement de sol stratifié et nouvelles plinthes
- réparation et préparation des murs, peinture complète
- nouveau carrelage céramique si nécessaire
- révision de l'installation électrique, avec nouvelles prises et nouveaux interrupteurs
- tous matériaux et main-d'œuvre inclus
Calendrier :
- rénovation : 3 mois à compter de l'acquisition
- ventes : achèvement prévu dans les 6 mois suivant l'acquisition
- durée du prêt : 12 mois, ce qui laisse une marge de 6 mois après la période de vente prévue
Autorisations : les travaux sont des finitions intérieures et ne nécessitent pas de permis de construire.
Classe énergétique : l'immeuble a fait l'objet d'une réhabilitation thermique en 2025. Les certificats de performance énergétique des logements seront délivrés avant la revente.
5. Analyse du marché
Les prix demandés pour les appartements à Arad s'établissent en moyenne à environ 1 250-1 330 €/m² utile en 2026 :
- hartapreturilor.ro : médiane de 1 251 €/m², avec des prix stables au cours du dernier mois
- vdi.ro, T3 2026 : T2 type à environ 69 000 €, soit environ 1 271 €/m², en baisse de 4,3 % sur un an
- acasaarad.ro, semaine 31 de 2026 : moyenne pondérée de 1 329 €/m² sur les nouvelles annonces
Les moyennes municipales varient sensiblement selon la zone. Le même rapport hebdomadaire d'acasaarad.ro indique une moyenne de 1 685 €/m² pour la zone Ultracentrale, contre 1 318 €/m² pour la zone Centrale et 1 243 €/m² pour Vlaicu.
Le rapport d'évaluation décrit le marché local comme en équilibre relatif, avec une demande stagnante, des prix stables à orientés à la hausse et des coûts de construction en augmentation. Il note également que la plupart des annonces dans la zone concernent des logements anciens, non rénovés. Ses comparables pour les logements concernés sont des appartements ultracentraux dans des immeubles P+10 et P+4 similaires, proposés entre 69 900 € et 95 000 € (1 371 à 1 662 €/m²).
Le loyer mensuel d'un T2 à Arad est d'environ 350 € (vdi.ro, T3 2026). Cela offre une utilisation alternative pour tout logement non vendu dans la période prévue.
Justification des prix. Le prix de vente global projeté de 370 000 € pour 219,41 m² utiles correspond à un prix moyen de 1 686 €/m². Ce niveau est supérieur à la moyenne de la ville, mais conforme à la moyenne de la zone ultracentrale de 1 685 €/m² :
- Zone : le bien est situé sur le boulevard principal de la ville, dans la zone la plus chère d'Arad, où la référence pertinente est la moyenne ultracentrale plutôt que la moyenne municipale.
- Logements rénovés et non rénovés : les moyennes citées ci-dessus reposent presque entièrement sur des appartements anciens aux finitions d'origine ou usées. Le rapport d'évaluation relève que les annonces disponibles dans la zone concernent principalement des logements anciens, et il qualifie les finitions actuelles des logements concernés d'inférieures à moyennes, nécessitant une rénovation. Après les travaux, chaque logement sera vendu entièrement rénové, avec une salle de bains neuve, de nouveaux revêtements de sol, de nouvelles finitions et des installations révisées. L'immeuble lui-même a fait l'objet d'une réhabilitation thermique en 2025. Les logements rénovés de cet immeuble sont donc en concurrence avec une offre restreinte de biens prêts à habiter, et non avec le parc non rénové qui détermine les moyennes. L'écart de valeur apparaît dans l'évaluation elle-même : les valeurs en l'état de 58 000 € à 79 000 € intègrent la décote appliquée par l'évaluateur pour le coût et la durée de la rénovation, que les travaux prévus éliminent.
- Composition de l'offre : les T3 sont proposés à 1 517 €/m² (Ap. 1) et 1 609 €/m² (Ap. 16), en dessous de la moyenne ultracentrale. Les T2 sont proposés à 1 861 €/m², ce qui reflète le prix au m² plus élevé que les logements plus petits et plus liquides obtiennent généralement.
- Prix demandés et prix de transaction : les données de marché ci-dessus sont des prix demandés, que le rapport d'acasaarad.ro estime supérieurs de 5-12 % aux prix de transaction finaux. La section 6 présente donc également le résultat avec un prix de vente inférieur de 10 %.
Dans l'ensemble, les prix résidentiels à Arad restent inférieurs à ceux de Timișoara et de Cluj-Napoca, les principaux marchés de référence régionaux de l'ouest et du nord-ouest de la Roumanie.
6. Analyse financière
| Poste | Montant (€) | €/m² utile |
|---|---|---|
| Prix d'acquisition (4 logements) | 235 000 | 1 071 |
| Commission de courtage payable à la signature (4,5 % du prix) | 10 575 | |
| Frais de notaire et de livre foncier (estimation) | 3 500 | |
| Budget de rénovation (imprévus compris) | 40 000 | 182 |
| Sous-total : coût direct du projet | 289 075 | 1 318 |
| Coût estimé du financement externe (intérêts à 16,00 % par an sur 150 000 € pendant 12 mois et frais de financement) | 30 000 | |
| Coût total du projet | 319 075 | 1 454 |
| Prix de vente global projeté | 370 000 | 1 686 |
| Bénéfice brut projeté (hors financement) | 80 925 | 369 |
| Bénéfice net projeté (financement compris) | 50 925 | 232 |
| Marge | Brute (hors financement) | Nette (financement compris) |
|---|---|---|
| Sur coût | 28,0 % | 16,0 % |
| Sur chiffre d'affaires | 21,9 % | 13,8 % |
| Par m² utile | 369 €/m² | 232 €/m² |
Notes et sensibilité :
- Le coût de financement suppose que le prêt court sur la totalité des 12 mois. Si les logements sont vendus dans les 6 mois, comme prévu, et que le capital est remboursé au fil des ventes, le coût des intérêts est environ divisé par deux et le bénéfice net augmente d'autant.
- Les éventuels frais de courtage à la revente ne sont pas inclus.
- Prix de vente inférieur de 10 % (333 000 €) : bénéfice net projeté d'environ 13 925 €, et le prêt est toujours intégralement remboursé.
- Seuil de rentabilité : des ventes à la valeur de marché actuelle ANEVAR (274 000 €) remboursent le prêt (150 000 €) avec une marge de 124 000 €, mais ne permettraient pas de récupérer intégralement les fonds propres du développeur.
Vérification du coût de rénovation. Le devis de l'entrepreneur s'élève à 160 000 RON, soit environ 30 500 € au taux de change du rapport d'évaluation de 5,2460 RON/€ :
- T2 : 35 000 RON chacun
- T3 : 45 000 RON chacun
Le budget retenu pour cette analyse, 40 000 €, comprend une provision pour imprévus d'environ 31 %.
Source de remboursement : produit de la vente des quatre logements rénovés. Voir la section 7.
7. Financement et opportunité d'investissement
| Paramètre | Valeur |
|---|---|
| Montant du prêt (cette campagne) | 150 000 € (minimum = objectif = maximum) |
| Montant pré-engagé | aucun |
| Période de campagne | du 25 septembre 2026 au 15 octobre 2026 |
| Apport du développeur | 85 000 € du prix d'achat (dont 20 000 € déjà versés à titre d'acompte), plus le budget de rénovation de 40 000 €, la commission de courtage de 10 575 € et les frais de notaire et de livre foncier, sur fonds propres : environ 139 000 €, plus l'ensemble des intérêts et frais de financement |
| Durée du prêt | 12 mois à compter de la clôture de la campagne le 15 octobre 2026, échéance le 15 octobre 2027 |
| Taux d'intérêt de rémunération des investisseurs | Progressif, de 10,00 % à 16,00 % par an, fixé à la signature en fonction du montant investi |
| Taux plancher et enveloppe d'intérêts | taux plancher de 10,00 % plus une enveloppe d'intérêts de 6,00 points de pourcentage |
| Taux d'intérêt payé par l'emprunteur | 16,00 % par an |
| Taux d'intérêt après prolongation du prêt | 18,00 % par an, fixe |
| Taux d'intérêt de pénalité | 20,00 % par an, fixe |
| Cashback | Aucun |
| Frais pour les investisseurs | Aucun |
| Fréquence de paiement des intérêts | Mensuelle, à la fin de chaque mois civil |
| Remboursement du capital | À l'échéance. Remboursements anticipés partiels à la vente de chaque logement, avec mainlevée partielle de l'hypothèque sur le logement vendu |
| Convention de décompte des jours | 30/360 |
| Ticket d'investissement minimum | 100 € |
| Garantie | hypothèque de premier rang sur les quatre appartements (CF 301118-C1-U96, U99, U101, U103, Arad), au profit de STOCKESTATE CROWDFUNDING S.R.L. en qualité d'agent des sûretés |
| Base de garantie | évaluation ANEVAR indépendante n° 598/10.08.2026, valeur de marché actuelle avant rénovation de 274 000 €, plus le budget de rénovation de 40 000 € financé par le développeur : 314 000 € |
| Ratio prêt/valeur | 47,8 % (150 000 € / 314 000 €) |
| Couverture par la garantie | 209 %, pour un minimum de la plateforme de 150 % |
| Ratio prêt/valeur sur la seule évaluation avant rénovation | 54,7 % (150 000 € / 274 000 €), couverture de 182,7 % |
| Ratio prêt/valeur sur la valeur de vente projetée | 40,5 % (150 000 € / 370 000 €) |
| Calendrier de l'hypothèque | inscrite concomitamment à l'acte de vente notarié, lors de la même séance notariale au cours de laquelle XEDORA S.R.L. acquiert les logements |
| Mécanisme de décaissement | les fonds sont versés lors de la signature notariale directement sur le compte bancaire du vendeur, au titre du prix d'acquisition. Aucun fonds ne transite par l'emprunteur avant la signature de l'hypothèque |
Fonctionnement du taux progressif
Chaque investissement reçoit son propre taux contractuel annuel, fixé au moment de sa signature. Le taux part du plancher de 10,00 % et augmente dans l'enveloppe d'intérêts de 6,00 points de pourcentage en fonction du montant investi, selon les tranches de taux publiées sur cette page de campagne. L'emprunteur paie 16,00 % par an sur l'ensemble du financement ; la part de l'enveloppe non attribuée aux investisseurs constitue la commission de la plateforme. Une fois signé, le taux d'un investissement ne change pas pendant toute la durée du prêt.
Structure du capital et plan de financement
L'acquisition est financée à hauteur de 150 000 € par ce prêt et de 85 000 € par le développeur. Le développeur finance également, sur ses ressources propres, la rénovation, les frais de transaction et l'ensemble des frais de financement, intérêts compris. La promesse de vente fixe au 16.10.2026 la date limite de la vente notariée, la campagne se clôture donc le 15.10.2026. Le prêt est le seul financement externe du projet. Aucune autre tranche sur la plateforme n'est prévue. Sources de remboursement, par ordre de préférence :
- vente des quatre logements rénovés, avec remboursement du capital au prorata à chaque vente conclue
- fonds propres du développeur et flux de trésorerie d'exploitation, y compris d'autres logements du stock de la société
- location des logements invendus, ou refinancement bancaire du solde restant
Plateforme
stock.estate est un prestataire européen de services de financement participatif agréé par l'Autoritatea de Supraveghere Financiara de Roumanie sous la licence PJR28FSFPR/400002, opérant dans le cadre du règlement (UE) 2020/1503 (ECSPR).
8. Risques et mesures d'atténuation
- Risque de marché. Les prix ou délais de vente peuvent différer des projections ; l'évaluateur décrit le marché local comme un marché d'acheteurs avec une demande stagnante. Atténuation : le prix moyen projeté correspond à la moyenne de la zone ultracentrale, et un prix de vente inférieur de 10 % permet encore de rembourser intégralement le prêt. Le prêt représente 47,8 % de la base de garantie rénovation comprise, et 54,7 % de la seule valeur évaluée avant rénovation.
- Risque de travaux. Les coûts ou la durée de la rénovation peuvent dépasser l'estimation. Atténuation : le budget retenu (40 000 €) dépasse le devis de l'entrepreneur d'environ 31 %. Les travaux se limitent aux finitions intérieures, le développeur réalise ce type de travaux dans le cadre de son activité principale, et la rénovation est financée sur ses ressources propres.
- Risque de remboursement. Des retards de vente pourraient différer le remboursement. Atténuation : le plan prévoit les ventes dans les 6 mois pour une durée de 12 mois. Le capital est remboursé logement par logement au fil des ventes, et les intérêts mensuels sont payés sur les fonds propres du développeur. Les logements invendus peuvent être loués ou refinancés.
- Risque de non-atteinte de l'objectif de financement. La campagne doit se clôturer avant la date limite du 16.10.2026 prévue par la promesse de vente. Atténuation : la campagne fonctionne en tout-ou-rien à 150 000 €. Si l'objectif n'est pas atteint, tous les fonds des investisseurs sont intégralement restitués.
- Risque lié à la garantie et au décaissement. Le capital des investisseurs pourrait être exposé si les fonds étaient libérés avant la constitution de la garantie. Atténuation : les fonds sont versés directement au vendeur lors de la signature notariale, et l'hypothèque de premier rang est signée et déposée pour inscription lors de la même séance. Il n'existe aucune période pendant laquelle le capital n'est pas garanti.
- Risque réglementaire et d'autorisation. Modification des autorisations requises pour les travaux. Atténuation : les travaux sont des finitions intérieures qui ne nécessitent pas de permis de construire, et les logements sont des appartements résidentiels existants aux titres de propriété clairs.
- Risque de concentration. L'emprunteur est une petite société avec un seul projet de cette taille. Atténuation : la garantie est répartie sur quatre logements inscrits séparément et vendables séparément, chacun couvert par sa propre hypothèque de premier rang.
- Taux variable à la signature. Le taux contractuel de chaque investissement dépend du montant investi et des conditions en vigueur à la signature, de sorte que deux investisseurs d'une même campagne peuvent obtenir des taux différents. Atténuation : le taux est affiché avant la signature, il est fixe pour toute la durée du prêt une fois signé et ne peut jamais être inférieur au plancher de 10,00 %.
- Risque de change. Le prêt est libellé en euros tandis que l'emprunteur exerce son activité en lei roumains. Atténuation : l'immobilier résidentiel à Arad, y compris les prix de vente de ce plan, est coté et négocié en euros.
- Illiquidité. Les prêts conclus via la plateforme ne sont pas admis à la négociation sur un marché réglementé et aucun marché secondaire n'est garanti. Les investisseurs doivent être prêts à conserver l'investissement jusqu'à l'échéance.