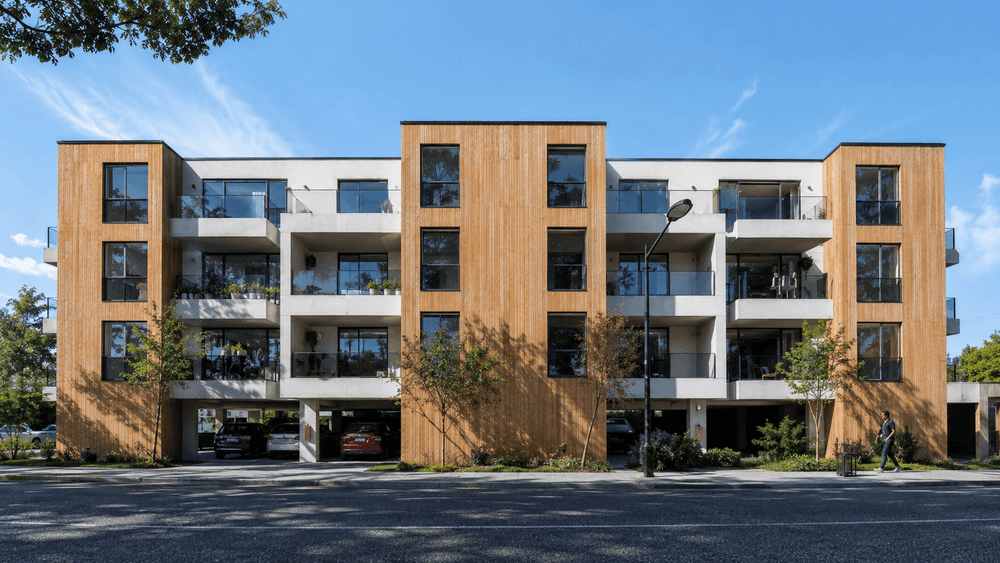
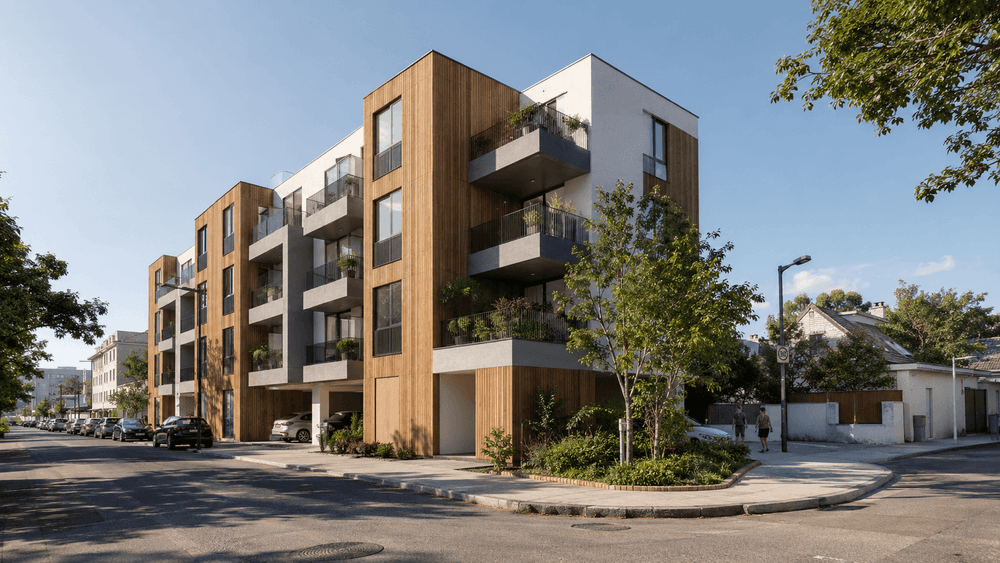
Recoltei Residence – Constanța
- Tipo de propiedad
- Residencial
- Ubicación
- Constanța
- Duración del préstamo
- 12 meses
- Tipo de interés
- 13.5% + hasta 2% / año
- Pago
- Mensual
- Fecha de finalización
- 07 ago 2026
- Invertido
- € 350 000
- Ratio préstamo-valor (LTV)
- 47 %
- Garantía real
- Hipoteca inmobiliaria
Progreso del reembolso: 18%
1. Resumen ejecutivo
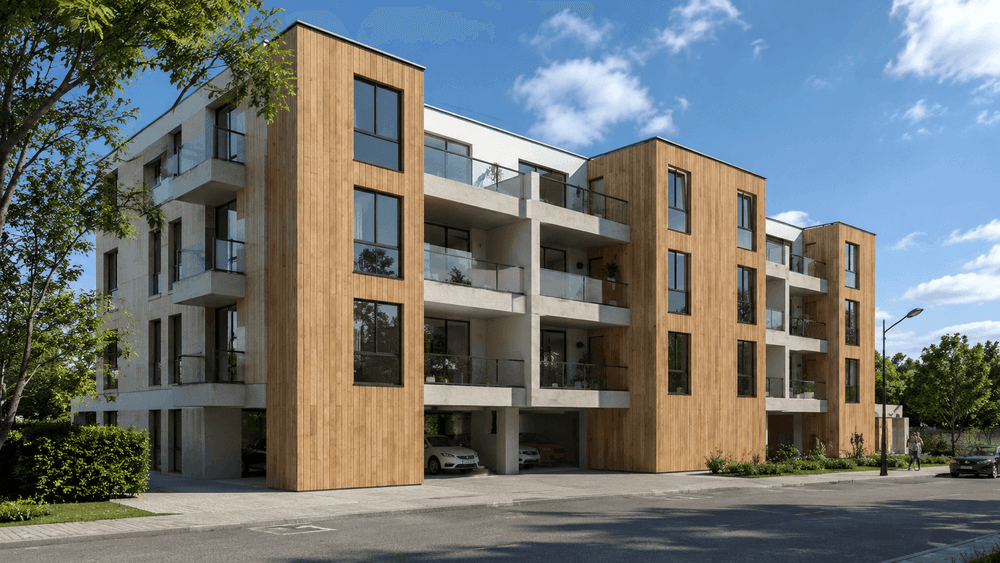
Esta campaña de financiación participativa busca recaudar hasta EUR 350,000 para financiar a REAL ESTATE CONCEPT S.R.L., un promotor residencial con sede en Constanța, Rumanía. Los fondos refinancian un préstamo existente garantizado con la propiedad colateral y financian la finalización de las obras interiores de un edificio residencial P+3 en la calle Prelungirea Recoltei, que comprende una unidad comercial y 16 apartamentos (2 y 3 habitaciones), actualmente con aproximadamente un 90% de ejecución. El promotor ya ha invertido alrededor de EUR 990,000 en el proyecto, por lo que esta campaña de EUR 350,000 representa el tramo final de una financiación total del proyecto de aproximadamente EUR 1,340,000. El préstamo tiene un plazo de 12 meses, paga una rentabilidad fija del 13.5% anual más un reembolso por volumen de hasta el 2% anual (rendimiento efectivo de hasta 15.5%), con intereses pagados mensualmente y el capital principal reembolsado en un único pago al vencimiento. El préstamo está garantizado mediante una hipoteca de primer rango sobre una propiedad independiente valorada en EUR 751,000, equivalente a aproximadamente un 214% de cobertura del préstamo y una relación préstamo-valor (LTV) de aproximadamente 47%.
2. Análisis de la ubicación
El proyecto se encuentra en Constanța, la ciudad más grande de la costa rumana del Mar Negro y el principal puerto marítimo del país, situada a aproximadamente 225 km al este de Bucarest y conectada directamente con la capital por la autopista A2. La ciudad combina una economía portuaria y logística activa durante todo el año con un fuerte turismo estacional anclado por el complejo turístico adyacente de Mamaia, uno de los destinos costeros más conocidos de Rumanía. Constanța es también un centro administrativo y universitario regional, lo que sostiene la demanda residencial base junto con el segmento de inversores estacionales.
El mercado residencial de Constanța se encuentra entre los de mejor rendimiento a nivel nacional. En mayo de 2026, el precio medio de venta de los apartamentos alcanzó el umbral de 2,000 EUR por metro cuadrado útil, la primera vez que el mercado local superó ese nivel, lo que representa un aumento anual del 8.4% en comparación con mayo de 2025 (Índice Imobiliare.ro). Una parte importante de esta dinámica está impulsada por los inversores inmobiliarios: la proximidad del complejo turístico de Mamaia y la demanda de casas de vacaciones y apartamentos de alquiler a corto plazo mantienen una presión continua sobre la oferta, mientras que el suelo disponible en las mejores zonas de la ciudad es cada vez más escaso.
3. Perfil del promotor
Entidad jurídica: REAL ESTATE CONCEPT S.R.L., una sociedad de responsabilidad limitada rumana registrada en Constanța (Registro Mercantil n.º J13/317/2020, código fiscal único 42209330, constituida el 04.02.2020). La empresa es propiedad a partes iguales de Samara Costin (50%) y Pescu Naciu (50%), quienes actúan como administradores.
La empresa se especializa en la promoción inmobiliaria residencial bajo un modelo de construcción y venta: desarrolla edificios de apartamentos y vende las unidades individuales a compradores finales. Su trayectoria incluye un edificio residencial de 9 apartamentos terminado en la calle Corneliu Baba en Constanța, aceptado en 2024. La promoción actual es el edificio P+3 en la calle Prelungirea Recoltei n.º 2, que comprende una unidad comercial y 16 apartamentos de dos y tres habitaciones, ahora en su etapa final con aproximadamente un 90% de ejecución, habiendo comenzado la construcción en noviembre de 2024.
4. Descripción general del proyecto
- Tipo de propiedad: edificio residencial nuevo, estructura P+3 (planta baja más tres plantas superiores)
- Dirección: Str. Prelungirea Recoltei n.º 2, Constanța, condado de Constanța, Rumanía
- Configuración: 1 unidad comercial + 16 apartamentos (mezcla de unidades de 2 y 3 habitaciones)
- Estado de la construcción: aproximadamente 90% completado; solo quedan los trabajos de acabado interior
- Inicio de la construcción: noviembre de 2024
- Finalización prevista: tras la finalización de los trabajos interiores restantes
- Estado de comercialización: varios apartamentos ya bajo contrato; la unidad comercial y varios apartamentos siguen disponibles para la venta
5. Análisis de mercado
Constanța es uno de los pocos grupos de ciudades rumanas donde los precios medios de venta residenciales han alcanzado o superado el nivel de 2,000 EUR por metro cuadrado útil. Según el índice Imobiliare.ro, el precio medio de venta en Constanța alcanzó los 2,000 EUR por metro cuadrado útil por primera vez en mayo de 2026. Un conjunto de datos paralelo del portal Storia situó la media de la ciudad ligeramente por debajo de esa marca, en torno a los 1,975 EUR por metro cuadrado útil. El segmento de obra nueva en particular se está revalorizando rápidamente: entre las ciudades rumanas, Constanța, Timișoara y Craiova registraron los mayores aumentos interanuales de precios para apartamentos nuevos, con un 12%.
A los niveles actuales, la combinación de productos del proyecto se sitúa directamente en la parte más líquida del mercado local. Con una media de 2,000 EUR por metro cuadrado útil, un apartamento de dos habitaciones de unos 50 metros cuadrados útiles alcanza un precio medio de aproximadamente 100,000 EUR, mientras que un apartamento de tres habitaciones de unos 70 metros cuadrados útiles alcanza aproximadamente 140,000 EUR. El proyecto consta exclusivamente de apartamentos de 2 y 3 habitaciones, que son los formatos más fácilmente absorbidos tanto por los propietarios residentes como por el segmento de inversores y alquileres a corto plazo que caracteriza a Constanța.
Los inversores deben sopesar estas dinámicas frente al contexto nacional más amplio. Los volúmenes de transacciones han disminuido y los compradores se han vuelto más cautelosos y sensibles al precio, en un contexto de alta inflación, tipos hipotecarios al alza y un aumento del IVA del 19% al 21%, señalando los analistas el riesgo de una corrección del mercado si los precios siguen superando a los ingresos. La dependencia del proyecto de una hipoteca de primer rango con una sobregarantía sustancial (Sección 7) es el principal mitigante estructural frente a este riesgo de mercado.
6. Análisis financiero
Esta operación es una transacción de adquisición/refinanciación y finalización en lugar de una operación de construcción para venta rápida, por lo que se evalúa en función de la economía del proyecto, el uso de los fondos, la cobertura de la garantía, la trayectoria financiera de la empresa y la fuente de reembolso.
Economía del proyecto (rentabilidad de la transacción). El terreno se adquirió mediante una permuta en especie de 4 de los apartamentos del edificio, por lo que no conlleva coste de adquisición en efectivo, y dichas 4 unidades están excluidas del inventario vendible. Por tanto, el promotor conserva 13 de las 17 unidades para su venta.
| Concepto | Importe (EUR) |
|---|---|
| Costes de adquisición (terreno adquirido mediante permuta en especie de 4 apartamentos) | 0 |
| Costes de construcción | −1,100,000 |
| Costes de financiación (facilidad de stock.estate, 12 meses) | −76,650 |
| Ingresos estimados (venta de las 13 unidades retenidas) | +1,575,000 |
| Beneficio bruto | ≈ +398,350 |
Los ingresos estimados se basan en el rango del promotor de EUR 1,550,000 a 1,600,000 (se utiliza el punto medio). Los costes de financiación cubren intereses, comisiones de originación y administración, y el reembolso por volumen (cashback) de la facilidad de stock.estate.
Aportación del promotor. El promotor ya ha invertido aproximadamente EUR 990,000 en obras de construcción, lo que equivale a alrededor del 90% del presupuesto total de construcción de EUR 1.1 millones, además del terreno aportado en especie. Este capital ya invertido representa un compromiso sustancial y significa que la campaña financia únicamente la etapa final de un proyecto avanzado y rentable.
Uso de los fondos (esta campaña, EUR 350,000, indicativo).
| Concepto | Importe (EUR) |
|---|---|
| Cancelación del préstamo existente de Easy Credit IFN S.A. (RON 600,000, a 1 EUR = 5.2353 RON) | ~114,600 |
| Finalización de las obras interiores restantes y capital circulante | ~235,400 |
| Préstamo total | 350,000 |
Cobertura de la garantía.
| Métrica | Valor |
|---|---|
| Tasación independiente (ANEVAR, 15.06.2026) | EUR 751,000 |
| Importe del préstamo | EUR 350,000 |
| Relación préstamo-valor (LTV) | ~47% |
| Ratio de cobertura | ~214% |
Finanzas y trayectoria de la empresa (según las cuentas anuales presentadas, en EUR):
| Año | Cifra de negocios neta | Resultado neto |
|---|---|---|
| 2023 | 461,515 | +437,826 (beneficio) |
| 2024 | 339,633 | −592,510 (pérdida) |
| 2025 | 101,817 | −33,975 (pérdida) |
Convertido a 1 EUR = 5.2353 RON.
La empresa registró un sólido 2023, seguido de una pérdida significativa en 2024 que dejó el patrimonio neto en negativo, y una pérdida mucho menor en 2025. A fecha de 31.12.2025, la empresa informó de un patrimonio neto total negativo de EUR −152,699. Esta debilidad del balance es la principal consideración crediticia de la transacción y es la razón por la que la financiación se estructura como un préstamo garantizado con garantía real: el reembolso depende del proyecto subyacente rentable, de las ventas de activos y de la hipoteca de primer rango, en lugar del patrimonio actual de la empresa.
Fuente de reembolso: el reembolso proviene de la venta de las unidades retenidas y del cobro de los importes pendientes de apartamentos ya contratados, con la refinanciación bancaria, el capital adicional del promotor y una posible facilidad de stock.estate de seguimiento disponibles como vías secundarias (véase la Sección 7).
7. Oportunidad de financiación e inversión
Parámetros del préstamo:
| Parámetro | Valor |
|---|---|
| Importe del préstamo (esta campaña) | EUR 350,000 (objetivo mínimo EUR 120,000) |
| Valor máximo de la oferta | EUR 350,000 |
| Aportación del promotor | ~EUR 990,000 ya invertidos en construcción (≈90% del presupuesto de EUR 1.1M), más terreno aportado en especie |
| Financiación total del proyecto | ~EUR 1,340,000 (promotor EUR 990,000 + inversores EUR 350,000) |
| Plazo del préstamo | 12 meses |
| Tipo de interés para los inversores | 13.5% anual fijo, más un reembolso por volumen de hasta 2% anual (rentabilidad efectiva de hasta 15.5%) |
| Frecuencia de pago de intereses | Mensual |
| Reembolso del capital | Reembolso único al vencimiento (bullet) |
| Instrumento de garantía | Hipoteca de primer rango |
| Cobertura de la garantía | Mínimo 150% requerido; calculado sobre una tasación comercial independiente de ANEVAR de EUR 751,000, lo que proporciona una cobertura efectiva de ~214% |
| Momento de la hipoteca | Inscrita en el contexto de la escritura notarial; primer rango obtenido tras la cancelación de la hipoteca existente de Easy Credit |
| Mecanismo de desembolso | Fondos liberados solo en el cierre notarial, eliminando cualquier ventana de capital sin garantía |
Estructura de capital y plan de financiación. La financiación total del proyecto de aproximadamente EUR 1,340,000 se compone de la propia aportación del promotor de aproximadamente EUR 990,000 ya invertidos en construcción, más el terreno aportado en especie, y el tramo de esta campaña de EUR 350,000 de los inversores. Los canales de reembolso, por orden de preferencia, son: (1) ventas progresivas de las unidades retenidas, (2) cobro de cuentas por cobrar contratadas de unidades ya vendidas, (3) refinanciación bancaria y (4) capital adicional del promotor o una facilidad de stock.estate de seguimiento si fuera necesario.
Plataforma. La oferta está intermediada por stock.estate, un proveedor de servicios de financiación participativa con licencia ECSPR, autorizado por la Autoridad de Supervisión Financiera de Rumanía (ASF), con licencia PJR28FSFPR/400002, bajo el Reglamento (UE) 2020/1503.
8. Riesgos y medidas de mitigación
- Riesgo de mercado. Una ralentización o corrección de precios en el mercado residencial de Constanța podría reducir los valores de venta o ralentizar la absorción de las unidades retenidas. Mitigación: el préstamo está garantizado mediante una hipoteca de primer rango con una cobertura de aproximadamente 214% sobre una tasación independiente, por lo que el valor de la garantía puede absorber una caída sustancial de los precios antes de que el capital del inversor se vea expuesto.
- Riesgo de construcción/finalización. Las obras interiores restantes podrían retrasarse o superar el presupuesto. Mitigación: el edificio se encuentra ya a aproximadamente 90% de su finalización, con alrededor de EUR 990,000 ya invertidos, lo que limita materialmente la exposición residual a la construcción, y parte de los fondos está destinada a la finalización de las obras.
- Riesgo de reembolso. El reembolso depende de la venta de las unidades retenidas y del cobro de las cuentas por cobrar contratadas; la empresa en sí presenta un patrimonio neto negativo y pérdidas recientes. Mitigación: el proyecto subyacente es rentable, con un beneficio bruto proyectado de alrededor de EUR 398,000; el reembolso no depende del balance de la empresa, sino de las ventas de activos garantizadas por la hipoteca, y se dispone de refinanciación bancaria y una línea de crédito de seguimiento como respaldo (Sección 7).
- Riesgo de garantía y desembolso. La garantía es propiedad de terceros garantes y actualmente soporta una hipoteca previa de Easy Credit. Mitigación: los fondos se liberan únicamente en el cierre notarial, y la hipoteca existente se cancela antes o al mismo tiempo que la inscripción de la hipoteca de primer rango a favor de los inversores, lo cual es una condición para el desembolso.
- Riesgo normativo/de permisos. La finalización y venta definitivas dependen de que las autorizaciones de construcción y ocupación pertinentes estén en regla. Mitigación: el edificio es una promoción autorizada avanzada y casi terminada.
El propietario del proyecto declara que, a su leal saber y entender, no se ha omitido ninguna información ni existe información materialmente engañosa o inexacta. El propietario del proyecto es responsable de la preparación de la ficha de datos fundamentales de la inversión (véase Documentos).