GreenCon Corbeanca
- Tipo de interés
- 14% + hasta 2% / año
- Pago
- Mensual
- Fecha de finalización
- 30 jun 2026
- Invertido
- € 250 307.54
- Ratio préstamo-valor (LTV)
- 26 %
- Garantía real
- Hipoteca inmobiliaria
Progreso del reembolso: 29%
1. Resumen ejecutivo
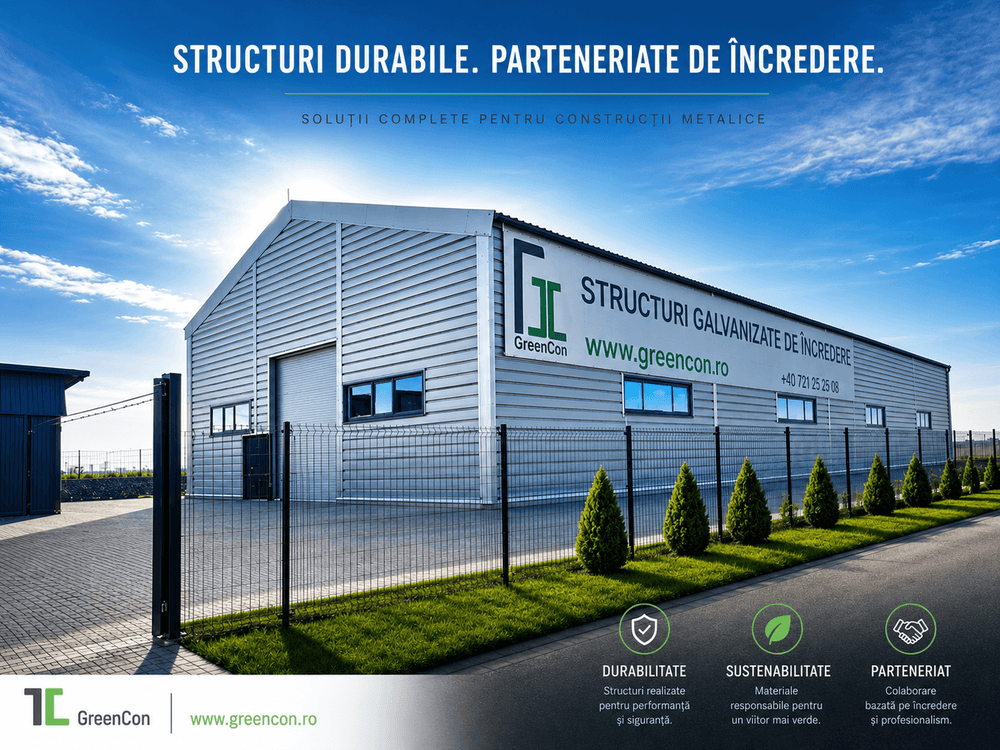
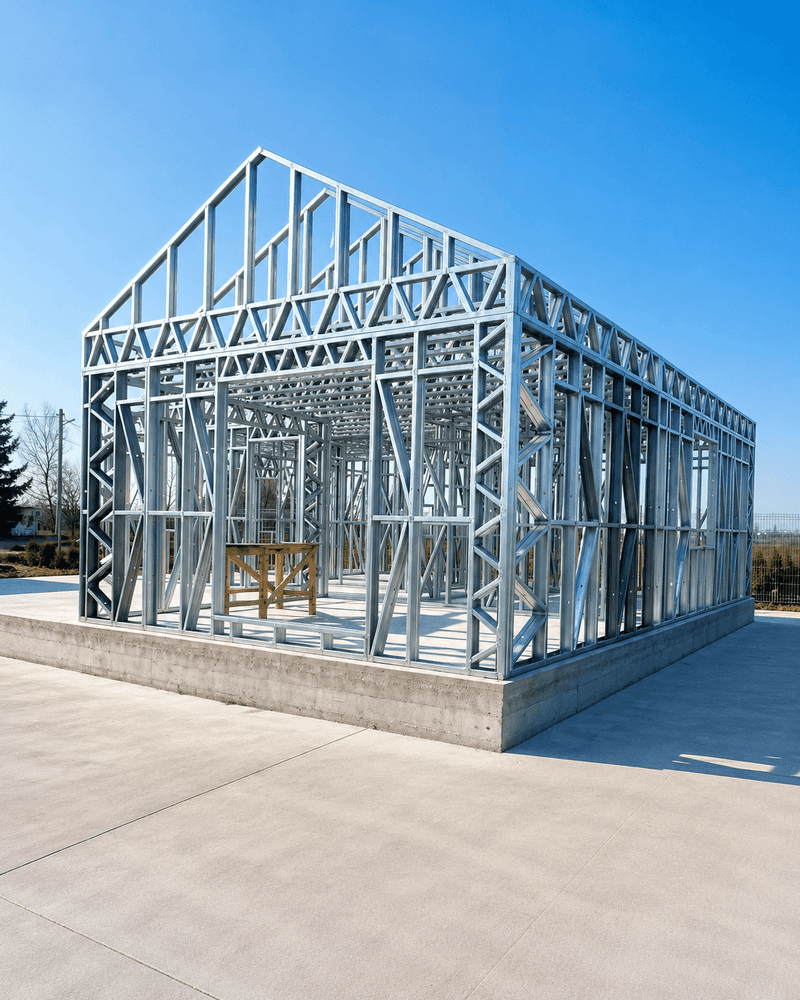
GreenCon (entidad legal SC Green Con Group SRL) es un fabricante rumano de estructuras de construcción de acero galvanizado y recubierto de zinc de calibre ligero, con sede en Tămași, municipio de Corbeanca, en el anillo industrial norte de Bucarest. La empresa está recaudando €250,000 durante un plazo de 12 meses para completar la adquisición de su propio centro de producción ,una parcela de 3,463 m² y una nave de estructura metálica de 683 m², para el balance de la empresa, cancelar una hipoteca existente de €60,000 sobre dicha propiedad y financiar capital circulante. El préstamo está garantizado mediante una hipoteca de primer rango sobre la propiedad adquirida, valorada de forma independiente por un tasador autorizado por ANEVAR en €961,000, lo que arroja una relación préstamo-valor de aproximadamente 26% (cobertura de garantía real de aproximadamente 384%, frente a un mínimo de la plataforma de 150%). Los inversores reciben un tipo de interés base del 14% anual, más un reembolso (cashback) basado en el volumen de hasta el 2% anual (hasta 16% efectivo), con intereses pagados mensualmente y el capital principal reembolsado íntegramente al vencimiento. El reembolso proviene de la refinanciación bancaria contra el activo recién adquirido o del flujo de caja operativo de la empresa.
2. Análisis de la ubicación
La propiedad se encuentra en Tămași, municipio de Corbeanca, condado de Ilfov, dentro del anillo metropolitano inmediatamente al norte de Bucarest. El acceso se realiza a través de la red de carreteras local con enlaces directos a la DN1, DN1A y la carretera de circunvalación (centura) A0, lo que proporciona una rápida conectividad con la capital y con los corredores nacionales de transporte de mercancías.
Corbeanca se sitúa dentro del centro industrial y logístico de Bucarest-Ilfov, que es, con diferencia, el más grande del país: a mediados de 2024, Rumanía contaba con más de 7.1 millones de m² de espacio industrial y logístico operativo, siendo Bucarest-Ilfov responsable de aproximadamente el 49% del stock nacional, y el mercado estaba en camino de acercarse a los 8 millones de m² para finales de 2025 con un ritmo de desarrollo anual de unos 500,000 m².
La parcela es intravilan (dentro del perímetro edificable), está vallada y cuenta con una amplia fachada de 128 m hacia la carretera de acceso. Está conectada a la electricidad, cuenta con un pozo propio para el agua y un sistema séptico para el alcantarillado; el gas de red y el agua/alcantarillado públicos no están presentes en el área inmediata. El entorno es predominantemente agrícola y residencial, con baja contaminación y fácil acceso al sitio.
A nivel macro, Rumanía registró uno de sus periodos económicos más fuertes de los que se tiene constancia, con un PIB que alcanzó aproximadamente los €355 mil millones y un PIB per cápita en paridad de poder adquisitivo que aumentó hasta cerca del 78% de la media de la UE (frente a aproximadamente 35% a principios de la década de 2000), lo que respalda la demanda continua de espacio moderno de producción y logística en la región de la capital.
3. Perfil del promotor
SC Green Con Group SRL (CUI 50009766, J23/3199/2024) se fundó en abril de 2024 y es propiedad total y está gestionada por su único accionista y administrador, Feraru Emanuel-Marius. La empresa opera bajo la marca GreenCon (presencia social en Instagram y TikTok, @greencongroup).
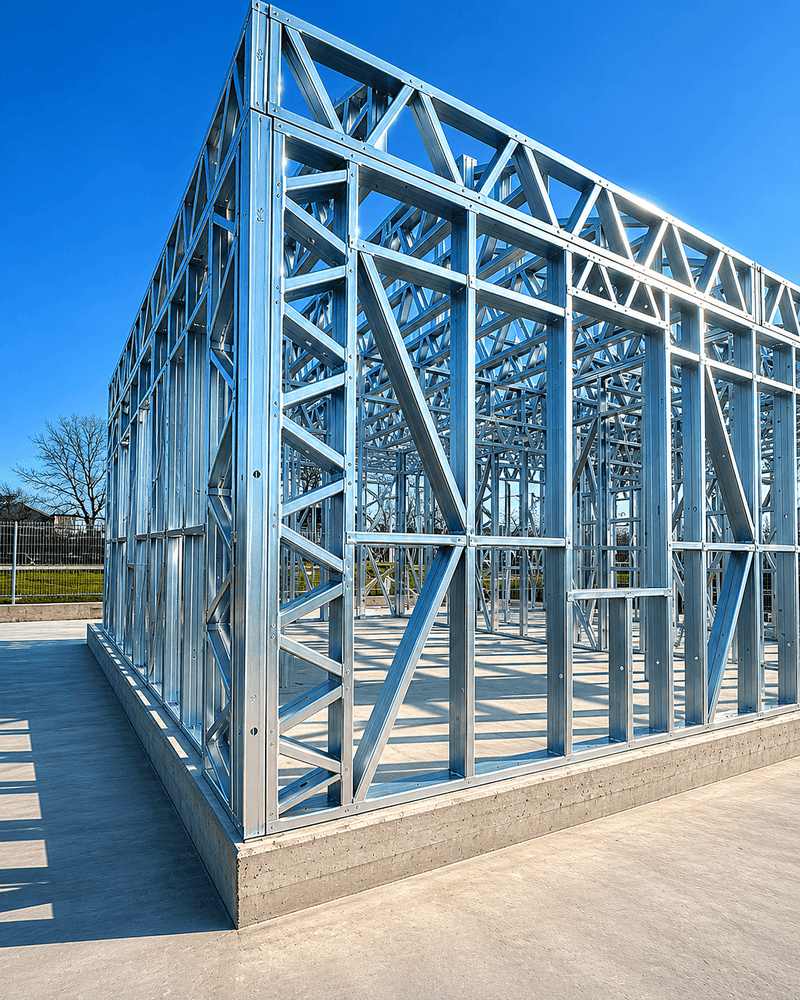
Su actividad (CAEN 2511 , fabricación de estructuras metálicas) es el diseño y la fabricación de armazones de acero de calibre ligero (LSF): esqueletos de acero galvanizado y recubierto de zinc para edificios residenciales y comerciales ligeros.
A pesar de su corta historia, la empresa ha construido una trayectoria de crecimiento clara:
- Ingresos: aproximadamente 404,000 lei en 2024, aumentando a aproximadamente 1,260,000 lei en 2025: un aumento de aproximadamente 3× año tras año.
- Rentabilidad: un beneficio neto de unos 165,000 lei en 2024 con un margen neto cercano al 41%, muy por encima de la mediana del sector.
- Base de producción: aproximadamente €461,000 en maquinaria de producción en el balance, libre de cualquier carga sobre activos muebles (sin registros RNPM/AEGRM).
- Situación fiscal: activa, registrada a efectos de IVA, sin obligaciones pendientes con la autoridad fiscal (ANAF).
El fundador también está activo a través de un pequeño grupo de entidades afiliadas, incluyendo Nod Real Logistic SRL (100%) y Adverb Craft SRL (95%, con sede en Tămași), lo que refleja una actividad empresarial más amplia en la misma región.
4. Descripción del proyecto
La transacción consolida el centro de producción existente de la empresa ,actualmente propiedad de una persona relacionada con el fundador, en el propio balance de la empresa, y financia capital circulante.
El activo:
- Tipo: centro de producción industrial (terreno más nave de estructura metálica de una sola planta).
- Dirección: Str. Odăile n.º 152, Tămași, com. Corbeanca, Ilfov (Libro de la Propiedad / CF n.º 112802 Corbeanca, n.º catastral 112802).
- Terreno: 3,463 m², intravilan, vallado, con una fachada de 128 m (683 m² clasificados como terreno edificable / curți-construcții y 2,780 m² como cultivables dentro de la misma parcela).
- Edificio: una nave de estructura metálica de 682.5 m² (construidos) / 683 m² (brutos), aproximadamente 648 m² de superficie útil, de un solo nivel, terminada en 2025 y en estado nuevo.
- Servicios: electricidad conectada; agua de pozo propio; alcantarillado mediante sistema séptico.
- Estado de la titularidad: tanto el terreno como la nave están registrados (intabulados) a nombre del propietario actual; el terreno ha sido reclasificado de extravilan a intravilan. La propiedad tiene actualmente una hipoteca de primer rango de €60,000 que se cancelará al cierre con los fondos del préstamo.
Uso de los fondos (€250,000):
- €120,000 , contraprestación de adquisición pagada al vendedor para transferir la propiedad a la empresa;
- €60,000 , cancelación de la hipoteca existente sobre la propiedad, despejando el camino para una carga de primer rango a favor de los inversores;
- €70,000 , capital circulante para la operación de fabricación.
Contexto futuro: la parcela es sustancialmente más grande que la huella del edificio actual, lo que da a la empresa espacio para desarrollar dos naves de producción adicionales en el mismo emplazamiento en una fase posterior. Dicha expansión está destinada a ser autofinanciada por el fundador y no forma parte de esta campaña ni de su reembolso; esta línea de financiación cubre únicamente la adquisición y el capital circulante descritos anteriormente.
5. Análisis de mercado
Mercado inmobiliario industrial. La región de Bucarest-Ilfov es el mercado industrial y logístico dominante en Rumanía, al albergar cerca de la mitad del stock nacional (≈49%). El stock operativo nacional se situaba por encima de los 7.1 millones de m² a mediados de 2024 y se acercaba a los 8 millones de m² a finales de 2025, expandiéndose a un ritmo de aproximadamente 500,000 m² al año, impulsado por la inversión en logística, comercio minorista e infraestructura. La demanda se ve reforzada por empresas que se trasladan desde instalaciones antiguas a espacios de producción y almacenamiento modernos y conformes a la normativa.
Evidencia local de alquiler y venta. En el corredor Corbeanca / Buftea / Balotești, los alquileres solicitados para espacios de producción y almacenamiento oscilan entre €4.25 y €7.74 /m²/mes, con una mediana en torno a €5.90 /m²/mes. Los precios solicitados para propiedades de producción/almacenamiento comparables en la zona se sitúan en el rango de €1.5–1.75 millones para edificios de 1,000–2,400 m².
Base de valoración de la garantía. La tasación independiente de ANEVAR (diciembre de 2025) concluyó un valor de mercado de €961,000, respaldado por dos enfoques:
- Enfoque de ingresos (capitalización): €961,000, basado en un alquiler triple neto estimado de €5,000/mes, una ocupación del 95% y una tasa de capitalización del 7.2%.
- Enfoque de costes: €994,000, con el terreno valorado en €532,000 (≈€154/m²) y el edificio a un coste de reposición neto de €461,982 (≈€677/m²).
El valor tasado se sitúa cómodamente dentro del rango de las evidencias de venta locales, y se confirmó que el uso más óptimo y mejor de la propiedad es el industrial / producción. Dado que se trata de una línea de financiación para adquisición y capital circulante y no de una promoción de construcción para venta, la tasación funciona como la base de la garantía del préstamo y no como un precio de venta proyectado.
6. Análisis financiero
Se trata de una financiación para la adquisición y capital circulante de una empresa manufacturera en funcionamiento, no de una promoción de construcción para venta; por tanto, el análisis se centra en la economía de la transacción y la capacidad de reembolso, más que en un margen de promoción.
| Concepto | Importe |
|---|---|
| Valor de mercado independiente de la garantía (ANEVAR, dic. 2025) | €961,000 |
| Importe del préstamo (esta campaña) | €250,000 |
| , Contraprestación de adquisición al vendedor | €120,000 |
| , Cancelación de hipoteca existente | €60,000 |
| , Capital circulante | €70,000 |
Capacidad de reembolso. Los ingresos de la empresa se triplicaron aproximadamente hasta alcanzar unos €248,000 en 2025, con un resultado operativo positivo, una base de equipos de producción de aproximadamente €461,000 y sin deudas fiscales. Tras la finalización, la empresa también posee un activo de €961,000 frente a €250,000 de deuda, creando un colchón de capital propio de aproximadamente €711,000 que respalda la refinanciación.
Fuente de reembolso. El capital principal se reembolsa al vencimiento mediante refinanciación bancaria garantizada con la propiedad ahora propiedad de la empresa, o mediante el flujo de caja operativo de la misma.
7. Oportunidad de financiación e inversión
| Parámetro | Detalle |
|---|---|
| Importe del préstamo (esta campaña) | €250,000 |
| Financiación externa total máxima | €250,000 (tramo único; no se contempla línea de seguimiento) |
| Contribución del promotor / capital propio | La empresa adquiere un activo de €961,000 frente a €250,000 de deuda , un colchón de capital propio de ≈ €711,000 |
| Plazo del préstamo | 12 meses |
| Tipo de interés para los inversores | 14% anual base, más hasta 2% anual de cashback por volumen (hasta 16% efectivo) |
| Pago de intereses | Mensual, al final de cada mes natural (cálculo de días 30/360) |
| Reembolso del capital principal | Bullet , reembolso total al vencimiento |
| Instrumento de garantía | Hipoteca inmobiliaria de primer rango |
| Cobertura de la garantía | ≈ 384% (≈3.84×) , tasación independiente de ANEVAR de €961,000 frente a un préstamo de €250,000; LTV ≈ 26%; muy por encima del mínimo de 150% |
| Momento de la hipoteca | Inscrita en el cierre notarial, junto con la escritura de adquisición; la carga existente de €60,000 se cancela en la misma sesión con los fondos del préstamo, dejando a los inversores con un primer rango limpio |
| Desembolso | Fondos liberados únicamente en el cierre notarial, eliminando cualquier ventana en la que el capital del inversor no esté garantizado |
Estructura de capital y plan de financiación. Se trata de una línea de tramo único. Tras la finalización, la empresa posee el sitio de producción completo de €961,000 frente a €250,000 de deuda senior garantizada. Los canales de reembolso, por orden de preferencia, son: (1) refinanciación bancaria contra el activo ahora propiedad de la empresa y libre de cargas (tras la cancelación); (2) flujo de caja operativo del negocio de fabricación; y (3) capital propio del promotor o venta de activos como red de seguridad. Cualquier expansión futura (dos naves adicionales) está destinada a ser autofinanciada por el fundador y queda fuera de esta línea de financiación.
Plataforma. La oferta está facilitada por stock.estate, un proveedor de servicios de financiación participativa europeo autorizado por la Autoritatea de Supraveghere Financiară (ASF Rumanía), licencia n.º PJR28FSFPR/400002, bajo el Reglamento (UE) 2020/1503 (ECSPR).
8. Riesgos y mitigaciones
-
Riesgo de garantía real / mercado. El valor de mercado de los inmuebles industriales puede variar según las condiciones económicas. Mitigación: el préstamo está garantizado aproximadamente al 26% LTV (≈384% de cobertura) mediante una tasación independiente de ANEVAR, lo que proporciona un amplio margen frente a las fluctuaciones de valor; el activo es una propiedad industrial líquida en el principal centro logístico de Bucarest.
-
Riesgo de reembolso (refinanciación). El capital principal se reembolsa en un único pago al vencimiento en el mes 12, lo que expone el préstamo a las condiciones de refinanciación. Mitigación: tras la finalización, la empresa posee un activo de €961,000 frente a €250,000 de deuda ,una base de capital sustancial que respalda la refinanciación bancaria, y el negocio operativo ha triplicado sus ingresos sin deudas fiscales pendientes.
-
Riesgo de adquisición y titularidad. La empresa está adquiriendo la propiedad y ciertos trámites del registro de la propiedad aún están finalizándose. Mitigación: el desembolso se realiza solo en el cierre notarial, cuando la propiedad se transfiere a la empresa y se registra la hipoteca de primer rango; la carga existente de €60,000 se cancela en la misma sesión.
-
Riesgo de operaciones con partes vinculadas. La propiedad se adquiere a una parte vinculada al fundador. Mitigación: el valor está respaldado por una tasación independiente de ANEVAR, y los mecanismos de desembolso en el cierre y la hipoteca de primer rango protegen a los inversores independientemente de la relación entre las partes.
-
Riesgo de construcción / expansión. Mitigación: no aplicable a esta facilidad; los fondos financian únicamente la adquisición y el capital circulante; las futuras naves planificadas se autofinancian y quedan fuera de este préstamo.
-
Riesgo regulatorio / de permisos. Los cambios en la zonificación, los impuestos o la regulación del sector podrían afectar a las operaciones. Mitigación: la propiedad ya está inscrita y reclasificada como intravilan, y la empresa está plenamente registrada y cumple con sus obligaciones fiscales.
Esta descripción se proporciona con fines informativos dentro de una campaña de financiación participativa de stock.estate y no constituye asesoramiento de inversión, legal o fiscal. Los posibles inversores deben leer la Hoja de Datos Fundamentales de la Inversión (KIIS) y realizar su propia evaluación.