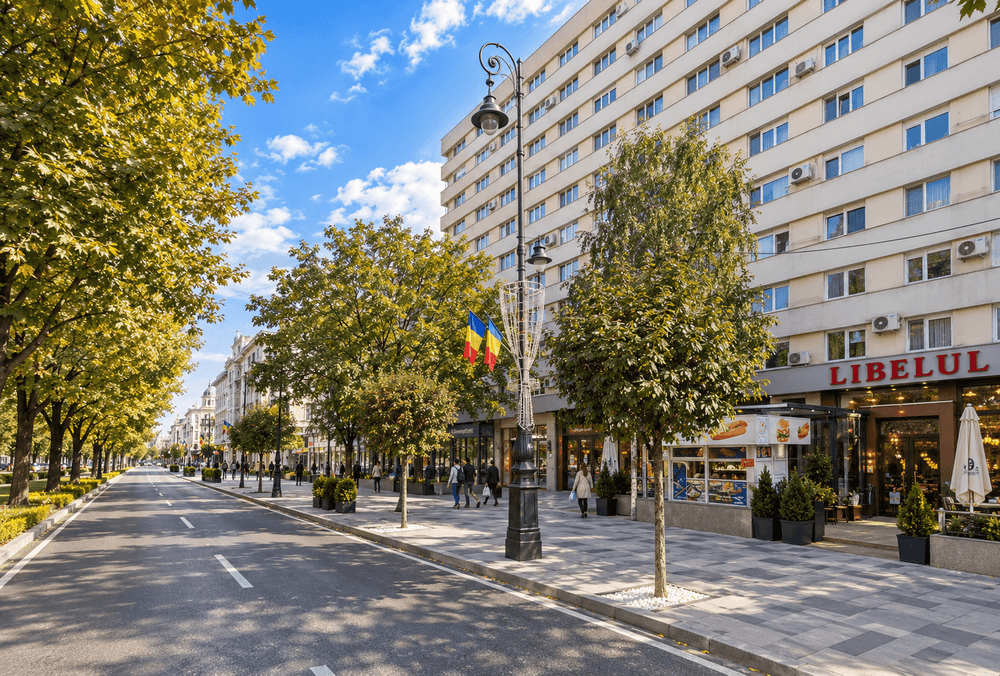

Bulevardul Republicii 49-53, Arad
- Tip proprietate
- Rezidențial
- Locație
- Arad, județul Arad, România
- Durata împrumutului
- 12 luni
- Dobândă
- 10-16% / an
- Plată
- Lunar
- Data încheierii
- 12 oct 2026
- Suma
- € 157 000
- Raport împrumut-valoare (LTV)
- 47.77 %
- Garanție
- Ipotecă imobiliară
Progres rambursări: 2%
1. Rezumat executiv
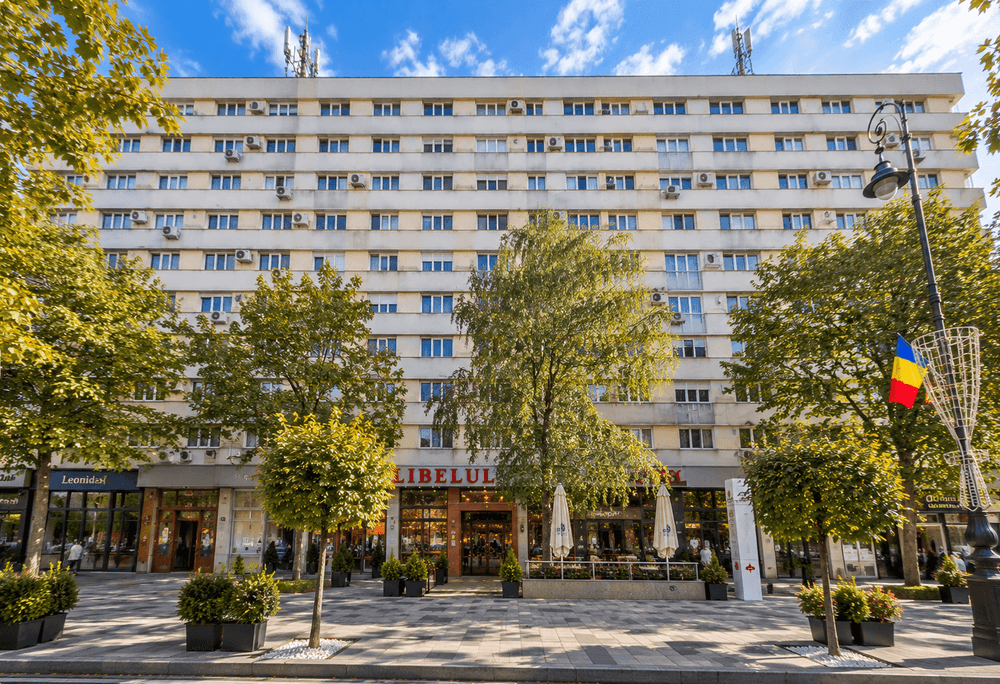
XEDORA S.R.L., o societate din Arad care activează în cumpărarea, renovarea și revânzarea de proprietăți rezidențiale, achiziționează patru apartamente (două de 2 camere și două de 3 camere, în total 219,41 m² utili) în blocul de locuințe ultracentral „Libelula” de pe Bulevardul Republicii 49-53, Arad, pentru 235.000 €. Societatea planifică o renovare interioară cu un buget de 40.000 €, urmată de revânzarea tuturor celor patru unități la un preț cumulat estimat de 370.000 €. Această campanie atrage 150.000 € pentru finanțarea parțială a achiziției, dezvoltatorul contribuind din fonduri proprii cu 85.000 € din prețul de cumpărare, plus întregul buget de renovare și toate costurile tranzacției. Împrumutul are o durată de 12 luni, plătește dobândă lunară la o rată progresivă de 10,00% până la 16,00% pe an, în funcție de suma investită, și rambursează principalul la scadență sau mai devreme, parțial, pe măsură ce unitățile sunt vândute. Împrumutul este garantat cu o ipotecă de rang I asupra tuturor celor patru apartamente, constituită concomitent cu actul de achiziție. Cele patru unități au o valoare de piață independentă ANEVAR de 274.000 € în starea actuală, nerenovată. Adăugând bugetul de renovare de 40.000 €, rezultă o bază de garanție de 314.000 €, un raport împrumut/valoare (LTV) de 47,8% și o acoperire cu garanții de 209%.
2. Analiza locației
Arad este reședința județului Arad, în vestul României, pe râul Mureș, cu o populație de aproximativ 145.000 de locuitori (recensământul din 2021). Orașul se află pe coridorul autostrăzii A1, care leagă Bucureștiul de frontiera cu Ungaria la Nădlac (aproximativ 50 km) și de Europa Centrală. Se află la aproximativ 55 km de Timișoara și are propriul aeroport internațional. Raportul de evaluare independent descrie economia locală ca fiind dezvoltată și diversificată. Acesta enumeră industria, comerțul și logistica drept principalele sectoare, susținute de poziția Aradului pe principalele rute de transport dintre România și Europa Centrală.
Proprietatea este situată pe Bulevardul Republicii (fostul Bulevardul Revoluției), principalul bulevard central al orașului, în zona ultracentrală. Potrivit raportului de evaluare, zona imediată este o zonă mixtă, predominant rezidențială, cu blocuri de locuințe P+4 și P+10, case unifamiliale și spații comerciale. Transportul public, magazinele, școlile și universitățile, unitățile medicale, băncile și parcurile se află toate în apropiere. Zona este complet racordată la rețelele de electricitate, apă, canalizare, gaze naturale, termoficare și telecomunicații.
Densitatea populației și vârsta medie în zonă sunt descrise de evaluator ca stabile. Cererea pentru segmentul ultracentral este susținută de cumpărători care locuiesc în proprietate, cu venituri medii și acces la credite ipotecare.
3. Profilul dezvoltatorului
- Entitate juridică: XEDORA S.R.L., CUI 48351839, înregistrată la Registrul Comerțului sub J2023000934029 la 19.06.2023, cu sediul social în Arad
- Activitate: cumpărarea, renovarea și revânzarea de proprietăți rezidențiale proprii (CAEN 6810), desfășurată împreună cu lucrări de finisare (CAEN 4334)
- Acționariat: doi asociați persoane fizice române (60% / 40%); asociatul majoritar este și administrator unic
De la înființare, societatea a cumpărat, renovat și revândut unități rezidențiale în Arad. Asociații au mai finalizat tranzacții similare. Rezultate depuse:
| An | Cifra de afaceri netă (RON) | Profit net (RON) | Capitaluri proprii totale (RON) |
|---|---|---|---|
| 2023 (primele 6 luni de activitate) | 188.266 | 28.076 | 28.276 |
| 2024 | 1.045.036 | 119.683 | 147.959 |
| 2025 | 631.762 | 36.593 | 169.552 |
| S1 2026 (balanța de verificare la 30.06.2026) | 244.565 | 12.492 | n/a |
La 30.06.2026, societatea deținea în stoc o unitate rezidențială (valoare contabilă 237.694 lei) și numerar de aproximativ 111.000 lei. De asemenea, înregistra împrumuturi de la asociați de 221.309 lei. O facilitate bancară pe termen scurt de 136.718 lei a fost rambursată integral în cursul anului 2026. Verificările în registrele publice efectuate la 19.09.2026 arată:
- nicio datorie fiscală restantă la ANAF
- niciun litigiu în instanță
- nicio cerere de insolvență
- nicio garanție mobiliară înscrisă în RNPM/AEGRM
4. Prezentarea proiectului
Proprietatea: patru apartamente într-un bloc de locuințe S+P+10 pe Bulevardul Republicii 49-53, Arad. Blocul a fost construit în jurul anului 1980 și modernizat termic în 2025, conform certificatului energetic. Are lift, structură pe cadre din beton armat, sistem de termoizolație și centrale individuale pe gaz în fiecare apartament. Evaluatorul apreciază starea generală a clădirii ca fiind bună. Terenul este în proprietatea statului, unitățile deținând o cotă indiviză din acesta.
| Unitate | Scară / etaj | Camere | Suprafață utilă | Suprafață construită | Cotă teren | Valoare de piață actuală (ANEVAR) | Preț de vânzare estimat |
|---|---|---|---|---|---|---|---|
| Ap. 1 | Sc. C, etaj 1 | 3 | 65,93 m² | 75 m² | 11/1250 | 79.000 € | 100.000 € |
| Ap. 16 | Sc. C, etaj 4 | 3 | 62,14 m² | 75 m² | 11/1250 | 74.000 € | 100.000 € |
| Ap. 10 | Sc. B, etaj 3 | 2 | 45,67 m² | 53 m² | 7/1250 | 63.000 € | 85.000 € |
| Ap. 38 | Sc. A, etaj 10 | 2 | 45,67 m² | 53 m² | 7/1250 | 58.000 € | 85.000 € |
| Total | 219,41 m² | 256 m² | 274.000 € | 370.000 € |
Cartea funciară: CF 301118-C1-U96, U99, U101 și U103, Arad. Extrasele de carte funciară și promisiunea de vânzare arată că unitățile sunt libere de ipoteci sau alte sarcini. Unitățile nu sunt ocupate.
Starea actuală (raportul de evaluare):
- compartimentare semidecomandată, confort I și II
- tâmplărie exterioară din PVC, uși de intrare metalice
- gresie și faianță în zonele umede, parchet laminat sau din lemn în camere
- centrală individuală pe gaz cu radiatoare
- finisaje apreciate ca fiind de calitate inferioară spre medie, care necesită renovare
Renovarea planificată (deviz estimativ „Proiect Libelula”, 160.000 lei în total; buget reținut de 40.000 €, inclusiv rezervă pentru neprevăzute):
- renovarea completă a băii în fiecare unitate, inclusiv instalațiile sanitare
- parchet laminat și plinte noi
- reparații și pregătirea pereților, zugrăvire completă
- placări ceramice noi acolo unde este necesar
- revizia instalației electrice, cu prize și întrerupătoare noi
- toate materialele și manopera incluse
Calendar:
- renovare: 3 luni de la achiziție
- vânzări: estimate a fi finalizate în termen de 6 luni de la achiziție
- durata împrumutului: 12 luni, ceea ce lasă o marjă de 6 luni după perioada planificată de vânzare
Autorizații: lucrările sunt finisaje interioare și nu necesită autorizație de construire.
Clasa energetică: clădirea a fost reabilitată termic în 2025. Certificatele de performanță energetică pentru fiecare unitate vor fi emise înainte de revânzare.
5. Analiza pieței
Prețurile cerute pentru apartamentele din Arad sunt în medie de aproximativ 1.250-1.330 €/m² util în 2026:
- hartapreturilor.ro: mediana de 1.251 €/m², cu prețuri stabile în ultima lună
- vdi.ro, T3 2026: un apartament tipic de 2 camere costă în jur de 69.000 €, adică aproximativ 1.271 €/m², în scădere cu 4,3% față de anul anterior
- acasaarad.ro, săptămâna 31 din 2026: medie ponderată de 1.329 €/m² pentru anunțurile noi
Mediile la nivelul orașului variază semnificativ în funcție de zonă. Același raport săptămânal acasaarad.ro indică o medie de 1.685 €/m² pentru zona Ultracentral, față de 1.318 €/m² pentru Central și 1.243 €/m² pentru Vlaicu.
Raportul de evaluare descrie piața locală ca fiind într-un echilibru relativ, cu cerere în stagnare, prețuri stabile spre crescătoare și costuri de construcție în creștere. De asemenea, menționează că majoritatea anunțurilor din zonă sunt unități mai vechi, nerenovate. Comparabilele sale pentru unitățile evaluate sunt apartamente ultracentrale în blocuri similare P+10 și P+4, cu prețuri cerute între 69.900 € și 95.000 € (1.371 € până la 1.662 €/m²).
Chiria lunară pentru un apartament de 2 camere în Arad este de aproximativ 350 € (vdi.ro, T3 2026). Aceasta oferă o utilizare alternativă pentru orice unitate nevândută în perioada planificată.
Justificarea prețului. Prețul de vânzare cumulat estimat de 370.000 € pentru 219,41 m² utili implică o medie ponderată de 1.686 €/m². Aceasta este peste media la nivelul orașului, dar în linie cu media zonei ultracentrale de 1.685 €/m²:
- Zona: proprietatea se află pe principalul bulevard al orașului, în zona cu cele mai ridicate prețuri din Arad, unde reperul relevant este media ultracentrală, nu cea municipală.
- Stoc renovat vs. stoc nerenovat: mediile de mai sus se bazează aproape în întregime pe apartamente mai vechi, cu finisaje originale sau uzate. Raportul de evaluare menționează că anunțurile disponibile în zonă sunt în principal unități mai vechi și apreciază finisajele actuale ale unităților evaluate ca fiind de calitate inferioară spre medie, care necesită renovare. După lucrări, fiecare unitate va fi vândută complet renovată, cu baie nouă, pardoseli noi, finisaje noi și instalații revizuite. Blocul însuși a fost reabilitat termic în 2025. Prin urmare, unitățile renovate din această clădire concurează cu un număr redus de locuințe gata de mutare, nu cu stocul nerenovat care determină mediile. Diferența de valoare este vizibilă chiar în evaluare: valorile în starea actuală, între 58.000 € și 79.000 €, includ deducerea aplicată de evaluator pentru costul și durata renovării, pe care lucrările planificate o elimină.
- Structura produselor: unitățile de 3 camere au prețul de 1.517 €/m² (Ap. 1) și 1.609 €/m² (Ap. 16), sub media ultracentrală. Unitățile de 2 camere au prețul de 1.861 €/m², reflectând prețul mai ridicat pe m² pe care îl obțin de regulă unitățile mai mici și mai lichide.
- Prețuri cerute vs. prețuri de tranzacție: datele de piață de mai sus sunt prețuri cerute, pe care raportul acasaarad.ro le estimează cu 5-12% peste prețurile finale de tranzacție. De aceea, Secțiunea 6 prezintă și rezultatul în ipoteza unui preț de vânzare cu 10% mai mic.
În ansamblu, prețurile rezidențiale din Arad rămân sub cele din Timișoara și Cluj-Napoca, principalele piețe regionale de referință din vestul și nord-vestul României.
6. Analiza financiară
| Element | Sumă (€) | €/m² util |
|---|---|---|
| Preț de achiziție (4 unități) | 235.000 | 1.071 |
| Comision de intermediere plătibil la finalizare (4,5% din preț) | 10.575 | |
| Costuri notariale și de carte funciară (estimare) | 3.500 | |
| Buget de renovare (inclusiv rezervă pentru neprevăzute) | 40.000 | 182 |
| Subtotal: cost direct al proiectului | 289.075 | 1.318 |
| Cost estimat al finanțării externe (dobândă de 16,00% pe an la 150.000 € pentru 12 luni și costuri de finanțare) | 30.000 | |
| Cost total al proiectului | 319.075 | 1.454 |
| Preț de vânzare cumulat estimat | 370.000 | 1.686 |
| Profit brut estimat (fără finanțare) | 80.925 | 369 |
| Profit net estimat (inclusiv finanțarea) | 50.925 | 232 |
| Marjă | Brută (fără finanțare) | Netă (inclusiv finanțarea) |
|---|---|---|
| La cost | 28,0% | 16,0% |
| La venituri | 21,9% | 13,8% |
| Pe m² util | 369 €/m² | 232 €/m² |
Note și analiză de senzitivitate:
- Costul finanțării presupune că împrumutul durează întreaga perioadă de 12 luni. Dacă unitățile se vând în 6 luni, conform planului, și principalul este rambursat pe măsură ce se finalizează vânzările, costul dobânzii este de aproximativ jumătate, iar profitul net crește corespunzător.
- Costurile de intermediere la revânzare, dacă există, nu sunt incluse.
- Preț de vânzare cu 10% mai mic (333.000 €): profit net estimat de aproximativ 13.925 €, iar împrumutul este în continuare rambursat integral.
- Pragul de rentabilitate: vânzările la valoarea de piață actuală ANEVAR (274.000 €) rambursează împrumutul (150.000 €) cu un surplus de 124.000 €, dar nu ar recupera integral aportul propriu al dezvoltatorului.
Verificarea costului de renovare. Devizul antreprenorului totalizează 160.000 lei, aproximativ 30.500 € la cursul de schimb din raportul de evaluare, de 5,2460 lei/€:
- unitățile de 2 camere: 35.000 lei fiecare
- unitățile de 3 camere: 45.000 lei fiecare
Bugetul reținut pentru această analiză, de 40.000 €, include o rezervă pentru neprevăzute de aproximativ 31%.
Sursa de rambursare: încasările din vânzarea celor patru unități renovate. A se vedea Secțiunea 7.
7. Finanțarea și oportunitatea de investiție
| Parametru | Valoare |
|---|---|
| Valoarea împrumutului (această campanie) | 150.000 € (minim = țintă = maxim) |
| Sumă angajată în prealabil | niciuna |
| Perioada campaniei | 25 septembrie 2026 - 15 octombrie 2026 |
| Aportul propriu al dezvoltatorului | 85.000 € din prețul de cumpărare (din care 20.000 € deja plătiți ca avans), plus bugetul de renovare de 40.000 €, comisionul de intermediere de 10.575 € și costurile notariale și de carte funciară, din fonduri proprii: aproximativ 139.000 €, plus toate dobânzile și costurile de finanțare |
| Durata împrumutului | 12 luni de la închiderea campaniei la 15 octombrie 2026, scadență 15 octombrie 2027 |
| Rata dobânzii remuneratorii pentru investitori | Progresivă, de la 10,00% la 16,00% pe an, fixată la semnare în funcție de suma investită |
| Rata minimă și fondul de dobândă | rată minimă de 10,00% plus un fond de dobândă de 6,00 puncte procentuale |
| Rata dobânzii plătite de împrumutat | 16,00% pe an |
| Rata dobânzii după prelungirea împrumutului | 18,00% pe an, fixă |
| Rata dobânzii penalizatoare | 20,00% pe an, fixă |
| Cashback | Nu |
| Comisioane pentru investitori | Niciunul |
| Frecvența plății dobânzii | Lunar, la sfârșitul fiecărei luni calendaristice |
| Rambursarea principalului | La scadență. Rambursări anticipate parțiale pe măsură ce fiecare unitate este vândută, cu radierea parțială a ipotecii asupra unității vândute |
| Convenția de calcul al zilelor | 30/360 |
| Investiția minimă | 100 € |
| Garanție | ipotecă de rang I asupra tuturor celor patru apartamente (CF 301118-C1-U96, U99, U101, U103, Arad), în favoarea STOCKESTATE CROWDFUNDING S.R.L. în calitate de agent de garanție |
| Baza de garanție | raport de evaluare independent ANEVAR nr. 598/10.08.2026, valoare de piață actuală înainte de renovare de 274.000 €, plus bugetul de renovare de 40.000 € finanțat de dezvoltator: 314.000 € |
| Raport împrumut/valoare (LTV) | 47,8% (150.000 € / 314.000 €) |
| Acoperirea cu garanții | 209%, față de un minim al platformei de 150% |
| LTV raportat doar la evaluarea înainte de renovare | 54,7% (150.000 € / 274.000 €), acoperire 182,7% |
| LTV raportat la valoarea de vânzare estimată | 40,5% (150.000 € / 370.000 €) |
| Momentul constituirii ipotecii | constituită concomitent cu contractul de vânzare autentificat, în aceeași ședință notarială în care XEDORA S.R.L. achiziționează unitățile |
| Mecanismul de plată | fondurile sunt plătite la finalizarea notarială direct în contul bancar al vânzătorului, ca parte a prețului de achiziție. Niciun fond nu trece prin împrumutat înainte de semnarea ipotecii |
Cum funcționează rata progresivă
Fiecare investiție primește propria rată anuală contractuală, fixată în momentul semnării. Rata pornește de la minimul de 10,00% și crește în limita fondului de dobândă de 6,00 puncte procentuale, în funcție de suma investită, conform pragurilor de rată publicate pe pagina acestei campanii. Împrumutatul plătește 16,00% pe an pentru întreaga facilitate; partea din fond nealocată investitorilor reprezintă comisionul platformei. După semnare, rata unei investiții nu se modifică pe toată durata împrumutului.
Structura capitalului și planul de finanțare
Achiziția este finanțată cu 150.000 € din acest împrumut și cu 85.000 € de către dezvoltator. De asemenea, dezvoltatorul finanțează din resurse proprii renovarea, costurile tranzacției și toate costurile de finanțare, inclusiv dobânzile. Promisiunea de vânzare stabilește data de 16.10.2026 ca termen pentru vânzarea autentificată, astfel încât campania se închide la 15.10.2026. Împrumutul este singura finanțare externă a proiectului. Nu este planificată nicio altă tranșă pe platformă. Căile de rambursare, în ordinea preferinței:
- vânzarea celor patru unități renovate, cu rambursarea proporțională a principalului la finalizarea fiecărei vânzări
- aportul propriu al dezvoltatorului și fluxul de numerar operațional, inclusiv alte unități rezidențiale din stocul societății
- închirierea unităților nevândute sau refinanțarea bancară a soldului rămas
Platforma
stock.estate este un furnizor european de servicii de finanțare participativă autorizat de Autoritatea de Supraveghere Financiară din România (ASF) cu licența PJR28FSFPR/400002, care funcționează în temeiul Regulamentului (UE) 2020/1503 (ECSPR).
8. Riscuri și măsuri de atenuare
- Riscul de piață. Prețurile sau duratele de vânzare pot diferi de estimări; evaluatorul descrie piața locală ca fiind o piață a cumpărătorului, cu cerere în stagnare. Atenuare: prețul mediu estimat corespunde mediei zonei ultracentrale, iar un preț de vânzare cu 10% mai mic permite în continuare rambursarea integrală a împrumutului. Împrumutul reprezintă 47,8% din baza de garanție incluzând renovarea și 54,7% doar din valoarea evaluată în stare nerenovată.
- Riscul de execuție. Costurile sau durata renovării pot depăși estimarea. Atenuare: bugetul reținut (40.000 €) depășește devizul antreprenorului cu aproximativ 31%. Lucrările sunt doar finisaje interioare, dezvoltatorul execută acest tip de lucrări ca parte a activității sale principale, iar renovarea este finanțată din resursele proprii ale dezvoltatorului.
- Riscul de rambursare. Întârzierile vânzărilor ar putea amâna rambursarea. Atenuare: planul prevede vânzări în 6 luni, față de o durată de 12 luni. Principalul este rambursat unitate cu unitate pe măsură ce se finalizează vânzările, iar dobânda lunară este plătită din fondurile proprii ale dezvoltatorului. Unitățile nevândute pot fi închiriate sau refinanțate.
- Riscul de nefinalizare a finanțării. Campania trebuie să se închidă înainte de termenul de 16.10.2026 din promisiunea de vânzare. Atenuare: campania este de tip „totul sau nimic” la 150.000 €. Dacă ținta nu este atinsă, toate fondurile investitorilor sunt returnate integral.
- Riscul privind garanția și plata. Capitalul investitorilor ar putea fi expus dacă fondurile ar fi eliberate înainte de constituirea garanției. Atenuare: fondurile sunt plătite la finalizarea notarială direct vânzătorului, iar ipoteca de rang I este semnată și depusă spre înscriere în aceeași ședință. Nu există o perioadă în care capitalul să fie negarantat.
- Riscul de reglementare și autorizare. Modificări ale autorizațiilor necesare pentru lucrări. Atenuare: lucrările sunt finisaje interioare care nu necesită autorizație de construire, iar unitățile sunt apartamente rezidențiale existente, cu titlu de proprietate clar.
- Riscul de concentrare. Împrumutatul este o societate mică, cu un singur proiect de această dimensiune. Atenuare: garanția este distribuită pe patru unități înscrise separat și vandabile separat, fiecare acoperită de propria ipotecă de rang I.
- Rata variabilă la semnare. Rata contractuală a fiecărei investiții depinde de suma investită și de condițiile în vigoare la semnare, astfel încât doi investitori din aceeași campanie pot obține rate diferite. Atenuare: rata este afișată înainte de semnare, este fixă pe toată durata împrumutului după semnare și nu poate scădea niciodată sub minimul de 10,00%.
- Riscul valutar. Împrumutul este denominat în euro, în timp ce împrumutatul își desfășoară activitatea în lei. Atenuare: proprietățile rezidențiale din Arad, inclusiv prețurile de vânzare din acest plan, sunt cotate și tranzacționate în euro.
- Lipsa de lichiditate. Împrumuturile încheiate prin platformă nu sunt admise la tranzacționare pe o piață reglementată și nu este garantată existența unei piețe secundare. Investitorii trebuie să fie pregătiți să dețină investiția până la scadență.