Biopack Romania
- Tip proprietate
- Comercial
- Locație Vezi pe hartă 🗺️
- Adjud, județul Vrancea, România
- Durata împrumutului
- 24 de luni
- Dobândă
- 10-16% / an
- Plată
- Lunar
- Timp rămas
- 18 zile
- Obiectiv de finanțare
- € 450 000
- Sumă deja contractată
- € 240 000
- Raport împrumut-valoare (LTV)
- 42.51 %
- Garanție
- Ipotecă imobiliară
1 investitor a investit € 240 000
€ 240 000
€ 240 000
53.33% finanţat
€ 450 000
1. Rezumat executiv
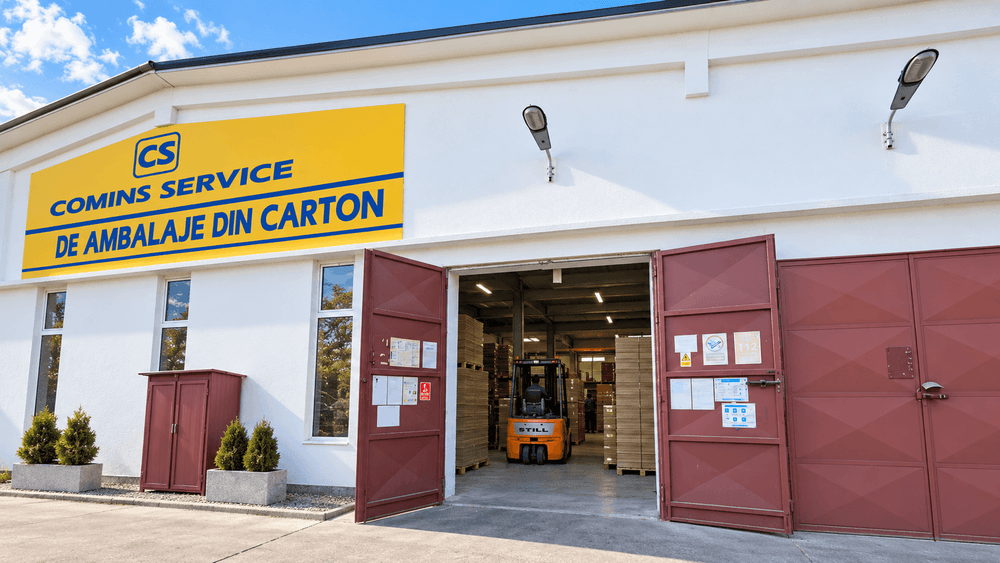
BIOPACK ROMANIA INC S.R.L. produce și prelucrează ambalaje din carton ondulat. Marca Biopack este activă din 2006, iar compania a fost înregistrată în 2012. Această campanie finanțează o parte dintr-un program de echipamente menit să crească capacitatea de producție și să aducă în regie proprie lucrări pe care compania le subcontractează în prezent, în principal volume de ștanțare, tipărire digitală și ambalare Backfill.
Compania vinde cutii clasice, ștanțate, telescopice și rigide către clienți din sectoarele auto, alimentar și băuturi, HoReCa, mobilă și textile. Cifra de afaceri netă raportată a fost de RON 5.111.282 în 2025, cu un profit net de RON 340.407.
Caracteristicile investiției:
- Un producător în activitate: un amplasament de producție consolidat în Adjud, mărcile înregistrate BIOPACK, BIOPRINT și BIOPAPER și, potrivit companiei, peste 8.000 de modele de cutii aflate în stoc.
- Utilizare precisă a fondurilor: echipamente noi de producție, conform planului de investiții al companiei de aproximativ 450.000 EUR, din care acest împrumut finanțează 210.000 EUR.
- Dobândă lunară: o rată anuală contractuală între 10,00% și 16,00%, în funcție de suma investită și fixată la semnare. Exemple conform grilei publicate: 11,00% pentru 1.000 EUR, 12,00% pentru 2.500 EUR și 12,75% pentru 5.000 EUR. Rata maximă nu se aplică fiecărei investiții.
- Garanție imobiliară de rang I: proprietatea industrială din Adjud, Str. Revoluției nr. 17, are o evaluare independentă ANEVAR la valoarea de piață de 494.000 EUR. Raportat la împrumutul de 210.000 EUR, aceasta înseamnă un LTV de 42,51% și un grad de acoperire cu garanții de 235%.
- Fondurile se eliberează numai după înscrierea ipotecii: tragerea are loc după înscrierea ipotecii de rang I asupra întregului ansamblu imobiliar.
Durata este de 24 de luni, cu rambursarea principalului într-o singură tranșă la scadență, fără comisioane de platformă pentru investitori și fără cashback. Rambursarea se bazează în principal pe numerarul generat din activitatea operațională curentă; refinanțarea bancară reprezintă o alternativă. Garanția este o resursă de recuperare, nu sursa obișnuită de plată. Capitalul și dobânda rămân expuse riscului. Structura finanțării și riscurile complete sunt prezentate în Secțiunile 6-8.
2. Analiza locației
Amplasamentul de producție și garanția se află pe Str. Revoluției nr. 17, Adjud, județul Vrancea, în estul României. Adjud este municipiu și nod feroviar și rutier pe coridorul principal dintre Moldova și Muntenia, o poziție potrivită pentru o afacere care livrează ambalaje voluminoase către clienți industriali din întreaga țară.
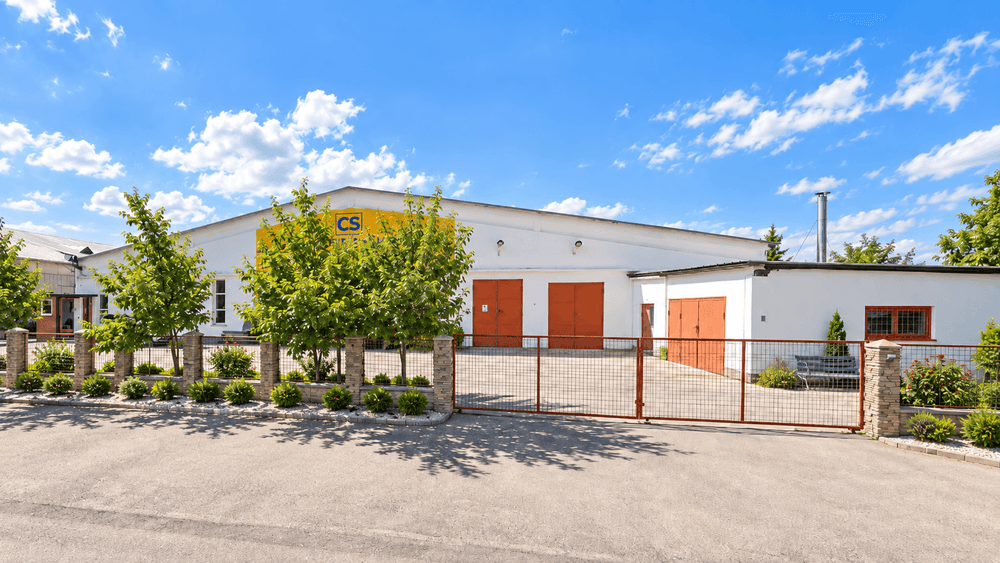
Orașul are o tradiție consolidată în domeniul hârtiei și al ambalajelor: unul dintre cei mai mari producători de carton ondulat din România funcționează în Adjud, ceea ce susține aprovizionarea locală cu materii prime, forță de muncă calificată și servicii de transport pentru acest sector. Amplasamentul este un ansamblu industrial cu acces rutier direct prin proprietatea înscrisă în cartea funciară CF 52928, care face parte din pachetul de garanții descris în Secțiunea 4.
Sediul social al companiei se află în București, Sectorul 1; activitatea comercială și administrativă este coordonată din București, iar producția are loc în Adjud, unde compania are un punct de lucru înregistrat din februarie 2016.
3. Profilul dezvoltatorului
BIOPACK ROMANIA INC S.R.L. este o societate cu răspundere limitată din România, înregistrată la 18 ianuarie 2012 sub numărul de ordine J2012000447408, cod de identificare fiscală 29556706, plătitoare de TVA. Capitalul social subscris și vărsat este de RON 500.000. Compania are un asociat unic, domnul Ioan-Romeo Bănulescu, care este și administratorul unic al acesteia din mai 2016.
Profil operațional:
- Activitate principală: fabricarea hârtiei și cartonului ondulat și a ambalajelor din hârtie și carton (CAEN 1721)
- Amplasament de producție în Adjud, județul Vrancea, înregistrat ca punct de lucru din 1 februarie 2016
- Clienți din sectoarele auto, alimentar și băuturi, HoReCa, mobilă și textile
- Peste 8.000 de modele de cutii aflate în stoc și acoperirea completă a codurilor de cutii FEFCO, potrivit companiei
- Certificări declarate de companie: FSC, ISO 9001 și ISO 14001
- Mărcile OSIM înregistrate BIOPACK, BIOPRINT și BIOPAPER, acordate la 7 august 2019
- 8 angajați în medie în 2025; compania declară că echipa sa numără în prezent 21 de persoane
Evidențe publice
Raportul Termene.ro generat la 5 octombrie 2026 arată compania ca activă, plătitoare de TVA, fără obligații fiscale restante la ANAF și fără înregistrări în Buletinul Procedurilor de Insolvență. Dosarele din instanță listate implică societatea în calitate de reclamant sau creditor, cel mai recent fiind o acțiune privind încălcarea dreptului asupra mărcii, introdusă în 2024. Raportul complet este disponibil în secțiunea Documente.
4. Prezentarea proiectului
Programul de echipamente la fabrica din Adjud
Planul de investiții al companiei vizează trei deficiențe: capacitatea limitată de ștanțare, lipsa tipăririi digitale și a laminării în regie proprie și o linie de ambalare pentru un proiect aflat deja în derulare cu un client existent. Potrivit companiei, fabrica funcționează cu aproximativ 30% capacitate liberă în configurația actuală, iar o parte din cererea pe care o primește este în prezent subcontractată către concurenți specializați.
| Element din planul companiei | Cost orientativ (EUR) | Efect estimat declarat de companie |
|---|---|---|
| Mașină automată de ștanțare | 150.000 | Capacitate de la 300-600 la aproximativ 6.000 de bucăți pe oră; funcționare în mai multe schimburi |
| Mașină de tipărire digitală | 110.000 | Tipărirea în regie proprie a lucrărilor externalizate în prezent |
| Mașină Backfill | 80.000 | Straturi multiple căptușite cu foi și inserții automatizate pentru proiectul unui client existent |
| Reparația și pregătirea halei | 110.000 | Lucrări de amenajare a spațiului și de instalare pentru noile echipamente |
| Total plan | 450.000 |
Această campanie finanțează 210.000 EUR din plan, cu prioritate pentru echipamentele de producție. Diferența urmează să fie acoperită din resursele proprii ale companiei, profit reinvestit, leasing și finanțare bancară. Cifrele includ echipamentele, taxele, transportul, pregătirea amplasamentului și instalarea, conform declarațiilor companiei.
Calendar declarat de companie: instalarea echipamentelor în T4 2026 - T1 2027; ștanțarea, tipărirea digitală și laminarea pe deplin operaționale în cursul anului 2027, iar linia Backfill urmând să înceapă producția pentru clientul existent în același an.
Proprietatea care garantează împrumutul
Garanția constă într-un ansamblu industrial situat pe Str. Revoluției nr. 17, Adjud, județul Vrancea, format din trei unități de carte funciară:
| Carte funciară | Proprietar | Construcții | Teren |
|---|---|---|---|
| CF 54572 Adjud (cad. 1269/1/2N) | BIOPACK ROMANIA INC S.R.L. | Hală, suprafață construită 1.158 mp | 1.410 mp |
| CF 54571 Adjud (cad. 1269/1/3N) | BIOPACK ROMANIA INC S.R.L. | Hală, suprafață construită 326 mp | 396 mp |
| CF 52928 Adjud (cad. 1270) | COMINS SERVICE S.R.L. | Hale de 869 mp și 94 mp, remiză PSI de 110 mp | 1.368 mp |
| Total | 2.557 mp suprafață construită | 3.174 mp |
Clădirile datează din 1975 și au fost renovate parțial între 2017 și 2021. COMINS SERVICE S.R.L. este o societate afiliată: asociatul unic al împrumutatului este și asociat și administrator al COMINS SERVICE S.R.L., care participă în calitate de garant ipotecar. Accesul la terenurile împrumutatului se face prin unitatea CF 52928, motiv pentru care întregul ansamblu este ipotecat și a fost evaluat ca o singură proprietate.
5. Analiza pieței
Piața ambalajelor din carton ondulat este susținută de comerțul electronic, de investițiile industriale și de trecerea, impusă de reglementări, de la ambalajele din plastic la cele pe bază de hârtie, în temeiul Regulamentului UE privind ambalajele și deșeurile de ambalaje (PPWR). Compania estimează segmentul de carton ondulat din România la 600-700 milioane EUR pe an.
Segmentul este condus de producători integrați care fabrică atât hârtie, cât și carton (printre care Rondocarton, DS Smith, Vrancart și DunaPack), alături de peste 700 de convertori și procesatori mai mici. Biopack activează ca procesator: cumpără carton și îl transformă în ambalaje finite, concurând prin gama de produse, serii scurte, personalizare și termen de livrare, nu prin volum.
Garanția a fost evaluată de Romcontrol (membru corporativ ANEVAR) prin raportul nr. 260160 din 28 ianuarie 2026, întocmit pentru un creditor bancar, la o valoare de piață de 494.000 EUR (RON 2.517.375) pentru întregul ansamblu: construcții 411.500 EUR și teren 82.500 EUR. Evaluatorul a aplicat abordarea prin venit, pe baza unei chirii de piață pentru spații industriale în Adjud de aproximativ 2,5 EUR pe mp pe lună, și a raportat ca verificare o valoare prin abordarea prin cost de 520.200 EUR. Lichiditatea proprietăților industriale dintr-un oraș mic este mai redusă decât în orașele mari, astfel încât o vânzare ar putea dura mai mult, iar prețul obținut ar putea diferi de valoarea evaluată.
6. Analiza financiară
Situații financiare ale companiei (RON)
| Indicator | 2023 | 2024 | 2025 |
|---|---|---|---|
| Cifra de afaceri netă | 9.460.008 | 5.921.194 | 5.111.282 |
| Venituri totale | 18.725.038 | 6.818.405 | 5.643.741 |
| Cheltuieli totale | 15.586.432 | 6.127.960 | 5.189.924 |
| Profit brut | 3.138.606 | 690.445 | 453.817 |
| Profit net | 2.662.842 | 580.166 | 340.407 |
| Capitaluri proprii totale | 3.262.842 | 2.068.266 | 1.288.474 |
| Număr mediu de angajați | 7 | 8 | 8 |
Sursa: situațiile financiare anuale, astfel cum sunt prezentate în raportul Termene.ro din 5 octombrie 2026.
Interpretarea cifrelor
- Anul 2023 a inclus elemente nerecurente. Veniturile totale din 2023 includ câștiguri din vânzarea de active; compania raportează pentru 2023 un profit operațional din activitatea recurentă de RON 3.407.621.
- Anii 2024 și 2025 au reprezentat o perioadă de reorganizare. Compania a rămas profitabilă, cu un profit operațional de RON 724.309 în 2024 și de RON 611.694 în 2025, conform datelor raportate de companie.
- Anul 2026 până în prezent. Balanța de verificare la 31 iulie 2026 arată un profit net de RON 233.744 pentru primele șapte luni. Compania raportează venituri de 944.117 EUR până la 31 august 2026 și estimează 1.416.176 EUR pentru întregul an.
Ipoteca în favoarea investitorilor este de rang I: platforma confirmă că nu mai există nicio ipotecă anterioară înscrisă asupra celor trei imobile oferite în garanție.
Utilizarea fondurilor
| Element | Sumă (EUR) |
|---|---|
| Echipamente de producție din planul prezentat în Secțiunea 4 (ștanțare, tipărire digitală, Backfill) | 210.000 |
| Total împrumut | 210.000 |
Gradul de acoperire cu garanții
| Element | Valoare |
|---|---|
| Evaluare independentă ANEVAR, 28 ianuarie 2026 | 494.000 EUR |
| Valoarea împrumutului | 210.000 EUR |
| Raport împrumut/valoare (LTV) | 42,51% |
| Grad de acoperire cu garanții | 235% |
| Cerința minimă de acoperire a platformei | 150% |
Sursa de rambursare
Dobânda urmează să fie plătită din fluxul de numerar operațional curent. Numerarul generat din activitatea operațională, susținut de capacitatea suplimentară și de lucrările preluate în regie proprie pe care noile echipamente urmează să le aducă, este și sursa principală pentru rambursarea principalului la sfârșitul lunii 24. Refinanțarea bancară reprezintă o alternativă, alături de aportul suplimentar de capital al asociatului și, în funcție de disponibilitate și de cerințele aplicabile, de o finanțare ulterioară prin platformă. Ca referință, dobânda de 16,00% la 210.000 EUR înseamnă aproximativ 33.600 EUR pe an.
7. Finanțarea și oportunitatea de investiție
| Parametru | Valoare |
|---|---|
| Obiectiv de finanțare | 210.000 EUR |
| Obiectiv minim de finanțare | 210.000 EUR |
| Valoarea maximă a ofertei | 210.000 EUR |
| Sume deja angajate | Niciuna |
| Durata împrumutului | 24 de luni de la tragere |
| Rata de dobândă de remunerare pentru investitori | Progresivă, de la 10,00% la 16,00% pe an, fixată la semnare în funcție de suma investită |
| Rata minimă și fondul de dobândă | Rata minimă de 10,00% plus un fond de dobândă (interest pool) de 6,00 puncte procentuale |
| Rata de dobândă plătită de împrumutat | 16,00% pe an |
| Rata de dobândă în caz de prelungire a împrumutului | 18,00% pe an, fixă |
| Rata dobânzii penalizatoare | 20,00% pe an, fixă |
| Cashback | Nu |
| Comisioane pentru investitori | Niciunul |
| Frecvența plății dobânzii | Lunar, pe data de 15 a fiecărei luni |
| Rambursarea principalului | O singură tranșă la scadență |
| Convenția de calcul al zilelor | 30/360 |
| Investiția minimă | 100 EUR |
| Instrument de garantare | Ipotecă de rang I asupra a trei unități de carte funciară în Adjud, inclusiv un garant ipotecar |
| Baza de evaluare a garanției | Evaluare independentă ANEVAR, 28 ianuarie 2026 |
| Valoarea de evaluare | 494.000 EUR |
| Grad de acoperire cu garanții | 235% |
| Raport împrumut/valoare (LTV) | 42,51% |
| Mecanismul de tragere | Fondurile se eliberează numai după înscrierea ipotecii de rang I asupra întregului ansamblu |
Cum funcționează rata de dobândă progresivă
Fiecare investiție primește propria rată anuală contractuală, fixată în momentul semnării. Rata pornește de la rata minimă de 10,00% și crește în cadrul fondului de dobândă de 6,00 puncte procentuale în funcție de suma investită, conform pragurilor de rată publicate pe pagina acestei campanii. Pentru această campanie nu se aplică niciun bonus early-bird. Împrumutatul plătește 16,00% pe an pentru întreaga finanțare. Odată semnată, rata unei investiții nu se modifică pe durata împrumutului.
Platforma
stock.estate este un furnizor european de servicii de finanțare participativă autorizat de Autoritatea de Supraveghere Financiară (ASF) din România prin licența PJR28FSFPR/400002, care funcționează în temeiul Regulamentului (UE) 2020/1503 (ECSPR).
8. Riscuri și măsuri de atenuare
- Implementarea programului de echipamente. Planul complet este de aproximativ 450.000 EUR, mai mult decât acest împrumut; livrarea, instalarea sau finanțarea diferenței pot întârzia, iar creșterile de capacitate estimate se pot materializa mai târziu. Atenuare: împrumutul este alocat în primul rând echipamentelor de producție; activitatea existentă continuă pe durata instalării.
- Rambursarea integrală (bullet) în luna 24. Întregul principal devine scadent la maturitate și necesită lichiditate suficientă sau refinanțare la acea dată. Atenuare: fluxul de numerar operațional este sursa principală; refinanțarea bancară, aportul suplimentar de capital al asociatului și o finanțare ulterioară prin platformă sunt alternative a căror disponibilitate nu este asigurată.
- Garanția și executarea silită. Proprietatea este un ansamblu industrial mai vechi, într-un oraș mic, evaluat în ansamblu deoarece accesul la terenurile împrumutatului se face prin unitatea deținută de COMINS SERVICE S.R.L.; evaluarea a fost întocmită pentru un alt creditor, prin abordarea prin venit. Atenuare: toate cele trei unități sunt ipotecate în favoarea investitorilor la rangul I, valoarea evaluată reprezintă 235% din împrumut, iar fondurile se eliberează numai după înscrierea ipotecii. Executarea silită poate dura și poate obține mai puțin decât valoarea evaluată.
- Riscul valutar. Împrumutul este denominat în euro, în timp ce veniturile sunt generate în principal în lei românești. O depreciere a leului crește costul în moneda locală al serviciului datoriei și al rambursării.
- Persoana-cheie și părțile afiliate. Compania depinde de asociatul unic și administratorul său, care controlează și societăți afiliate, inclusiv garantul ipotecar.
- Rată variabilă la semnare. Rata contractuală a fiecărei investiții depinde de suma investită și de condițiile în vigoare la semnare. Atenuare: rata este afișată înainte de semnare, este fixă pe durata împrumutului odată semnată și nu poate scădea niciodată sub rata minimă de 10,00%.
- Lipsa de lichiditate. Împrumuturile încheiate prin platformă nu sunt admise la tranzacționare pe o piață reglementată și nu este garantată existența unei piețe secundare. Investitorii trebuie să fie pregătiți să dețină investiția până la scadență.