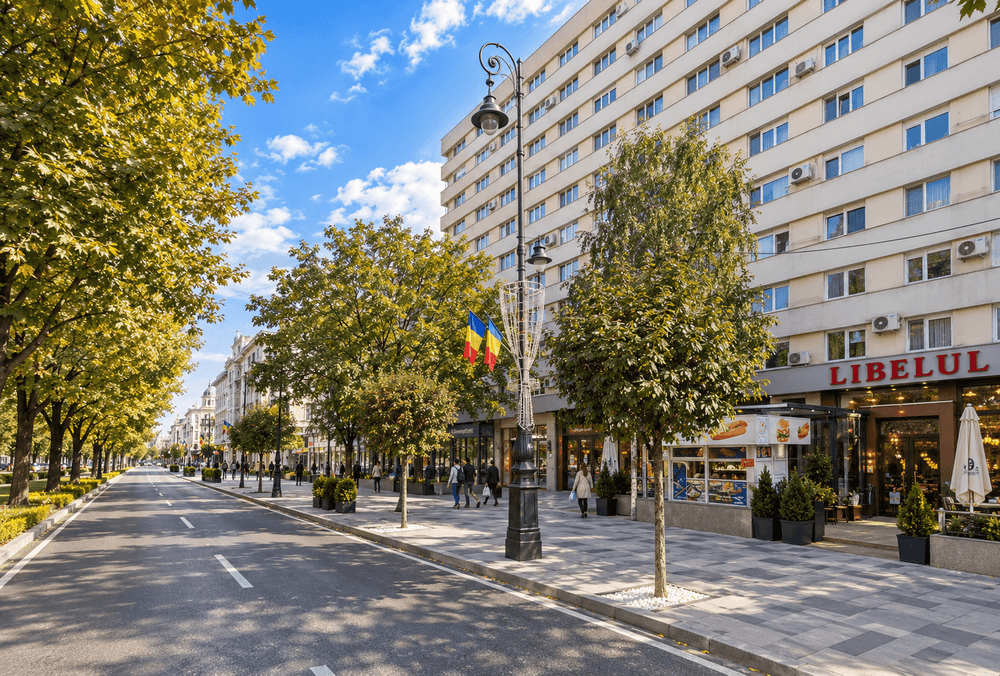

Bulevardul Republicii 49-53, Arad
- Tipo di proprietà
- Residenziale
- Localizzazione
- Arad, distretto di Arad, Romania
- Durata del prestito
- 12 mesi
- Tasso di interesse
- 10-16% / anno
- Pagamento
- Mensile
- Data fine
- 12 ott 2026
- Importo
- € 157 000
- Rapporto prestito/valore
- 47.77 %
- Garanzia
- Ipoteca immobiliare
Progresso rimborsi: 2%
1. Sintesi
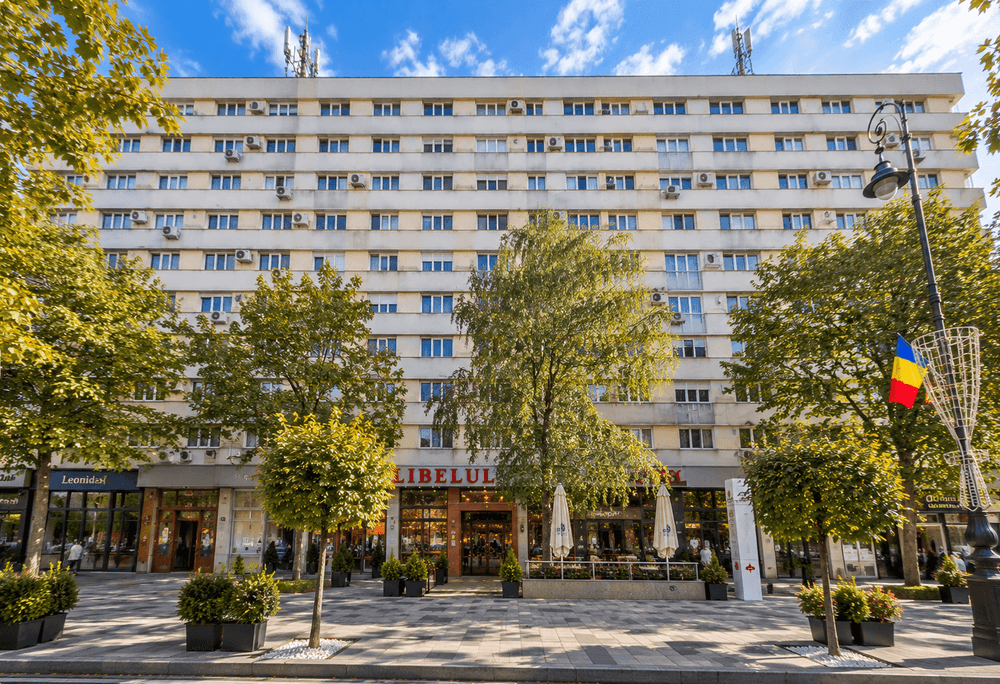
XEDORA S.R.L., società con sede ad Arad attiva nell'acquisto, nella ristrutturazione e nella rivendita di immobili residenziali, acquista quattro appartamenti (due bilocali e due trilocali, per complessivi 219,41 m² utili) nel condominio ultracentrale "Libelula" in Bulevardul Republicii 49-53, Arad, al prezzo di 235.000 €. La società prevede una ristrutturazione interna con un budget di 40.000 €, seguita dalla rivendita di tutte e quattro le unità a un prezzo complessivo previsto di 370.000 €. Questa campagna raccoglie 150.000 € per finanziare in parte l'acquisto, mentre lo sviluppatore apporta con fondi propri 85.000 € del prezzo di acquisto, oltre all'intero budget di ristrutturazione e a tutti i costi di transazione. Il prestito ha una durata di 12 mesi, paga interessi mensili a un tasso progressivo dal 10,00% al 16,00% annuo in base all'importo investito e rimborsa il capitale a scadenza o prima, in modo parziale, man mano che le unità vengono vendute. Il prestito è garantito da un'ipoteca di primo grado su tutti e quattro gli appartamenti, iscritta contestualmente all'atto di acquisto. Le quattro unità hanno un valore di mercato indipendente ANEVAR di 274.000 € nelle attuali condizioni, non ristrutturate. Aggiungendo il budget di ristrutturazione di 40.000 € si ottiene una base di garanzia di 314.000 €, un rapporto loan-to-value del 47,8% e una copertura della garanzia del 209%.
2. Analisi della località
Arad è il capoluogo del distretto di Arad, nella Romania occidentale, sul fiume Mureș, con una popolazione di circa 145.000 abitanti (censimento 2021). La città si trova sul corridoio autostradale A1 che collega Bucarest al confine ungherese di Nădlac (circa 50 km) e all'Europa centrale. Dista circa 55 km da Timișoara e dispone di un proprio aeroporto internazionale. La perizia di stima indipendente descrive l'economia locale come sviluppata e diversificata. Indica come settori principali l'industria, il commercio e la logistica, sostenuti dalla posizione di Arad sulle principali vie di trasporto tra la Romania e l'Europa centrale.
L'immobile si trova in Bulevardul Republicii (già Bulevardul Revoluției), il principale viale centrale della città, in zona ultracentrale. Secondo la perizia, l'area circostante è una zona mista, prevalentemente residenziale, con condomini P+4 e P+10, case unifamiliari e locali commerciali. Trasporti pubblici, negozi, scuole e università, strutture sanitarie, banche e parchi si trovano tutti nelle vicinanze. L'area è completamente allacciata alle reti di elettricità, acqua, fognatura, gas naturale, teleriscaldamento e telecomunicazioni.
Il perito descrive come stabili la densità della popolazione e l'età media nell'area. La domanda nel segmento ultracentrale è sostenuta da acquirenti per uso abitativo con redditi medi e accesso al credito ipotecario.
3. Profilo dello sviluppatore
- Soggetto giuridico: XEDORA S.R.L., CUI 48351839, iscritta al Registro delle Imprese con il numero J2023000934029 il 19.06.2023, sede legale ad Arad
- Attività: acquisto, ristrutturazione e rivendita di immobili residenziali propri (CAEN 6810), svolte insieme a lavori di finitura (CAEN 4334)
- Compagine sociale: due soci persone fisiche rumene (60% / 40%); il socio di maggioranza è anche amministratore unico
Dalla costituzione, la società ha acquistato, ristrutturato e rivenduto unità residenziali ad Arad. I soci hanno già concluso in passato operazioni simili. Risultati depositati:
| Anno | Fatturato netto (RON) | Utile netto (RON) | Patrimonio netto totale (RON) |
|---|---|---|---|
| 2023 (primi 6 mesi di attività) | 188.266 | 28.076 | 28.276 |
| 2024 | 1.045.036 | 119.683 | 147.959 |
| 2025 | 631.762 | 36.593 | 169.552 |
| 1° semestre 2026 (bilancio di verifica al 30.06.2026) | 244.565 | 12.492 | n.d. |
Al 30.06.2026 la società deteneva in magazzino un'unità residenziale (valore contabile RON 237.694) e liquidità per circa RON 111.000. Aveva inoltre finanziamenti soci per RON 221.309. Una linea di credito bancaria a breve termine di RON 136.718 è stata interamente rimborsata nel corso del 2026. I registri pubblici consultati il 19.09.2026 mostrano:
- nessun debito fiscale verso ANAF
- nessun procedimento giudiziario
- nessuna procedura di insolvenza
- nessuna garanzia mobiliare iscritta nel RNPM/AEGRM
4. Descrizione del progetto
Immobile: quattro appartamenti in un condominio S+P+10 in Bulevardul Republicii 49-53, Arad. L'edificio è stato costruito intorno al 1980 e riqualificato termicamente nel 2025, secondo il relativo attestato energetico. Dispone di ascensore, struttura in cemento armato, sistema di isolamento termico e caldaie a gas autonome in ciascun appartamento. Il perito valuta buono lo stato complessivo dell'edificio. Il terreno è di proprietà dello Stato e le unità ne detengono una quota indivisa.
| Unità | Scala / piano | Locali | Superficie utile | Superficie costruita | Quota terreno | Valore di mercato attuale (ANEVAR) | Prezzo di vendita previsto |
|---|---|---|---|---|---|---|---|
| Ap. 1 | Sc. C, piano 1 | 3 | 65,93 m² | 75 m² | 11/1250 | 79.000 € | 100.000 € |
| Ap. 16 | Sc. C, piano 4 | 3 | 62,14 m² | 75 m² | 11/1250 | 74.000 € | 100.000 € |
| Ap. 10 | Sc. B, piano 3 | 2 | 45,67 m² | 53 m² | 7/1250 | 63.000 € | 85.000 € |
| Ap. 38 | Sc. A, piano 10 | 2 | 45,67 m² | 53 m² | 7/1250 | 58.000 € | 85.000 € |
| Totale | 219,41 m² | 256 m² | 274.000 € | 370.000 € |
Catasto: CF 301118-C1-U96, U99, U101 e U103, Arad. Gli estratti catastali e il preliminare di vendita attestano che le unità sono libere da ipoteche o altri gravami. Le unità sono libere.
Stato attuale (perizia di stima):
- disposizione semi-indipendente, categoria di comfort I e II
- serramenti esterni in PVC, porte d'ingresso metalliche
- piastrelle nei bagni e in cucina, pavimenti in laminato o legno nelle stanze
- caldaia a gas autonoma con radiatori
- finiture valutate di qualità medio-bassa, da ristrutturare
Ristrutturazione prevista (preventivo "Proiect Libelula", RON 160.000 in totale; budget considerato di 40.000 € inclusi imprevisti):
- rifacimento completo del bagno in ciascuna unità, compresi gli impianti sanitari
- nuovi pavimenti in laminato e battiscopa
- riparazione e preparazione delle pareti, tinteggiatura completa
- nuove piastrellature in ceramica dove necessario
- revisione dell'impianto elettrico, con nuove prese e interruttori
- tutti i materiali e la manodopera inclusi
Tempistica:
- ristrutturazione: 3 mesi dall'acquisto
- vendite: completamento previsto entro 6 mesi dall'acquisto
- durata del prestito: 12 mesi, con un margine di 6 mesi dopo la finestra di vendita prevista
Autorizzazioni: i lavori sono finiture interne e non richiedono permesso di costruire.
Classe energetica: l'edificio è stato riqualificato termicamente nel 2025. Gli attestati di prestazione energetica delle singole unità saranno emessi prima della rivendita.
5. Analisi di mercato
I prezzi richiesti per gli appartamenti ad Arad si attestano in media intorno a 1.250-1.330 €/m² utili nel 2026:
- hartapreturilor.ro: mediana di 1.251 €/m², con prezzi stabili nell'ultimo mese
- vdi.ro, 3° trimestre 2026: bilocale tipico intorno a 69.000 €, ovvero circa 1.271 €/m², in calo del 4,3% su base annua
- acasaarad.ro, settimana 31 del 2026: media ponderata di 1.329 €/m² sui nuovi annunci
Le medie cittadine variano sensibilmente per zona. Lo stesso report settimanale di acasaarad.ro indica una media di 1.685 €/m² per la zona Ultracentrale, contro 1.318 €/m² per la zona Centrale e 1.243 €/m² per Vlaicu.
La perizia descrive il mercato locale in relativo equilibrio, con domanda stagnante, prezzi da stabili a in aumento e costi di costruzione in crescita. Rileva inoltre che la maggior parte degli annunci nell'area riguarda unità più vecchie e non ristrutturate. I comparabili utilizzati per le unità oggetto di stima sono appartamenti ultracentrali in condomini simili P+10 e P+4, con prezzi richiesti da 69.900 € a 95.000 € (da 1.371 a 1.662 €/m²).
Il canone mensile di un bilocale ad Arad è di circa 350 € (vdi.ro, 3° trimestre 2026). Ciò offre un utilizzo alternativo per eventuali unità non vendute entro la finestra prevista.
Motivazione dei prezzi. Il prezzo di vendita complessivo previsto di 370.000 € su 219,41 m² utili corrisponde a una media di 1.686 €/m². Il valore è superiore alla media cittadina ma in linea con la media della zona ultracentrale di 1.685 €/m²:
- Zona: l'immobile si trova sul viale principale della città, nella zona con i prezzi più alti di Arad, dove il riferimento pertinente è la media ultracentrale e non quella comunale.
- Stock ristrutturato e non ristrutturato: le medie citate sopra si basano quasi interamente su appartamenti più vecchi con finiture originali o usurate. La perizia rileva che gli annunci disponibili nell'area riguardano soprattutto unità datate e valuta le finiture attuali delle unità oggetto di stima come medio-basse, da ristrutturare. Dopo i lavori, ogni unità sarà venduta completamente ristrutturata, con bagno nuovo, pavimenti nuovi, nuove finiture e impianti revisionati. Il condominio stesso è stato riqualificato termicamente nel 2025. Le unità ristrutturate in questo edificio competono quindi con un numero ridotto di immobili pronti da abitare, non con lo stock non ristrutturato che determina le medie. La differenza di valore emerge dalla perizia stessa: i valori allo stato attuale, da 58.000 € a 79.000 €, includono la detrazione del perito per il costo e i tempi della ristrutturazione, che i lavori previsti eliminano.
- Composizione dell'offerta: i trilocali hanno un prezzo di 1.517 €/m² (Ap. 1) e 1.609 €/m² (Ap. 16), inferiore alla media ultracentrale. I bilocali hanno un prezzo di 1.861 €/m², che riflette il prezzo al m² più elevato che le unità più piccole e più liquide ottengono di norma.
- Prezzi richiesti e prezzi di transazione: i dati di mercato sopra riportati sono prezzi richiesti, che il report di acasaarad.ro stima superiori del 5-12% rispetto ai prezzi finali di transazione. La Sezione 6 mostra quindi anche il risultato con un prezzo di vendita inferiore del 10%.
Nel complesso, i prezzi residenziali di Arad restano inferiori a quelli di Timișoara e Cluj-Napoca, i principali mercati di riferimento regionali nella Romania occidentale e nord-occidentale.
6. Analisi finanziaria
| Voce | Importo (€) | €/m² utili |
|---|---|---|
| Prezzo di acquisto (4 unità) | 235.000 | 1.071 |
| Provvigione di intermediazione dovuta al rogito (4,5% del prezzo) | 10.575 | |
| Costi notarili e catastali (stima) | 3.500 | |
| Budget di ristrutturazione (inclusi imprevisti) | 40.000 | 182 |
| Subtotale: costo diretto del progetto | 289.075 | 1.318 |
| Costo stimato del finanziamento esterno (interessi al 16,00% annuo su 150.000 € per 12 mesi e costi di finanziamento) | 30.000 | |
| Costo totale del progetto | 319.075 | 1.454 |
| Prezzo di vendita complessivo previsto | 370.000 | 1.686 |
| Utile lordo previsto (escluso il finanziamento) | 80.925 | 369 |
| Utile netto previsto (incluso il finanziamento) | 50.925 | 232 |
| Margine | Lordo (escluso finanziamento) | Netto (incluso finanziamento) |
|---|---|---|
| Sul costo | 28,0% | 16,0% |
| Sui ricavi | 21,9% | 13,8% |
| Per m² utile | 369 €/m² | 232 €/m² |
Note e sensibilità:
- Il costo del finanziamento presuppone che il prestito resti in essere per tutti i 12 mesi. Se le unità vengono vendute entro 6 mesi, come previsto, e il capitale viene rimborsato alla chiusura delle vendite, il costo degli interessi si riduce a circa la metà e l'utile netto aumenta di conseguenza.
- Gli eventuali costi di intermediazione per la rivendita non sono inclusi.
- Prezzo di vendita inferiore del 10% (333.000 €): utile netto previsto di circa 13.925 €, e il prestito viene comunque rimborsato integralmente.
- Pareggio: vendite al valore di mercato attuale ANEVAR (274.000 €) rimborsano il prestito (150.000 €) con un margine di 124.000 €, ma non consentirebbero allo sviluppatore di recuperare integralmente il capitale proprio.
Verifica del costo di ristrutturazione. Il preventivo dell'impresa ammonta a RON 160.000, circa 30.500 € al tasso di cambio della perizia di RON 5,2460/€:
- bilocali: RON 35.000 ciascuno
- trilocali: RON 45.000 ciascuno
Il budget considerato in questa analisi, 40.000 €, include un margine per imprevisti di circa il 31%.
Fonte di rimborso: proventi della vendita delle quattro unità ristrutturate. Si veda la Sezione 7.
7. Finanziamento e opportunità di investimento
| Parametro | Valore |
|---|---|
| Importo del prestito (questa campagna) | 150.000 € (minimo = obiettivo = massimo) |
| Importo preimpegnato | nessuno |
| Periodo della campagna | dal 25 settembre 2026 al 15 ottobre 2026 |
| Capitale proprio dello sviluppatore | 85.000 € del prezzo di acquisto (di cui 20.000 € già versati come caparra), oltre al budget di ristrutturazione di 40.000 €, alla provvigione di intermediazione di 10.575 € e ai costi notarili e catastali, con fondi propri: circa 139.000 €, oltre a tutti gli interessi e costi di finanziamento |
| Durata del prestito | 12 mesi dalla chiusura della campagna il 15 ottobre 2026, scadenza 15 ottobre 2027 |
| Tasso di interesse riconosciuto agli investitori | Progressivo, dal 10,00% al 16,00% annuo, fissato alla firma in base all'importo investito |
| Tasso minimo e pool di interessi | tasso minimo del 10,00% più un pool di interessi di 6,00 punti percentuali |
| Tasso di interesse pagato dal debitore | 16,00% annuo |
| Tasso di interesse in caso di proroga del prestito | 18,00% annuo, fisso |
| Tasso di mora | 20,00% annuo, fisso |
| Cashback | Nessuno |
| Commissioni a carico degli investitori | Nessuna |
| Frequenza di pagamento degli interessi | Mensile, alla fine di ogni mese solare |
| Rimborso del capitale | A scadenza. Rimborsi anticipati parziali alla vendita di ciascuna unità, con cancellazione parziale dell'ipoteca sull'unità venduta |
| Convenzione di calcolo dei giorni | 30/360 |
| Investimento minimo | 100 € |
| Garanzia | ipoteca di primo grado su tutti e quattro gli appartamenti (CF 301118-C1-U96, U99, U101, U103, Arad), a favore di STOCKESTATE CROWDFUNDING S.R.L. in qualità di agente di garanzia |
| Base di garanzia | perizia indipendente ANEVAR n. 598/10.08.2026, valore di mercato attuale prima della ristrutturazione 274.000 €, più il budget di ristrutturazione di 40.000 € finanziato dallo sviluppatore: 314.000 € |
| Loan-to-value | 47,8% (150.000 € / 314.000 €) |
| Copertura della garanzia | 209%, rispetto a un minimo della piattaforma del 150% |
| LTV sulla sola perizia prima della ristrutturazione | 54,7% (150.000 € / 274.000 €), copertura 182,7% |
| LTV sul valore di vendita previsto | 40,5% (150.000 € / 370.000 €) |
| Tempistica dell'ipoteca | iscritta contestualmente all'atto notarile di compravendita, nella stessa seduta notarile in cui XEDORA S.R.L. acquista le unità |
| Modalità di erogazione | i fondi sono versati al rogito notarile direttamente sul conto bancario del venditore, come parte del prezzo di acquisto. Nessun fondo transita dal debitore prima della firma dell'ipoteca |
Come funziona il tasso progressivo
Ogni investimento riceve un proprio tasso contrattuale annuo, fissato al momento della firma. Il tasso parte dal minimo del 10,00% e sale all'interno del pool di interessi di 6,00 punti percentuali in base all'importo investito, secondo le fasce di tasso pubblicate in questa pagina della campagna. Il debitore paga il 16,00% annuo sull'intero finanziamento; la parte del pool non attribuita agli investitori costituisce la commissione della piattaforma. Una volta firmato, il tasso di un investimento non cambia per tutta la durata del prestito.
Struttura del capitale e piano di finanziamento
L'acquisto è finanziato per 150.000 € da questo prestito e per 85.000 € dallo sviluppatore. Lo sviluppatore finanzia inoltre con risorse proprie la ristrutturazione, i costi di transazione e tutti i costi di finanziamento, inclusi gli interessi. Il preliminare di vendita fissa al 16.10.2026 il termine per l'atto notarile di compravendita, per cui la campagna si chiude il 15.10.2026. Il prestito è l'unico finanziamento esterno del progetto. Non è prevista un'ulteriore tranche sulla piattaforma. Canali di rimborso, in ordine di preferenza:
- vendita delle quattro unità ristrutturate, con rimborso del capitale pro quota alla chiusura di ciascuna vendita
- capitale proprio e flussi di cassa operativi dello sviluppatore, incluse altre unità residenziali nel magazzino della società
- locazione delle unità invendute o rifinanziamento bancario del saldo residuo
Piattaforma
stock.estate è un fornitore europeo di servizi di crowdfunding autorizzato dall'Autoritatea de Supraveghere Financiara della Romania con licenza PJR28FSFPR/400002, che opera ai sensi del Regolamento (UE) 2020/1503 (ECSPR).
8. Rischi e mitigazioni
- Rischio di mercato. I prezzi o i tempi di vendita possono differire dalle previsioni; il perito descrive il mercato locale come un mercato favorevole agli acquirenti, con domanda stagnante. Mitigazione: il prezzo medio previsto corrisponde alla media della zona ultracentrale e un prezzo di vendita inferiore del 10% consente comunque il rimborso integrale del prestito. Il prestito è pari al 47,8% della base di garanzia inclusa la ristrutturazione e al 54,7% del solo valore di perizia allo stato non ristrutturato.
- Rischio di costruzione. I costi o la durata della ristrutturazione possono superare la stima. Mitigazione: il budget considerato (40.000 €) supera di circa il 31% il preventivo dell'impresa. I lavori riguardano solo finiture interne, lo sviluppatore svolge questo tipo di lavori nell'ambito della propria attività principale e la ristrutturazione è finanziata con risorse proprie dello sviluppatore.
- Rischio di rimborso. Ritardi nelle vendite potrebbero posticipare il rimborso. Mitigazione: il piano prevede le vendite entro 6 mesi a fronte di una durata di 12 mesi. Il capitale viene rimborsato unità per unità alla chiusura delle vendite e gli interessi mensili sono pagati con fondi propri dello sviluppatore. Le unità invendute possono essere locate o rifinanziate.
- Rischio di mancato completamento della raccolta. La campagna deve chiudersi prima del termine del 16.10.2026 previsto dal preliminare di vendita. Mitigazione: la campagna è di tipo tutto o niente a 150.000 €. Se l'obiettivo non viene raggiunto, tutti i fondi degli investitori sono restituiti integralmente.
- Rischio di garanzia e di erogazione. Il capitale degli investitori potrebbe essere esposto se i fondi fossero erogati prima della costituzione della garanzia. Mitigazione: i fondi sono versati al rogito notarile direttamente al venditore e l'ipoteca di primo grado è firmata e presentata per l'iscrizione nella stessa seduta. Non esiste alcun intervallo in cui il capitale non sia garantito.
- Rischio normativo e autorizzativo. Modifiche alle autorizzazioni richieste per i lavori. Mitigazione: i lavori sono finiture interne che non richiedono permesso di costruire e le unità sono appartamenti residenziali esistenti con titolo di proprietà chiaro.
- Rischio di concentrazione. Il debitore è una piccola società con un unico progetto di queste dimensioni. Mitigazione: la garanzia è ripartita su quattro unità iscritte e vendibili separatamente, ciascuna coperta dalla propria ipoteca di primo grado.
- Tasso variabile alla firma. Il tasso contrattuale di ciascun investimento dipende dall'importo investito e dalle condizioni in vigore alla firma, per cui due investitori nella stessa campagna possono ricevere tassi diversi. Mitigazione: il tasso è visualizzato prima della firma, è fisso per tutta la durata del prestito una volta firmato e non può mai scendere sotto il minimo del 10,00%.
- Rischio di cambio. Il prestito è denominato in euro, mentre il debitore opera in lei rumeni. Mitigazione: gli immobili residenziali ad Arad, compresi i prezzi di vendita di questo piano, sono quotati e scambiati in euro.
- Illiquidità. I prestiti conclusi tramite la piattaforma non sono ammessi alla negoziazione su un mercato regolamentato e non è garantito un mercato secondario. Gli investitori devono essere pronti a mantenere l'investimento fino alla scadenza.