Via San Francesco d'Assisi n. 6
- Tipo di proprietà
- Residenziale
- Localizzazione Apri in Gmaps 🗺️
- Bresso (MI), Italia
- Durata del prestito
- 12 mesi
- Tasso di interesse
- 13.5% + fino a 2% / anno
- Pagamento
- Mensile
- Data fine
- 03 ago 2026
- Importo
- € 100 000
- Rapporto prestito/valore
- 50 %
- Garanzia
- Ipoteca immobiliare
Progresso rimborsi: 18%
1. Sintesi
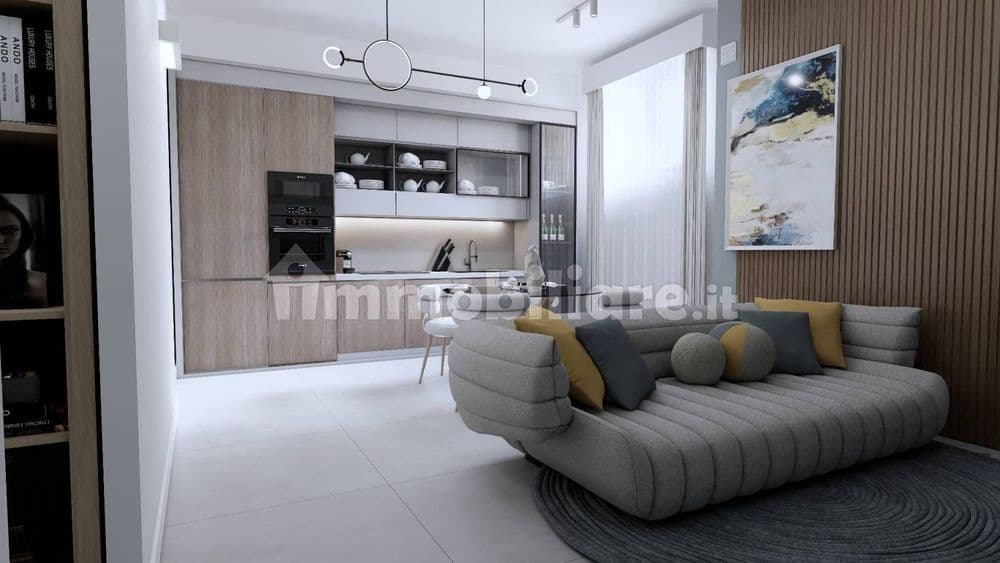
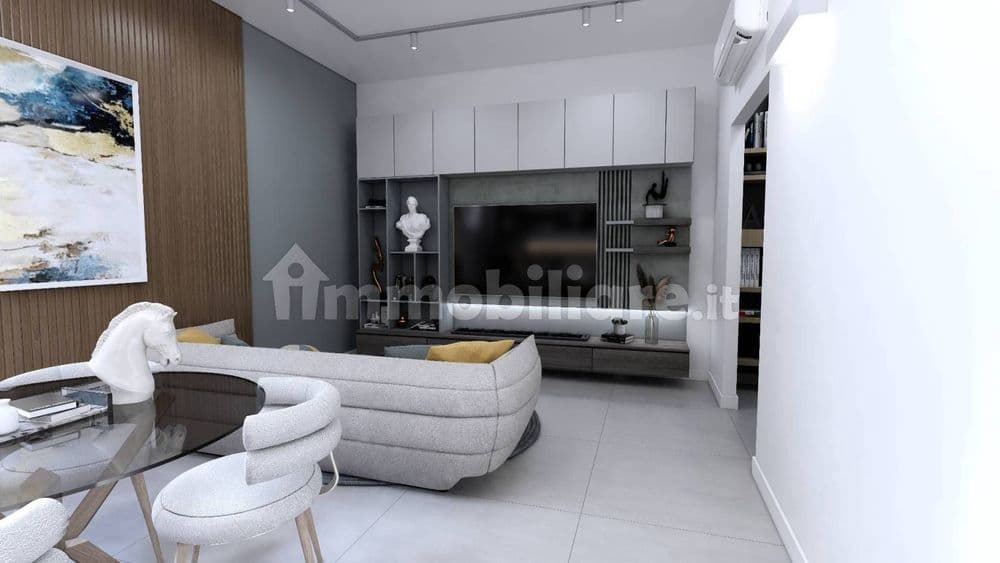
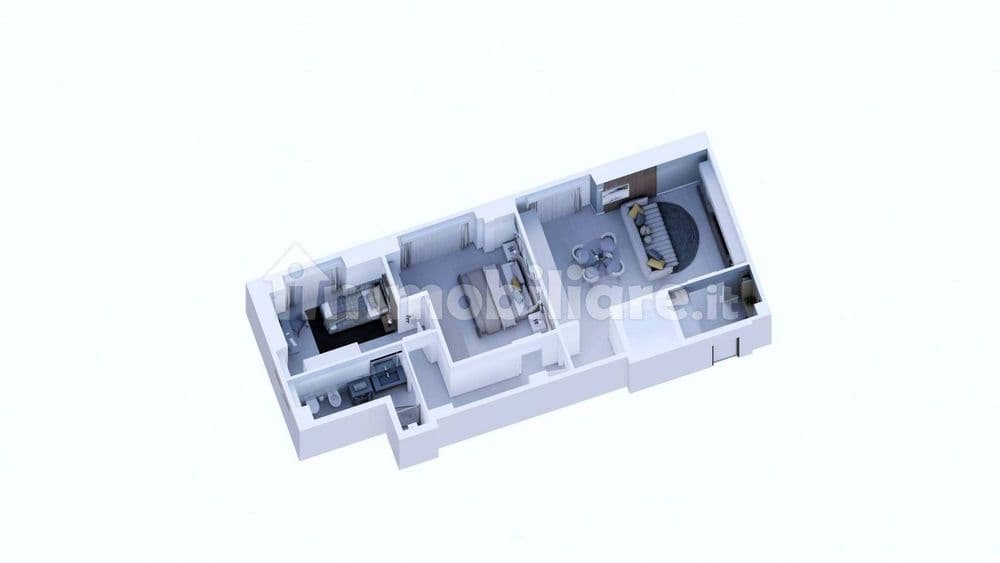
GSTH S.R.L., società dell'area milanese costituita nel 2011 e guidata da Giuseppe Spadafora, raccoglie 100.000 EUR per finanziare la ristrutturazione e il cambio di destinazione d'uso a residenziale dell'Appartamento A (81 m² di superficie utile) all'interno di un immobile al piano seminterrato di Via San Francesco d'Assisi 6, Bresso (MI), al confine nord di Milano. I costi diretti di progetto ammontano a 109.048 EUR, con un valore di uscita previsto di 182.380–214.856 EUR (appartamento più box auto); i lavori di ristrutturazione sono già in corso e l'appartamento è già in vendita a un prezzo richiesto di 200.000 EUR (vedi l'annuncio su immobiliare.it). Il prestito ha una durata di 12 mesi a un tasso base del 13,5% annuo, pagato mensilmente, con rimborso del capitale in un'unica soluzione a scadenza (bullet), oltre a un cashback di volume dell'1% (investimenti ≥ 3.000 EUR) o del 2% (investimenti ≥ 10.000 EUR). L'immobile è già di proprietà del sig. Spadafora, che garantisce il prestito di 100.000 EUR con un'ipoteca immobiliare concessa in qualità di terzo datore di ipoteca su un valore post-ristrutturazione di 200.000 EUR — una copertura del 200%. I fondi sono erogati tramite un conto escrow notarile e rilasciati solo alla sessione notarile di chiusura in cui è sottoscritta l'ipoteca.
2. Analisi della localizzazione
Bresso è un comune di 26.248 abitanti della Città Metropolitana di Milano, situato direttamente sul confine nord di Milano, a circa 7 km dal centro. Il comune confina con il Parco Nord Milano, uno dei più grandi parchi metropolitani d'Italia, ed è collegato a Milano da frequenti linee di superficie con interscambio alla linea metropolitana M5 (capolinea Bignami) immediatamente a sud. La posizione colloca i residenti a distanza pendolare dal cuore occupazionale di Milano, dal distretto universitario e direzionale della Bicocca e dall'area di riqualificazione di Sesto San Giovanni.
Il mercato residenziale locale è denso e liquido, trainato dalla domanda di acquirenti espulsi dai prezzi di Milano città. A marzo 2026 il prezzo medio richiesto per il residenziale a Bresso era di 2.519 EUR/m², contro una media provinciale (Milano) di 4.136 EUR/m² — uno sconto che continua ad attrarre acquirenti alla prima casa e investitori. I prezzi sono rimasti stabili negli ultimi due anni (picco di 2.597 EUR/m² a settembre 2024), mentre gli affitti residenziali sono cresciuti del +16,5% su base annua a 15,08 EUR/m²/mese a marzo 2026, a conferma di una solida domanda di occupazione (fonte: osservatorio di mercato immobiliare.it, marzo 2026).
3. Profilo del Titolare del progetto
Il mutuatario è GSTH S.R.L. (Registro Imprese MI, REA 1971404, codice fiscale 07617850966), società a responsabilità limitata costituita il 21 novembre 2011 e attiva da gennaio 2012, con sede legale in Via San Francesco d'Assisi 6, Bresso (MI) — lo stesso indirizzo dell'immobile di progetto. La società ha un capitale sociale interamente versato di 20.000 EUR e opera nella consulenza aziendale e nel settore immobiliare (ATECO 70.20.09). L'oggetto sociale include espressamente operazioni immobiliari (acquisto, vendita, ristrutturazione e locazione di immobili).
La società è controllata e amministrata dall'Amministratore Unico Giuseppe Spadafora (socio al 90%), imprenditore seriale con lunga esperienza in progetti di ristrutturazione e riposizionamento immobiliare nell'area nord di Milano. Il sig. Spadafora è personalmente proprietario dell'immobile di progetto e dei box auto correlati e sostiene l'operazione sia come conferente dell'attivo sia come terzo datore di ipoteca (si veda la Sezione 7).
I bilanci depositati di GSTH (formato microimpresa) mostrano uno storico operativo contenuto ma costantemente in utile: ricavi di 17.875 EUR (2023) e 17.850 EUR (2024), risultati netti positivi in ogni esercizio recente, patrimonio netto di 30.185 EUR al 31 dicembre 2024 e assenza di debiti bancari.
4. Panoramica del progetto
Il progetto consiste nella ristrutturazione e nel cambio di destinazione d'uso da produttivo (categoria catastale D/7) a residenziale di un immobile al piano seminterrato (piano S1) di Via San Francesco d'Assisi 6, Bresso. La superficie lorda di pavimento (SLP) dell'edificio è di 246 m² complessivi; questa campagna riguarda l'Appartamento A, la prima unità residenziale ricavata al suo interno.
- Tipologia: appartamento residenziale (post-conversione), attualmente parte di un'unità D/7 al piano S1
- Indirizzo: Via San Francesco d'Assisi 6, 20091 Bresso (MI)
- Superficie utile (SU): 81 m² (84 m² di superficie lorda)
- Incluso nella vendita: un box auto C/6 di 12 m² al piano terra, stesso indirizzo
- Ambito dei lavori: ristrutturazione integrale — opere edili, impianti meccanici ed elettrici, serramenti e finiture, a un costo medio di ~900 EUR/m²
- Stato autorizzativo: progettazione e SCIA presentata e approvata, incluso il cambio di destinazione d'uso a residenziale; relazioni termotecnica e geologica commissionate e consegnate
- Stato dei lavori: i lavori di ristrutturazione sono già iniziati
- Certificazione energetica: l'APE post-ristrutturazione sarà emesso al completamento dei lavori
- Stato di vendita: l'appartamento è già in vendita su immobiliare.it a un prezzo richiesto di 200.000 EUR
- Completamento previsto: ristrutturazione e vendita sono pianificate entro la durata di 12 mesi del prestito
- Prossimità: adiacente al Parco Nord Milano; ~7 km dal centro di Milano; collegamenti di superficie alla linea M5 (Bignami)
5. Analisi di mercato
I prezzi richiesti per il residenziale a Bresso sono stati in media di 2.519 EUR/m² a marzo 2026, sostanzialmente invariati su base annua (−0,04% rispetto a marzo 2025) e all'interno di una banda biennale stabile di 2.450–2.597 EUR/m² (immobiliare.it, marzo 2026). La media provinciale di Milano, 4.136 EUR/m², è superiore del 64%, posizionando Bresso come mercato di ingresso accessibile al confine di Milano. I canoni di locazione sono cresciuti nettamente — +16,5% su base annua a 15,08 EUR/m²/mese — riflettendo una domanda di occupazione sostenuta nella prima cintura milanese. Nel comune è attivo nuovo sviluppo residenziale (ad es. il complesso in classe energetica A Silvadomus in Via Don Pozzi), a conferma della fiducia degli operatori nell'assorbimento locale.
Le ipotesi di uscita del progetto, 2.000–2.400 EUR/m² (equivalenti a 162.380–194.856 EUR per l'appartamento di 81 m²), si collocano pari o al di sotto del prezzo medio richiesto comunale per l'intero stock residenziale, nonostante l'unità sia consegnata completamente ristrutturata. Gli appartamenti piccoli e medi completamente ristrutturati a Bresso e nei comuni limitrofi (Cinisello Balsamo, Sesto San Giovanni) sono abitualmente commercializzati a valori pari o superiori alla media comunale, per cui la valutazione è conservativa rispetto agli annunci osservati. I 20.000 EUR ipotizzati per il box auto sono coerenti con gli annunci locali di box singoli di dimensioni comparabili. Le quotazioni semestrali OMI dell'Agenzia delle Entrate per la zona di Bresso rilevante forniscono un secondo riferimento indipendente e sono disponibili nella data room della campagna.
6. Analisi finanziaria
L'immobile è già di proprietà del garante ed è conferito al progetto a costo di acquisizione nullo; la voce di acquisizione riflette quindi solo il box auto. Il suo valore di mercato pre-ristrutturazione è stimato in circa 58.800 EUR (≈ 700 EUR/m² × 84 m², in linea con i valori medi degli spazi produttivi/commerciali della zona).
| # | Voce | Importo (EUR) | Note |
|---|---|---|---|
| 1 | Acquisizione — box auto | 15.652 | Unità principale conferita dal proprietario (valore di mercato ≈ 58.800 EUR) |
| 2 | Servizi professionali (progettazione, SCIA, relazioni termotecnica e geologica) | 5.075 | |
| 3 | Costi accessori (oneri urbanistici, diritti, bolli) | 15.250 | Inclusi 15.000 EUR di oneri di urbanizzazione/monetizzazioni |
| 4 | Lavori di ristrutturazione | 73.071 | ≈ 900 EUR/m² |
| Subtotale — costo diretto di progetto | 109.048 | ||
| 5 | Costo stimato del finanziamento esterno | 23.900 | Interessi 13.500 EUR (13,5% × 12 mesi) + commissioni di piattaforma e costi ipotecari/notarili 10.400 EUR |
| Costo totale di progetto | 132.948 | ||
| 6 | Vendita prevista — scenario basso | 182.380 | Appartamento 162.380 EUR (2.005 EUR/m²) + box 20.000 EUR |
| 7 | Vendita prevista — scenario alto | 214.856 | Appartamento 194.856 EUR (2.406 EUR/m²) + box 20.000 EUR |
| 8 | Provvigione di agenzia (5%) | 9.119–10.743 | Sul rispettivo scenario di vendita |
Utile previsto:
| Scenario | Utile lordo (escl. finanziamento) | Utile netto (incl. finanziamento) |
|---|---|---|
| Basso (182.380 EUR) | 64.213 EUR | 40.313 EUR |
| Medio (198.618 EUR) | 79.639 EUR | 55.739 EUR |
| Alto (214.856 EUR) | 95.065 EUR | 71.165 EUR |
Nello scenario medio il margine lordo è pari al 40,1% dei ricavi e il margine netto dopo tutti i costi di finanziamento al 28,1% dei ricavi (41,9% sul costo totale di progetto). Questi margini riflettono il costo contabile nullo dell'unità conferita; imputando il suo valore di mercato di 58.800 EUR alla base di costo, il margine economico netto resta positivo in tutti gli scenari.
Fonte di rimborso: vendita dell'Appartamento A e del box auto, già sul mercato a un prezzo richiesto di 200.000 EUR (si veda la Sezione 7). Il solo scenario basso (182.380 EUR lordi, 173.261 EUR al netto della provvigione) copre i 100.000 EUR di capitale e i 13.500 EUR di interessi con ampio margine.
7. Finanziamento e opportunità di investimento
| Parametro | Valore |
|---|---|
| Importo del prestito (questa campagna) | 100.000 EUR |
| Contributo del Titolare | Immobile conferito al valore di mercato ≈ 58.800 EUR, più tutti i costi di progetto eccedenti il prestito (≈ 32.948 EUR in contanti) |
| Durata del prestito | 12 mesi |
| Tasso di interesse per gli investitori | 13,5% annuo tasso base |
| Cashback | +1% per investimenti ≥ 3.000 EUR; +2% per investimenti ≥ 10.000 EUR |
| Pagamento degli interessi | Mensile, alla fine di ciascun mese di calendario |
| Rimborso del capitale | Bullet, integrale a scadenza |
| Strumento di garanzia | Ipoteca immobiliare sull'immobile di progetto, concessa da Giuseppe Spadafora in qualità di terzo datore di ipoteca (l'immobile è di proprietà personale del sig. Spadafora) |
| Copertura della garanzia | Calcolata sul valore post-ristrutturazione di 200.000 EUR, confermato dal prezzo richiesto dell'annuncio di vendita attivo — una copertura effettiva del 200% del prestito, oltre il minimo di piattaforma del 150%. I lavori di ristrutturazione sono già in corso. |
| Tempistica dell'ipoteca | Sottoscritta alla sessione notarile di chiusura |
| Meccanismo di erogazione | I fondi sono versati su un conto escrow notarile e rilasciati solo alla sessione notarile di chiusura in cui è sottoscritta l'ipoteca — nessun intervallo in cui il capitale degli investitori risulti non garantito |
Struttura del capitale e piano di finanziamento. Questa campagna copre integralmente il fabbisogno di finanziamento esterno dell'Appartamento A: il prestito di 100.000 EUR copre la maggior parte del costo totale di progetto di 132.948 EUR, con il Titolare che conferisce l'immobile stesso e copre i restanti costi in contanti con fondi propri. Non sono previste ulteriori tranche esterne per l'Appartamento A. L'immobile complessivo comprende 246 m² di superficie lorda di pavimento, di cui l'Appartamento A è la prima unità; eventuali fasi successive sarebbero finanziate e garantite separatamente. Canali di rimborso, in ordine di preferenza: (1) vendita dell'Appartamento A e del box auto — già in vendita; (2) vendita o rifinanziamento di altri beni del garante; (3) ulteriore apporto di capitale del Titolare.
Piattaforma. La campagna è ospitata su stock.estate, fornitore europeo di servizi di crowdfunding autorizzato dall'Autorità di Vigilanza Finanziaria rumena (ASF, licenza PJR28FSFPR/400002) e operante ai sensi del Regolamento (UE) 2020/1503 (ECSPR).
8. Rischi e mitigazioni
Rischio di mercato. L'appartamento potrebbe vendersi più lentamente o a un prezzo inferiore alle previsioni. L'ipotesi di uscita di 2.000–2.400 EUR/m² è pari o inferiore al prezzo medio richiesto comunale di Bresso di 2.519 EUR/m² per un'unità completamente ristrutturata, e già lo scenario basso copre capitale e interessi con margine.
Rischio di costruzione. I costi o i tempi di ristrutturazione potrebbero superare il piano. I lavori sono una ristrutturazione di ambito standard preventivata a prezzi di mercato (~900 EUR/m²), i permessi sono già approvati e gli extracosti sono a carico del Titolare, non degli investitori.
Rischio di rimborso. Il rimborso dipende principalmente dalla vendita dell'unità entro la durata di 12 mesi. L'appartamento è già sul mercato a 200.000 EUR; se la vendita slitta oltre la scadenza, si applicano il regime di proroga (tasso base +2 pp) e, in caso di inadempimento, il regime di mora (tasso base +4 pp), mentre l'ipoteca resta escutibile.
Rischio di garanzia e di struttura. L'immobile è di proprietà personale del garante e non della società mutuataria, e la copertura del 200% è calcolata sul valore post-ristrutturazione di 200.000 EUR anziché sul valore pre-ristrutturazione dell'attivo. Mitigazione: l'ipoteca è concessa direttamente dal proprietario in qualità di terzo datore di ipoteca e sottoscritta alla chiusura notarile prima che i fondi lascino il conto escrow notarile; i lavori sono già in corso, i permessi approvati e il valore di 200.000 EUR è corroborato dall'annuncio di vendita attivo e non da sola proiezione.
Rischio regolatorio/autorizzativo. I cambi di destinazione d'uso possono incontrare ritardi amministrativi. In questo caso la SCIA e il cambio d'uso a residenziale sono già approvati, eliminando la principale incertezza autorizzativa prima del lancio.
Rischio di completamento della raccolta. La campagna copre l'intero fabbisogno esterno dell'Appartamento A; non vi è dipendenza da future tranche di crowdfunding. Il Titolare copre i restanti costi in contanti (~33.000 EUR) con fondi propri.