GreenCon Corbeanca
- Tasso di interesse
- 14% + fino a 2% / anno
- Pagamento
- Mensile
- Data fine
- 30 giu 2026
- Importo
- € 250 307.54
- Rapporto prestito/valore
- 26 %
- Garanzia
- Ipoteca immobiliare
Progresso rimborsi: 27%
1. Riepilogo esecutivo
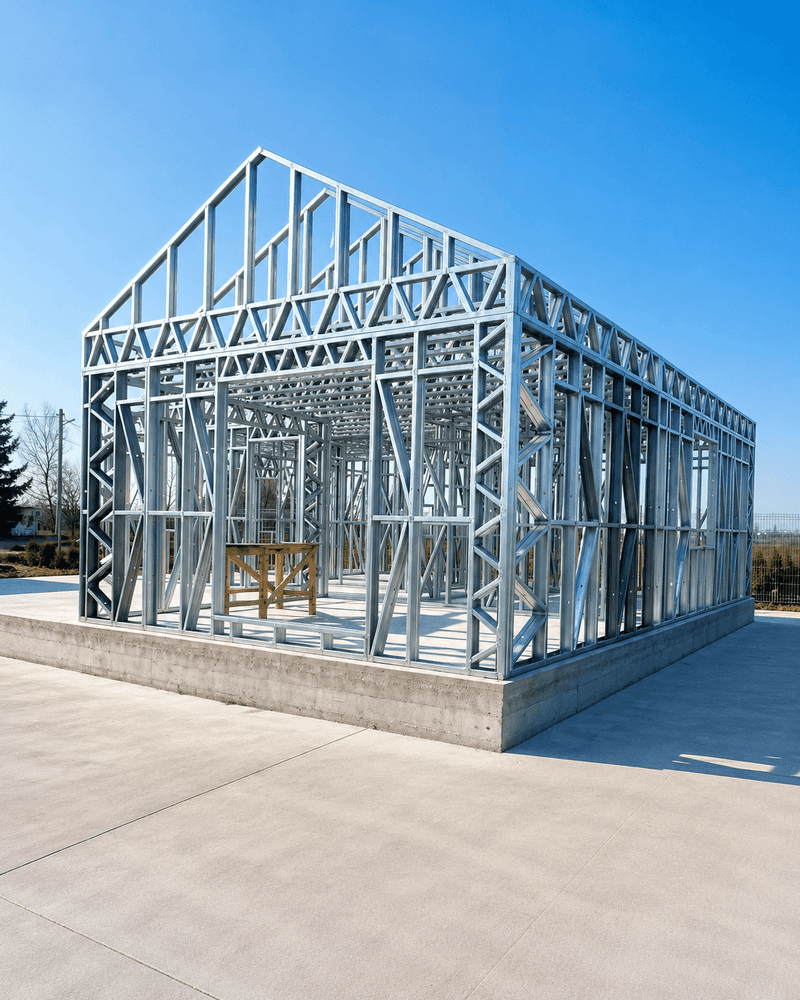
GreenCon (entità legale SC Green Con Group SRL) è un produttore rumeno di strutture edilizie in acciaio leggero, galvanizzato e zincato, con sede a Tămași, nel comune di Corbeanca, nell'anello industriale settentrionale di Bucarest. L'azienda sta raccogliendo 250.000 € su un termine di 12 mesi per completare l'acquisizione del proprio sito produttivo — un terreno di 3.463 m² e un capannone con struttura in acciaio di 683 m² — nel bilancio aziendale, per estinguere un'ipoteca esistente di 60.000 € su tale proprietà e per finanziare il capitale circolante. Il prestito è garantito da un'ipoteca di primo grado sulla proprietà acquisita, valutata indipendentemente da un perito autorizzato ANEVAR a 961.000 €, con un loan-to-value di circa il 26% (copertura della garanzia di circa il 384%, contro un minimo di piattaforma del 150%). Gli investitori ricevono un tasso di interesse base del 14% annuo, più un cashback basato sul volume fino al 2% annuo (fino al 16% effettivo), con interessi pagati mensilmente e capitale rimborsato integralmente alla scadenza. Il rimborso proviene dal rifinanziamento bancario contro il bene appena acquisito o dal flusso di cassa operativo dell'azienda.
2. Analisi della posizione
La proprietà si trova a Tămași, comune di Corbeanca, contea di Ilfov, all'interno dell'anello metropolitano immediatamente a nord di Bucarest. L'accesso avviene tramite la rete stradale locale con collegamenti diretti alla DN1, DN1A e alla tangenziale A0 (centura), fornendo una rapida connettività alla capitale e ai corridoi merci nazionali.
Corbeanca si trova all'interno del polo industriale e logistico di Bucarest–Ilfov, che è di gran lunga il più grande del paese: a metà 2024 la Romania aveva più di 7,1 milioni di m² di spazio industriale e logistico operativo, con Bucarest–Ilfov che rappresentava circa il 49% dello stock nazionale, e il mercato era sulla buona strada per avvicinarsi agli 8 milioni di m² entro la fine del 2025 con un ritmo di sviluppo annuale di circa 500.000 m².
Il terreno è intravilan (all'interno del perimetro edificabile), recintato, con un'ampia facciata di 128 m sulla strada di accesso. È collegato all'elettricità, servito da un pozzo artesiano proprio per l'acqua e da un sistema settico per le acque reflue; il gas di rete e l'acqua/fognatura pubblica non sono presenti nell'area immediata. I dintorni sono prevalentemente agricoli e residenziali, con basso inquinamento e facile accesso al sito.
A livello macro, la Romania ha registrato uno dei suoi periodi economici più forti mai registrati, con un PIL che ha raggiunto circa 355 miliardi di € e un PIL pro capite a parità di potere d'acquisto salito a circa il 78% della media UE (rispetto a circa il 35% all'inizio degli anni 2000), sostenendo la continua domanda di spazi moderni di produzione e logistica nella regione della capitale.
3. Profilo dello sviluppatore
SC Green Con Group SRL (CUI 50009766, J23/3199/2024) è stata fondata nell'aprile 2024 ed è interamente posseduta e gestita dal suo unico azionista e amministratore, Feraru Emanuel-Marius. L'azienda opera sotto il marchio GreenCon (presenza social su Instagram e TikTok, @greencongroup).
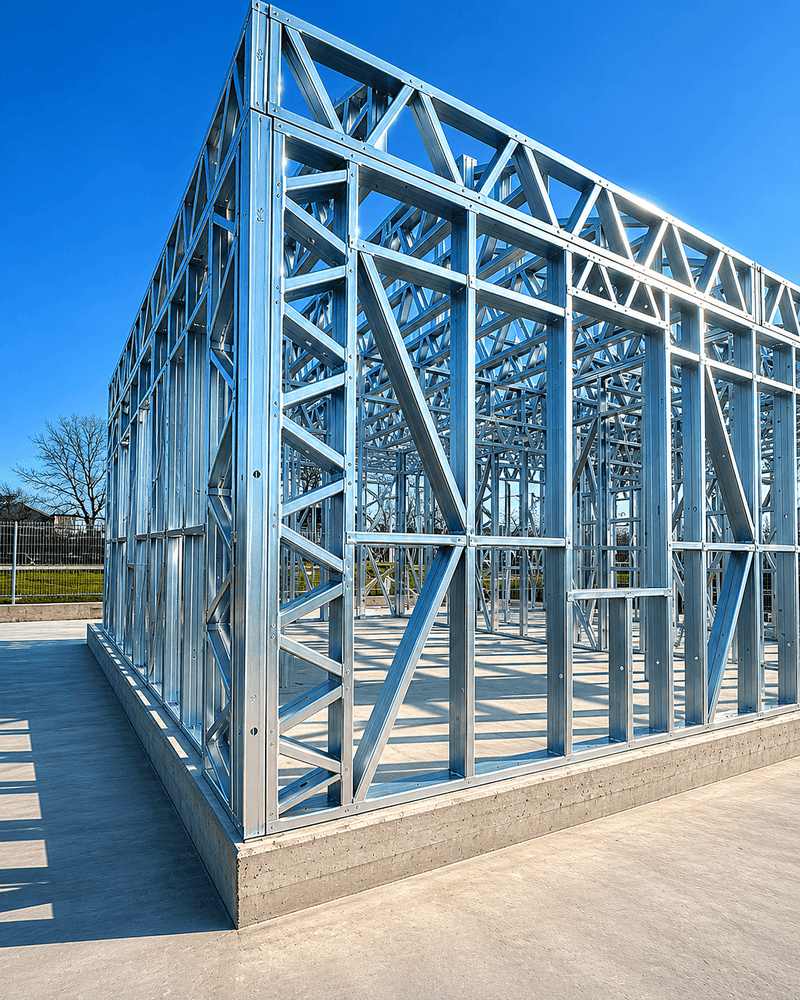
La sua attività (CAEN 2511 — fabbricazione di strutture metalliche) è la progettazione e fabbricazione di strutture in acciaio leggero (LSF) — scheletri in acciaio galvanizzato e zincato per edifici residenziali e commerciali leggeri.
Nonostante la sua breve storia, l'azienda ha costruito una chiara traiettoria di crescita:
- Fatturato: circa 404.000 lei nel 2024, in aumento a circa 1.260.000 lei nel 2025 — circa un aumento di 3 volte anno su anno.
- Redditività: un utile netto di circa 165.000 lei nel 2024 con un margine netto vicino al 41%, ben al di sopra della mediana del settore.
- Base produttiva: circa 461.000 € di macchinari di produzione a bilancio, detenuti liberi da qualsiasi vincolo su beni mobili (nessuna registrazione RNPM/AEGRM).
- Situazione fiscale: attiva, registrata ai fini IVA, senza obblighi in sospeso verso l'autorità fiscale (ANAF).
Il fondatore è anche attivo attraverso un piccolo gruppo di entità affiliate, tra cui Nod Real Logistic SRL (100%) e Adverb Craft SRL (95%, con sede a Tămași), riflettendo una più ampia attività imprenditoriale nella stessa regione.
4. Panoramica del progetto
L'operazione consolida il sito produttivo esistente dell'azienda — attualmente di proprietà di un individuo legato al fondatore — nel bilancio dell'azienda stessa e finanzia il capitale circolante.
Il bene:
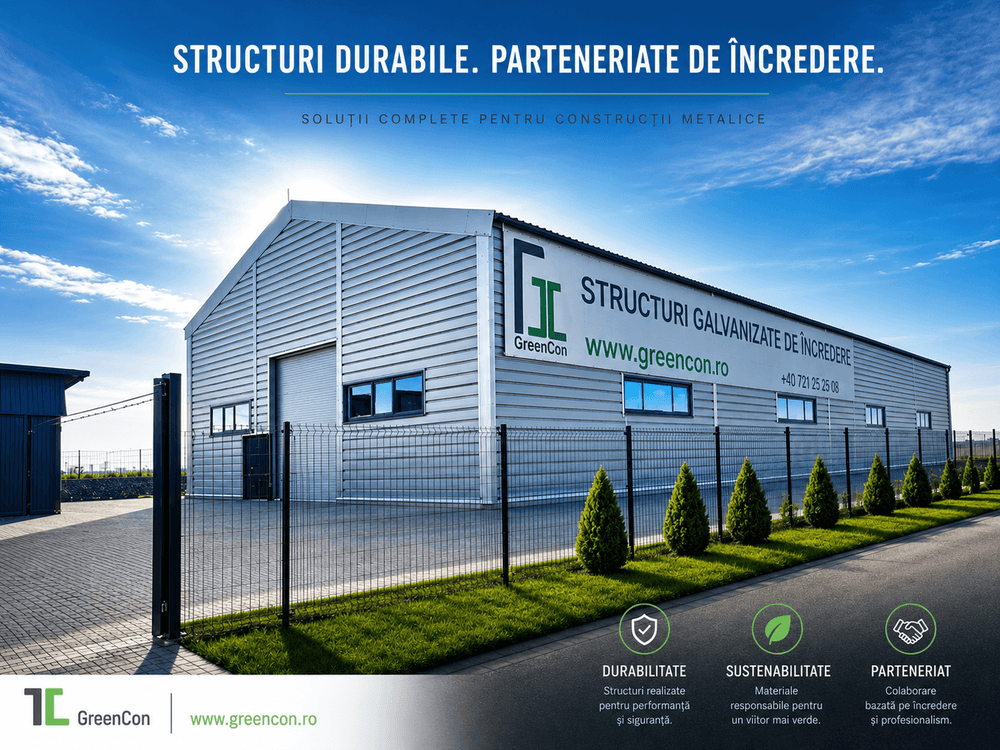
- Tipo: sito di produzione industriale (terreno più capannone con struttura in acciaio a un piano).
- Indirizzo: Str. Odăile nr. 152, Tămași, com. Corbeanca, Ilfov (Libro Fondiario / CF n. 112802 Corbeanca, n. catastale 112802).
- Terreno: 3.463 m², intravilan, recintato, con una facciata di 128 m (683 m² classificati come terreno edificabile / curți-construcții e 2.780 m² come seminativo all'interno dello stesso lotto).
- Edificio: un capannone con struttura in acciaio di 682,5 m² (costruiti) / 683 m² (lordi), circa 648 m² di area utilizzabile, a un solo livello, completato nel 2025 e in condizioni pari al nuovo.
- Utenze: elettricità collegata; acqua da un pozzo artesiano proprio; fognatura tramite sistema settico.
- Stato del titolo: sia il terreno che il capannone sono registrati (intabulati) all'attuale proprietario; il terreno è stato riclassificato da extravilan a intravilan. La proprietà attualmente porta un'ipoteca di primo grado di 60.000 € che sarà estinta alla chiusura con i proventi del prestito.
Utilizzo dei proventi (250.000 €):
- 120.000 € — corrispettivo di acquisizione pagato al venditore per trasferire la proprietà all'azienda;
- 60.000 € — estinzione dell'ipoteca esistente sulla proprietà, aprendo la strada a un vincolo di primo grado a favore degli investitori;
- 70.000 € — capitale circolante per l'attività manifatturiera.
Contesto futuro: il lotto è sostanzialmente più grande dell'attuale ingombro dell'edificio, dando all'azienda spazio per sviluppare due ulteriori capannoni di produzione sullo stesso sito in una fase successiva. Tale espansione è destinata ad essere autofinanziata dal fondatore e non fa parte di questa campagna o del suo rimborso; questa struttura finanzia solo l'acquisizione e il capitale circolante sopra descritti.
5. Analisi di mercato
Mercato immobiliare industriale. La regione di Bucarest–Ilfov è il mercato industriale e logistico dominante in Romania, detenendo quasi metà dello stock nazionale (≈49%). Lo stock operativo nazionale era superiore a 7,1 milioni di m² a metà 2024 e si stava avvicinando agli 8 milioni di m² entro la fine del 2025, espandendosi di circa 500.000 m² all'anno, trainato dagli investimenti in logistica, vendita al dettaglio e infrastrutture. La domanda è rafforzata dalle aziende che si trasferiscono da strutture più vecchie a spazi di produzione e stoccaggio moderni e conformi.
Evidenze locali di affitto e vendita. Nel corridoio Corbeanca / Buftea / Balotești, gli affitti richiesti per spazi di produzione e stoccaggio variano da 4,25 € a 7,74 € /m²/mese, con una mediana intorno a 5,90 € /m²/mese. I prezzi richiesti per proprietà di produzione/stoccaggio comparabili nell'area rientrano nell'intervallo di 1,5–1,75 milioni di € per edifici di 1.000–2.400 m².
Base di valutazione per la garanzia. La perizia indipendente ANEVAR (dicembre 2025) ha concluso un valore di mercato di 961.000 €, supportato da due approcci:
- Approccio al reddito (capitalizzazione): 961.000 €, basato su un affitto netto stimato di 5.000 €/mese, occupazione al 95% e un tasso di capitalizzazione del 7,2%.
- Approccio al costo: 994.000 €, con terreno valutato a 532.000 € (≈154 €/m²) e l'edificio a un costo di sostituzione netto di 461.982 € (≈677 €/m²).
Il valore stimato si colloca comodamente all'interno dell'intervallo delle evidenze di vendita locali, e il miglior utilizzo possibile della proprietà è stato confermato come industriale / produzione. Poiché si tratta di una struttura di acquisizione e capitale circolante piuttosto che di uno sviluppo build-to-sell, la perizia funge da base di garanzia per il prestito piuttosto che da prezzo di vendita previsto.
6. Analisi finanziaria
Si tratta di un finanziamento per l'acquisizione e il capitale circolante per un'attività manifatturiera operativa, non di uno sviluppo build-to-sell; l'analisi si concentra quindi sull'economia della transazione e sulla capacità di rimborso piuttosto che su un margine di sviluppo.
| Voce | Importo |
|---|---|
| Valore di mercato indipendente della garanzia (ANEVAR, dic 2025) | 961.000 € |
| Importo del prestito (questa campagna) | 250.000 € |
| — Corrispettivo di acquisizione al venditore | 120.000 € |
| — Estinzione dell'ipoteca esistente | 60.000 € |
| — Capitale circolante | 70.000 € |
Capacità di rimborso. Il fatturato dell'azienda è cresciuto di circa tre volte a circa 248.000 € nel 2025, con un risultato operativo positivo, una base di attrezzature di produzione di circa 461.000 € e nessuna pendenza fiscale. Al completamento, l'azienda possiede anche un bene da 961.000 € a fronte di 250.000 € di debito, creando un cuscinetto di capitale proprio di circa 711.000 € che supporta il rifinanziamento.
Fonte di rimborso. Il capitale viene rimborsato alla scadenza tramite rifinanziamento bancario garantito contro la proprietà ora di proprietà dell'azienda, o dal flusso di cassa operativo dell'azienda.
7. Opportunità di finanziamento e investimento
| Parametro | Dettaglio |
|---|---|
| Importo del prestito (questa campagna) | 250.000 € |
| Finanziamento esterno totale massimo | 250.000 € (singola tranche; nessuna struttura successiva contemplata) |
| Contributo dello sviluppatore / capitale proprio | L'azienda acquisisce un bene da 961.000 € a fronte di 250.000 € di debito — un cuscinetto di capitale proprio di ≈ 711.000 € |
| Durata del prestito | 12 mesi |
| Tasso di interesse per gli investitori | 14% annuo base, più fino al 2% annuo di cashback basato sul volume (fino al 16% effettivo) |
| Pagamento degli interessi | Mensile, alla fine di ogni mese solare (conteggio giorni 30/360) |
| Rimborso del capitale | Bullet — rimborso integrale alla scadenza |
| Strumento di garanzia | Ipoteca immobiliare di primo grado |
| Copertura della garanzia | ≈ 384% (≈3,84×) — 961.000 € perizia ANEVAR indipendente a fronte di un prestito di 250.000 €; LTV ≈ 26%; ben al di sopra del minimo del 150% |
| Tempistica dell'ipoteca | Registrata alla chiusura notarile, contestualmente all'atto di acquisizione; il vincolo esistente di 60.000 € viene estinto nella stessa sessione dai proventi del prestito, lasciando agli investitori un primo grado pulito |
| Erogazione | Fondi rilasciati solo alla chiusura notarile, eliminando qualsiasi finestra in cui il capitale dell'investitore non è garantito |
Struttura del capitale e piano di finanziamento. Questa è una struttura a singola tranche. Al completamento, l'azienda detiene l'intero sito produttivo da 961.000 € a fronte di 250.000 € di debito garantito senior. I canali di rimborso, in ordine di preferenza, sono: (1) rifinanziamento bancario contro il bene ora di proprietà dell'azienda, non gravato (post-estinzione); (2) flusso di cassa operativo dall'attività manifatturiera; e (3) capitale proprio dello sviluppatore o vendita di beni come rete di sicurezza. Qualsiasi espansione futura (due ulteriori capannoni) è destinata ad essere autofinanziata dal fondatore e si trova al di fuori di questa struttura.
Piattaforma. L'offerta è facilitata da stock.estate, un fornitore di servizi di crowdfunding europeo autorizzato dall'Autoritatea de Supraveghere Financiară (ASF Romania), licenza n. PJR28FSFPR/400002, ai sensi del Regolamento (UE) 2020/1503 (ECSPR).
8. Rischi e mitigazioni
-
Rischio di garanzia / mercato. Il valore di mercato della proprietà industriale può variare con le condizioni economiche. Mitigazione: il prestito è garantito a circa il 26% LTV (≈384% di copertura) su una perizia ANEVAR indipendente, fornendo un ampio cuscinetto contro le variazioni di valore; il bene è una proprietà industriale liquida nel principale polo logistico di Bucarest.
-
Rischio di rimborso (rifinanziamento). Il capitale viene rimborsato in un'unica soluzione al 12° mese, esponendo il prestito alle condizioni di rifinanziamento. Mitigazione: dopo il completamento l'azienda possiede un bene da 961.000 € a fronte di 250.000 € di debito — una base di capitale sostanziale che supporta il rifinanziamento bancario — e l'attività operativa ha triplicato il fatturato senza pendenze fiscali.
-
Rischio di acquisizione e titolo. L'azienda sta acquisendo la proprietà e alcune fasi del registro fondiario sono ancora in fase di finalizzazione. Mitigazione: l'erogazione avviene solo alla chiusura notarile, quando la proprietà viene trasferita all'azienda e viene registrata l'ipoteca di primo grado; il vincolo esistente di 60.000 € viene estinto nella stessa sessione.
-
Rischio di transazione con parti correlate. La proprietà viene acquisita da una parte correlata al fondatore. Mitigazione: il valore è ancorato a una perizia ANEVAR indipendente, e i meccanismi di erogazione alla chiusura e ipoteca di primo grado proteggono gli investitori indipendentemente dal rapporto tra le parti.
-
Rischio di costruzione / espansione. Mitigazione: nessuno applicabile a questa struttura — i proventi finanziano solo l'acquisizione e il capitale circolante; i futuri capannoni pianificati sono autofinanziati e al di fuori di questo prestito.
-
Rischio normativo / autorizzativo. Modifiche alla zonizzazione, alle tasse o alla regolamentazione del settore potrebbero influenzare le operazioni. Mitigazione: la proprietà è già intabulata e riclassificata come intravilan, e l'azienda è pienamente registrata e conforme alle norme fiscali.
Questa descrizione è fornita a scopo informativo all'interno di una campagna di crowdfunding stock.estate e non costituisce consulenza in materia di investimenti, legale o fiscale. I potenziali investitori dovrebbero leggere il Foglio Informativo sugli Investimenti Chiave (KIIS) e formarsi una propria valutazione.